Pro dlouhodobé investory hledající stabilní příjem a zároveň určitou míru růstu může být SPDR Portfolio S&P 500 High Dividend ETF (SPYD) atraktivní volbou. Tento fond sleduje 80 nejvýnosnějších akcií z indexu S&P 500 (^GSPC) a nabízí nejen nadprůměrné dividendy, ale také nízkou nákladovost a potenciál růstu v méně volatilním balení. V době, kdy se mnoho investorů zaměřuje výhradně na technologické akcie s vysokým růstovým potenciálem, nabízí SPYD konzervativnější přístup, který může fungovat jako doplněk vyváženého portfolia.
 $48.63
Fond má v současnosti dividendový výnos přibližně 4,5 %, což z něj činí jeden z nejvýnosnějších ETF na trhu. To je výrazně nad průměrem celého indexu S&P 500, kde v době psaní článku vyplácelo dividendy 408 z 502 společností. Významné pozice fondu tvoří například Philip Morris (PM), Hasbro (HAS), AT&T (T), Franklin Resources (BEN) nebo Crown Castle (CCI). Podíl jednotlivých titulů je relativně rovnoměrně rozložen, přičemž žádná firma nedominuje celkové alokaci. Díky této diverzifikaci se fond stává méně citlivým na výkyvy jednotlivých titulů a nabízí stabilnější výnos.

Jedním z hlavních taháků SPYD je jeho nízký poměr nákladovosti, který činí pouhých 0,07 %. To znamená, že ročně zaplatíte jen 0,70 USD za každých investovaných 1 000 USD – náklad, který se promítá do celkové výkonnosti fondu, ale nijak nezasahuje do výplaty dividend samotnému investorovi. Pro srovnání, mnoho jiných aktivně spravovaných fondů má poplatky výrazně vyšší, často v řádu několika desetin procenta nebo více.
Fond byl spuštěn v roce 2015 a od té doby vykazuje anualizovaný výnos přibližně 8,5 %. To je sice méně než u celkového indexu S&P 500, který byl v posledních letech výrazně tažen několika technologickými giganty, ale na druhou stranu SPYD nabízí vyšší výnos v hotovosti a nižší volatilitu. Mnoho akcií s vysokou dividendou je totiž charakteristických stabilními příjmy a menšími výkyvy cen, což je zvláště přitažlivé pro konzervativnější investory nebo ty, kteří budují pasivní příjem.
Investoři by měli mít na paměti, že výnos není vše – ačkoli fond nabízí atraktivní dividendy, není zaměřen na růstové technologie s potenciálem vysokého zhodnocení kapitálu. To může být výhodou i nevýhodou, v závislosti na investiční strategii. Pokud však cílem není maximalizace růstu, ale spíše kombinace stability, příjmu a uchování hodnoty, SPYD může být rozumnou volbou.
Je také důležité poznamenat, že ačkoli index S&P 500 se aktuálně pohybuje poblíž historických maxim, samotný SPDR Portfolio S&P 500 High Dividend ETF je stále asi 8 % pod svým maximem. To může představovat příležitost pro investory, kteří hledají vstupní bod před možným dalším růstem ceny.
| Společnost | % v SPYD ETF | Dividendový yield |
|---|---|---|
| Phillip Morris (PM) | 1.85% | 3% |
| Hasbro (HAS) | 1.77% | 3.6% |
| Franklin Resources (BEN) | 1.58% | 5.3% |
| AT&T (T) | 1.58% | 4.1% |
| Crown Castle (CCI) | 1.57% | 4% |
| AES (AES) | 1.54% | 5.1% |
Vzhledem k očekávání poklesu úrokových sazeb v následujících letech by mohly mít dividendové akcie výhodu. S klesajícími výnosy státních dluhopisů se totiž dividendové akcie stávají relativně atraktivnějšími, což může zvýšit poptávku a potažmo i cenu těchto titulů – a tím i ETF, které je drží.
Tento vztah je dán tím, že cena a výnos jsou v obráceném poměru. Když výnosy klesají, ceny aktiv, která generují fixní příjem, obvykle rostou. V prostředí, kde bude Federální rezervní systém pravděpodobně snižovat sazby, by akcie s vysokými dividendami mohly zažít zvýšený zájem investorů hledajících výnos. V tomto ohledu má SPYD potenciál těžit z měnícího se makroekonomického prostředí.

Celkově je SPDR Portfolio S&P 500 High Dividend ETF vhodným nástrojem pro dlouhodobé držení, zejména pro ty, kteří hledají pravidelný příjem bez nutnosti sázet na volatilní růstové tituly. Pro agresivnější investory s preferencí růstu nemusí být tento fond tou nejvýhodnější volbou, ale pro ty, kdo staví své portfolio na výnosech, stabilitě a nízkých nákladech, představuje tento ETF atraktivní možnost.
Глава Банка Англии Бейли на слушаниях в комитете по финансам Палаты общин признал, что инфляционные риски «смещены в сторону повышения», и прямо заявил, что волатильность энергетических цен транслируется в финансовые рынки. Одновременно он категорически отверг наличие какого-либо «секретного плана повышения ставки». Бейли упомянул, что ставки по британским ипотечным кредитам выросли примерно на 75 базисных пунктов с момента начала конфликта в Заливе, причём этот рост оказался самым резким среди стран G7.
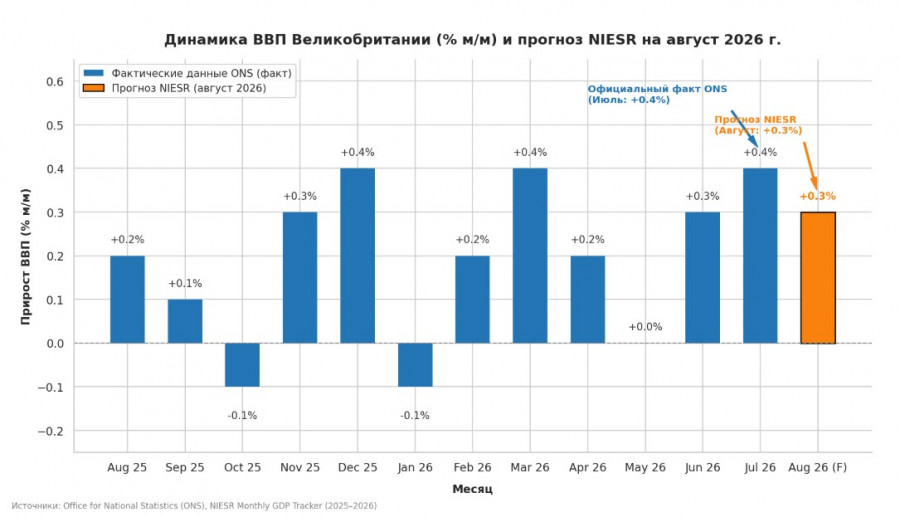
Экономические данные противоречивы. ВВП в июле вырос на 0,4% м/м, но картина в промышленности выглядит куда мрачнее - за три месяца выпуск сократился на 0,5% Торговые данные отражают слабость экспорта одновременно с устойчивостью импорта, то есть углубление структурного дефицита, обусловленного зависимостью от импорта энергоносителей.
Несмотря на то что цены на энергоносители уже достигли «неблагоприятного сценария», заложенного в июльский прогноз Банка Англии, доказательства вторичных эффектов остаются слабыми.
Ситуация в Персидском заливе добавляет решающую переменную в эту и без того сложную картину. Brent уже поднялся до 110 долларов за баррель, а пиковые значения британской газовой кривой достигают 210 пенсов за терм — уровни, которые ещё несколько месяцев назад казались маловероятными. Прогноз NIESR предполагает рост инфляции до пика в 3,8% в феврале 2027 года, а возвращение к целевому уровню 2% откладывается до 2029 года. Задолженность домохозяйств по энергетическим счетам превысила 4 миллиарда фунтов.
Трейдеры закладывают в цены повышение ставки примерно на 47 базисных пунктов до конца года.
Более высокая относительно еврозоны ставка обеспечивает стерлингу поддержку через процентный дифференциал, но любые данные, подтверждающие трансмиссию энергетического шока в базовую инфляцию способны развернуть рыночное ценообразование в сторону повышения ставки, что в краткосрочной перспективе подтолкнёт фунт вверх, но ценой дальнейшего ухудшения перспектив экономического роста.
Отчёт по инфляции за август должен показать, сохраняется ли тенденция к росту общей инфляции при стабильности базовой, что позволит Банку Англии удержать паузу без потери доверия.
Как следует из отчета CFTC, чистая короткая позиция по фунту выросла за неделю на 0.8 млрд. до -4,97 млрд. Спекулятивное позиционирование по-прежнему медвежье, расчетная цена потеряла динамику и, скорее всего, уйдет ниже долгосрочной средней.
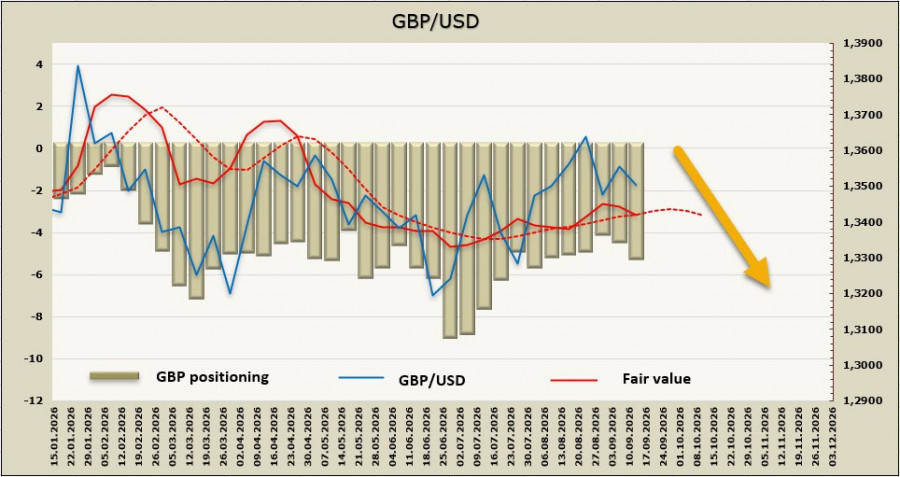
Неделей ранее мы предположили, что фунт сохранит бычий настрой, если ожидания рынка по ставке ФРС не изменяет его. Рынок не разочаровал, и практически уверен в том, что ФРС поднимет ставку в среду, что логично укрепляет доллар. Пара GBP/USD вплотную подошла к поддержке 1.3460/70, и теперь шансы на пробой стали существенно выше. Полагаем, что фунт до подведения итогов заседания FOMC 16 сентября не закрепится ниже этого уровня, но все же шансы на медвежий прорыв заметно выросли. Ели ФРС не разочарует, то следующей целью станет поддержка 1.3425. Для возобновления роста оснований стало заметно меньше.

БЫСТРЫЕ ССЫЛКИ
ForexMart is authorized and regulated in various jurisdictions.
(Reg No.23071, IBC 2015) with a registered office at First Floor, SVG Teachers Co-operative Credit Union Limited Uptown Building, Corner of James and Middle Street, Kingstown, Saint Vincent and the Grenadines
Restricted Regions: the United States of America, North Korea, Sudan, Syria and some other regions.


 Контакты