Pro dlouhodobé investory hledající stabilní příjem a zároveň určitou míru růstu může být SPDR Portfolio S&P 500 High Dividend ETF (SPYD) atraktivní volbou. Tento fond sleduje 80 nejvýnosnějších akcií z indexu S&P 500 (^GSPC) a nabízí nejen nadprůměrné dividendy, ale také nízkou nákladovost a potenciál růstu v méně volatilním balení. V době, kdy se mnoho investorů zaměřuje výhradně na technologické akcie s vysokým růstovým potenciálem, nabízí SPYD konzervativnější přístup, který může fungovat jako doplněk vyváženého portfolia.
 $48.63
Fond má v současnosti dividendový výnos přibližně 4,5 %, což z něj činí jeden z nejvýnosnějších ETF na trhu. To je výrazně nad průměrem celého indexu S&P 500, kde v době psaní článku vyplácelo dividendy 408 z 502 společností. Významné pozice fondu tvoří například Philip Morris (PM), Hasbro (HAS), AT&T (T), Franklin Resources (BEN) nebo Crown Castle (CCI). Podíl jednotlivých titulů je relativně rovnoměrně rozložen, přičemž žádná firma nedominuje celkové alokaci. Díky této diverzifikaci se fond stává méně citlivým na výkyvy jednotlivých titulů a nabízí stabilnější výnos.

Jedním z hlavních taháků SPYD je jeho nízký poměr nákladovosti, který činí pouhých 0,07 %. To znamená, že ročně zaplatíte jen 0,70 USD za každých investovaných 1 000 USD – náklad, který se promítá do celkové výkonnosti fondu, ale nijak nezasahuje do výplaty dividend samotnému investorovi. Pro srovnání, mnoho jiných aktivně spravovaných fondů má poplatky výrazně vyšší, často v řádu několika desetin procenta nebo více.
Fond byl spuštěn v roce 2015 a od té doby vykazuje anualizovaný výnos přibližně 8,5 %. To je sice méně než u celkového indexu S&P 500, který byl v posledních letech výrazně tažen několika technologickými giganty, ale na druhou stranu SPYD nabízí vyšší výnos v hotovosti a nižší volatilitu. Mnoho akcií s vysokou dividendou je totiž charakteristických stabilními příjmy a menšími výkyvy cen, což je zvláště přitažlivé pro konzervativnější investory nebo ty, kteří budují pasivní příjem.
Investoři by měli mít na paměti, že výnos není vše – ačkoli fond nabízí atraktivní dividendy, není zaměřen na růstové technologie s potenciálem vysokého zhodnocení kapitálu. To může být výhodou i nevýhodou, v závislosti na investiční strategii. Pokud však cílem není maximalizace růstu, ale spíše kombinace stability, příjmu a uchování hodnoty, SPYD může být rozumnou volbou.
Je také důležité poznamenat, že ačkoli index S&P 500 se aktuálně pohybuje poblíž historických maxim, samotný SPDR Portfolio S&P 500 High Dividend ETF je stále asi 8 % pod svým maximem. To může představovat příležitost pro investory, kteří hledají vstupní bod před možným dalším růstem ceny.
| Společnost | % v SPYD ETF | Dividendový yield |
|---|---|---|
| Phillip Morris (PM) | 1.85% | 3% |
| Hasbro (HAS) | 1.77% | 3.6% |
| Franklin Resources (BEN) | 1.58% | 5.3% |
| AT&T (T) | 1.58% | 4.1% |
| Crown Castle (CCI) | 1.57% | 4% |
| AES (AES) | 1.54% | 5.1% |
Vzhledem k očekávání poklesu úrokových sazeb v následujících letech by mohly mít dividendové akcie výhodu. S klesajícími výnosy státních dluhopisů se totiž dividendové akcie stávají relativně atraktivnějšími, což může zvýšit poptávku a potažmo i cenu těchto titulů – a tím i ETF, které je drží.
Tento vztah je dán tím, že cena a výnos jsou v obráceném poměru. Když výnosy klesají, ceny aktiv, která generují fixní příjem, obvykle rostou. V prostředí, kde bude Federální rezervní systém pravděpodobně snižovat sazby, by akcie s vysokými dividendami mohly zažít zvýšený zájem investorů hledajících výnos. V tomto ohledu má SPYD potenciál těžit z měnícího se makroekonomického prostředí.

Celkově je SPDR Portfolio S&P 500 High Dividend ETF vhodným nástrojem pro dlouhodobé držení, zejména pro ty, kteří hledají pravidelný příjem bez nutnosti sázet na volatilní růstové tituly. Pro agresivnější investory s preferencí růstu nemusí být tento fond tou nejvýhodnější volbou, ale pro ty, kdo staví své portfolio na výnosech, stabilitě a nízkých nákladech, představuje tento ETF atraktivní možnost.
Bank of England chief Andrew Bailey admitted at Commons Treasury Committee hearings that inflationary risks are "tilted to the upside" and said plainly that volatility in energy prices is being transmitted into financial markets. At the same time, he categorically rejected the existence of any "secret plan to raise rates." Bailey noted that mortgage rates in the UK have increased by roughly 75 basis points since the start of the Gulf conflict — the sharpest rise among G7 countries.
Economic data are mixed. GDP rose 0.4% month-on-month in July, but the industrial picture looks much darker — output fell 0.5% over three months. Trade figures show weak exports alongside resilient imports, deepening a structural deficit driven by dependence on energy imports.
Although energy prices have already reached the "adverse scenario" built into the Bank of England's July forecast, evidence of secondary effects remains weak.
The situation in the Persian Gulf adds a decisive variable to an already complex picture. Brent has risen to $110 per barrel, and peak values of the UK gas curve reach 210 pence per therm — levels that seemed unlikely a few months ago. NIESR projects inflation to peak at 3.8% in February 2027, with a return to the 2% target delayed until 2029. Household arrears on energy bills have exceeded £4 billion.
Traders are pricing in roughly 47 basis points of rate hikes for sterling by year-end.
A higher rate relative to the euro area supports sterling via the interest-rate differential, but any data confirming the transmission of the energy shock into core inflation could reprice markets toward further tightening. That would lift the pound in the short term but at the cost of worsening growth prospects.
The August inflation report will show whether headline inflation continues to rise while core remains stable — a result that would allow the Bank of England to pause without losing credibility.
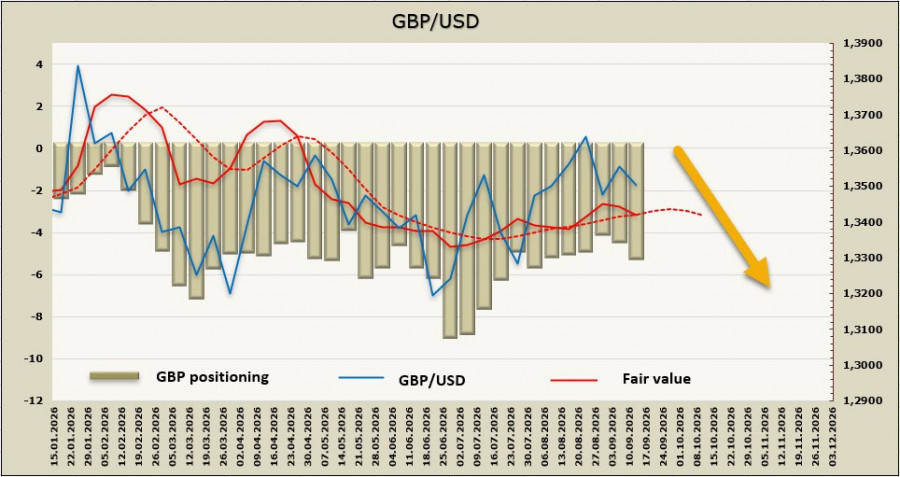
According to the CFTC report, the net short position on the pound grew by £0.8 billion over the week to –£4.97 billion. Speculative positioning remains bearish; the implied price momentum has weakened and is likely to move below its long-term average.
A week earlier, we suggested the pound would retain a bullish bias if Federal Reserve rate expectations did not change. The market did not disappoint and now sees the Fed hiking on Wednesday, which logically strengthens the dollar. GBP/USD has approached support at 1.3460–1.3470, and the odds of a breakout have risen materially. We don't expect the pound to close decisively below this level before the FOMC decision on September 16, but the chances of a bearish break have clearly increased. If the Fed does not disappoint, the next target will be support at 1.3425. There are noticeably fewer grounds now to expect a renewed rise.
ForexMart is authorized and regulated in various jurisdictions.
(Reg No.23071, IBC 2015) with a registered office at First Floor, SVG Teachers Co-operative Credit Union Limited Uptown Building, Corner of James and Middle Street, Kingstown, Saint Vincent and the Grenadines
Restricted Regions: the United States of America, North Korea, Sudan, Syria and some other regions.


 コンタクトする