Pro dlouhodobé investory hledající stabilní příjem a zároveň určitou míru růstu může být SPDR Portfolio S&P 500 High Dividend ETF (SPYD) atraktivní volbou. Tento fond sleduje 80 nejvýnosnějších akcií z indexu S&P 500 (^GSPC) a nabízí nejen nadprůměrné dividendy, ale také nízkou nákladovost a potenciál růstu v méně volatilním balení. V době, kdy se mnoho investorů zaměřuje výhradně na technologické akcie s vysokým růstovým potenciálem, nabízí SPYD konzervativnější přístup, který může fungovat jako doplněk vyváženého portfolia.
 $48.63
Fond má v současnosti dividendový výnos přibližně 4,5 %, což z něj činí jeden z nejvýnosnějších ETF na trhu. To je výrazně nad průměrem celého indexu S&P 500, kde v době psaní článku vyplácelo dividendy 408 z 502 společností. Významné pozice fondu tvoří například Philip Morris (PM), Hasbro (HAS), AT&T (T), Franklin Resources (BEN) nebo Crown Castle (CCI). Podíl jednotlivých titulů je relativně rovnoměrně rozložen, přičemž žádná firma nedominuje celkové alokaci. Díky této diverzifikaci se fond stává méně citlivým na výkyvy jednotlivých titulů a nabízí stabilnější výnos.

Jedním z hlavních taháků SPYD je jeho nízký poměr nákladovosti, který činí pouhých 0,07 %. To znamená, že ročně zaplatíte jen 0,70 USD za každých investovaných 1 000 USD – náklad, který se promítá do celkové výkonnosti fondu, ale nijak nezasahuje do výplaty dividend samotnému investorovi. Pro srovnání, mnoho jiných aktivně spravovaných fondů má poplatky výrazně vyšší, často v řádu několika desetin procenta nebo více.
Fond byl spuštěn v roce 2015 a od té doby vykazuje anualizovaný výnos přibližně 8,5 %. To je sice méně než u celkového indexu S&P 500, který byl v posledních letech výrazně tažen několika technologickými giganty, ale na druhou stranu SPYD nabízí vyšší výnos v hotovosti a nižší volatilitu. Mnoho akcií s vysokou dividendou je totiž charakteristických stabilními příjmy a menšími výkyvy cen, což je zvláště přitažlivé pro konzervativnější investory nebo ty, kteří budují pasivní příjem.
Investoři by měli mít na paměti, že výnos není vše – ačkoli fond nabízí atraktivní dividendy, není zaměřen na růstové technologie s potenciálem vysokého zhodnocení kapitálu. To může být výhodou i nevýhodou, v závislosti na investiční strategii. Pokud však cílem není maximalizace růstu, ale spíše kombinace stability, příjmu a uchování hodnoty, SPYD může být rozumnou volbou.
Je také důležité poznamenat, že ačkoli index S&P 500 se aktuálně pohybuje poblíž historických maxim, samotný SPDR Portfolio S&P 500 High Dividend ETF je stále asi 8 % pod svým maximem. To může představovat příležitost pro investory, kteří hledají vstupní bod před možným dalším růstem ceny.
| Společnost | % v SPYD ETF | Dividendový yield |
|---|---|---|
| Phillip Morris (PM) | 1.85% | 3% |
| Hasbro (HAS) | 1.77% | 3.6% |
| Franklin Resources (BEN) | 1.58% | 5.3% |
| AT&T (T) | 1.58% | 4.1% |
| Crown Castle (CCI) | 1.57% | 4% |
| AES (AES) | 1.54% | 5.1% |
Vzhledem k očekávání poklesu úrokových sazeb v následujících letech by mohly mít dividendové akcie výhodu. S klesajícími výnosy státních dluhopisů se totiž dividendové akcie stávají relativně atraktivnějšími, což může zvýšit poptávku a potažmo i cenu těchto titulů – a tím i ETF, které je drží.
Tento vztah je dán tím, že cena a výnos jsou v obráceném poměru. Když výnosy klesají, ceny aktiv, která generují fixní příjem, obvykle rostou. V prostředí, kde bude Federální rezervní systém pravděpodobně snižovat sazby, by akcie s vysokými dividendami mohly zažít zvýšený zájem investorů hledajících výnos. V tomto ohledu má SPYD potenciál těžit z měnícího se makroekonomického prostředí.

Celkově je SPDR Portfolio S&P 500 High Dividend ETF vhodným nástrojem pro dlouhodobé držení, zejména pro ty, kteří hledají pravidelný příjem bez nutnosti sázet na volatilní růstové tituly. Pro agresivnější investory s preferencí růstu nemusí být tento fond tou nejvýhodnější volbou, ale pro ty, kdo staví své portfolio na výnosech, stabilitě a nízkých nákladech, představuje tento ETF atraktivní možnost.
Der Chef der Bank of England, Andrew Bailey, räumte in Anhörungen des Treasury Committee im Unterhaus ein, dass die Inflationsrisiken „nach oben verzerrt“ seien, und stellte klar, dass die Volatilität der Energiepreise in die Finanzmärkte hineinwirkt. Gleichzeitig wies er ausdrücklich die Existenz eines „geheimen Plans zur Anhebung der Zinsen“ zurück. Bailey wies darauf hin, dass die Hypothekenzinsen im Vereinigten Königreich seit Beginn des Golfkonflikts um rund 75 Basispunkte gestiegen sind – der stärkste Anstieg unter den G7-Ländern.
Die Konjunkturdaten fallen gemischt aus. Das BIP stieg im Juli gegenüber dem Vormonat um 0,4 %, doch das Bild in der Industrie ist deutlich trüber – die Produktion ging innerhalb von drei Monaten um 0,5 % zurück. Die Außenhandelszahlen zeigen schwache Exporte bei gleichzeitig robusten Importen, was das strukturelle Defizit verschärft, das durch die Abhängigkeit von Energieimporten getrieben wird.
Obwohl die Energiepreise bereits das „adverse scenario“ erreicht haben, das in der Juli-Prognose der Bank of England zugrunde gelegt wurde, bleibt die Evidenz für Zweitrundeneffekte bislang schwach.
Die Lage im Persischen Golf fügt einem bereits komplexen Gesamtbild einen entscheidenden zusätzlichen Faktor hinzu. Brent ist auf 110 US-Dollar pro Barrel gestiegen, und die Spitzenwerte entlang der britischen Gaskurve erreichen 210 Pence pro therm – Niveaus, die vor wenigen Monaten noch unwahrscheinlich schienen. NIESR prognostiziert, dass die Inflation im Februar 2027 mit 3,8 % ihren Höhepunkt erreichen und das 2 %-Ziel erst 2029 wieder erreicht wird. Die Zahlungsrückstände der privaten Haushalte bei Energierechnungen haben inzwischen 4 Milliarden £ überschritten.
Händler preisen bis zum Jahresende etwa 47 Basispunkte an Zinserhöhungen für das Pfund ein.
Ein höherer Zinssatz im Vergleich zum Euroraum stützt das Pfund über den Zinsdifferenzial-Effekt, doch jede Datenevidenz, die eine Übertragung des Energieschocks in die Kerninflation bestätigt, könnte die Märkte in Richtung weiterer Straffung umschichten. Das würde das Pfund kurzfristig aufwerten, allerdings auf Kosten der Wachstumsaussichten.
Der Inflationsbericht für August wird zeigen, ob die Gesamtinflation weiter steigt, während die Kerninflation stabil bleibt – ein Ergebnis, das der Bank of England eine Pause ermöglichen würde, ohne ihre Glaubwürdigkeit zu gefährden.
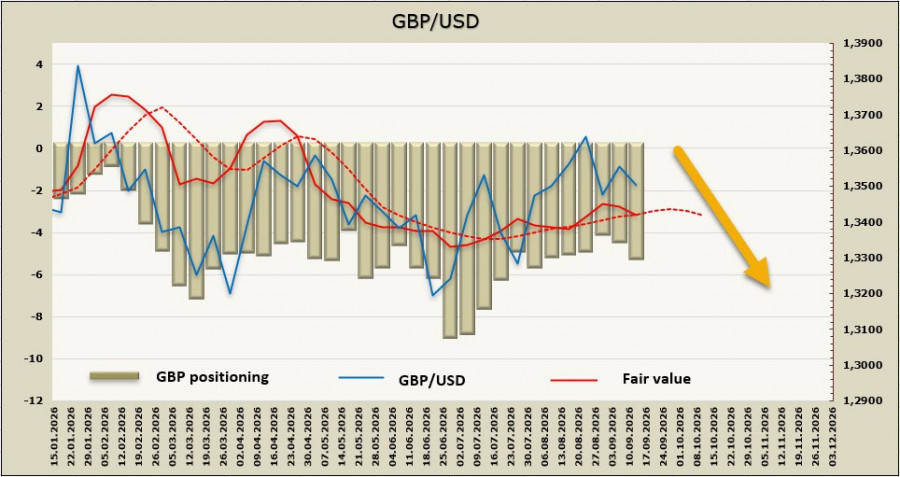
Dem CFTC-Bericht zufolge stieg die Netto-Short-Position auf das Pfund innerhalb einer Woche um 0,8 Milliarden £ auf –4,97 Milliarden £. Die spekulative Positionierung bleibt bärisch; das implizite Preismomentum hat nachgelassen und dürfte sich unter seinen langfristigen Durchschnitt bewegen.
Eine Woche zuvor hatten wir angedeutet, dass das Pfund seine bullische Tendenz beibehalten würde, sofern sich die Zinserwartungen gegenüber der Federal Reserve nicht verändern. Der Markt hat nicht enttäuscht und rechnet nun mit einer Zinserhöhung der Fed am Mittwoch, was den Dollar folgerichtig stärkt. GBP/USD hat sich der Unterstützung bei 1,3460–1,3470 genähert, und die Wahrscheinlichkeit eines Ausbruchs nach unten hat deutlich zugenommen. Wir erwarten nicht, dass das Pfund vor der FOMC-Entscheidung am 16. September klar unter diesem Niveau schließt, aber die Chancen auf einen bärischen Durchbruch haben sich eindeutig erhöht. Enttäuscht die Fed nicht, wäre das nächste Ziel die Unterstützung bei 1,3425. Die Argumente für einen erneuten Anstieg haben sich nun spürbar verringert.

QUICK LINKS
ForexMart is authorized and regulated in various jurisdictions.
(Reg No.23071, IBC 2015) with a registered office at First Floor, SVG Teachers Co-operative Credit Union Limited Uptown Building, Corner of James and Middle Street, Kingstown, Saint Vincent and the Grenadines
Restricted Regions: the United States of America, North Korea, Sudan, Syria and some other regions.


 Kontakt mit uns aufnehmen