Od tarczy do miecza: Teheran zmienia doktrynę wojskową Teheran nie zamierza już ograniczać się do roli strony wyłącznie reagującej na zagrożenia. Korpus Strażników Rewolucji Islamskiej (IRGC) miał oficjalnie ogłosić przejście
Od tarczy do miecza: Teheran zmienia doktrynę wojskową
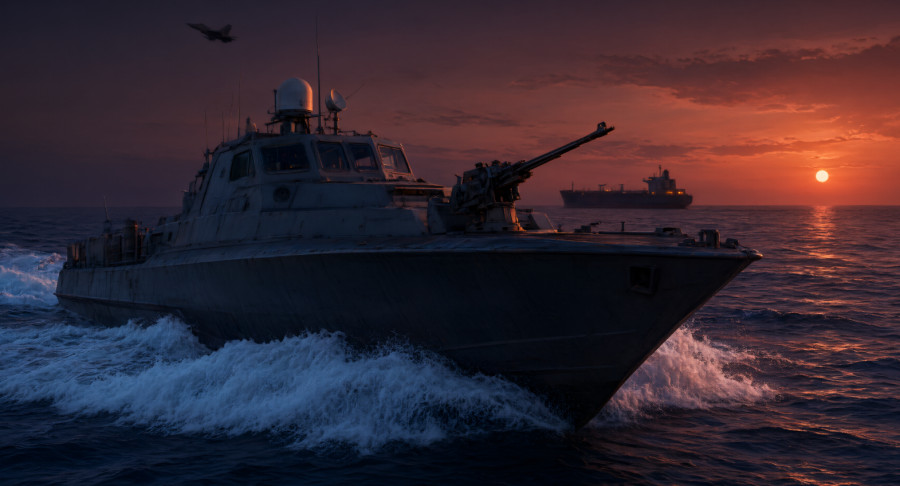
Teheran nie zamierza już ograniczać się do roli strony wyłącznie reagującej na zagrożenia. Korpus Strażników Rewolucji Islamskiej (IRGC) miał oficjalnie ogłosić przejście do zdecydowanej strategii ofensywnej, opartej na działaniach asymetrycznych. Rzecznik IRGC, Hossein Mohebbi podkreślił, że Iran odchodzi od koncepcji ograniczonej do działań odwetowych, stawiając na uderzenia wyprzedzające i operacje na pełną skalę, mające zademonstrować determinację oraz potencjał militarny kraju.
Za słowami idą czyny. Obiektem ataków stały się tankowce i statki handlowe w Zatoce Perskiej, a w pobliżu Cieśniny Ormuz miało dojść do zaminowania szlaku żeglugowego. Jednocześnie wspierani przez Iran jemeńscy Huti nasilili ataki na Arabię Saudyjską, wymierzone m.in. w infrastrukturę energetyczną. Według przytoczonych doniesień celem uderzenia stało się także lotnisko w Dammam.
Donald Trump a impas gazowy w Europie
Donald Trump stanowczo wykluczył możliwość rozmów z Iranem i zasugerował podjęcie zdecydowanych kroków wobec Teheranu. Ewentualne decyzje w tej sprawie mogą zapaść po wyborach środkowej kadencji. Prezydent USA twierdzi, że gospodarka i potencjał militarny Iranu są już znacząco osłabione, a zaostrzenie presji ze strony Waszyngtonu uniemożliwiło Iranowi uzyskanie broni jądrowej. Jednocześnie bezpośrednia eskalacja konfliktu przed wyborami może wiązać się dla Białego Domu ze zbyt dużym ryzykiem politycznym. Mimo to stanowisko administracji wskazuje na ograniczoną przestrzeń do kompromisu dyplomatycznego z Teheranem.
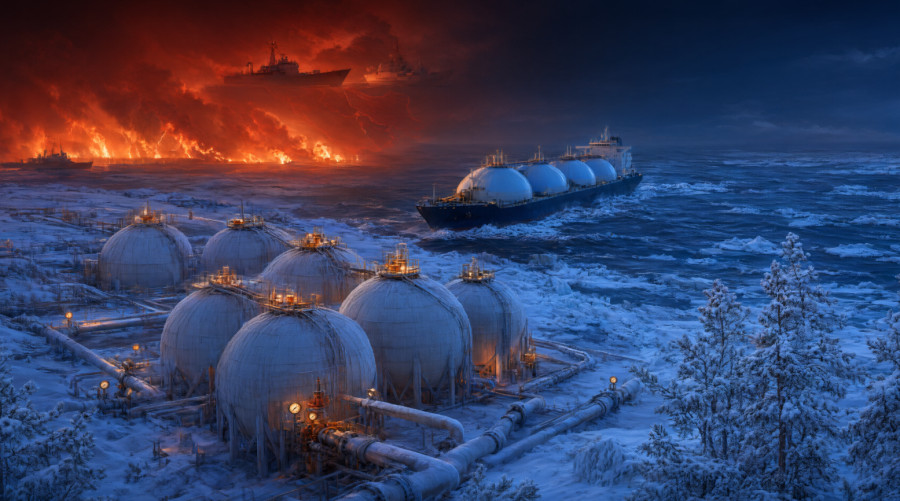
Tymczasem Europa zbliża się do poważnego kryzysu energetycznego. Wynika on nie tyle z globalnego niedoboru skroplonego gazu ziemnego (LNG), ile ze strategicznych błędów oraz zaciętej rywalizacji z Azją. Choć fizyczna dostępność dostaw LNG pozostaje zapewniona, rekordowo wysokie ceny wskazują na rosnące napięcia na rynku gazu. Oczekiwanie na korzystniejsze warunki zakupowe sprawiło, że europejskie magazyny nie zostały zapełnione w wystarczającym stopniu i przed sezonem grzewczym osiągnęły jedynie około 72% pojemności. Presję na ceny zwiększyły dodatkowo pilne zakupy gazu przez Chiny, poszukujące alternatyw w obliczu kryzysu na rynku węgla. W rezultacie Europa i Azja coraz intensywniej konkurują o dostępne dostawy LNG, a nadchodząca zima może stać się poważnym testem dla europejskiego bezpieczeństwa energetycznego i kondycji gospodarczej regionu.
Gdy zasady przestają działać: dlaczego rynki zachowują się nielogicznie
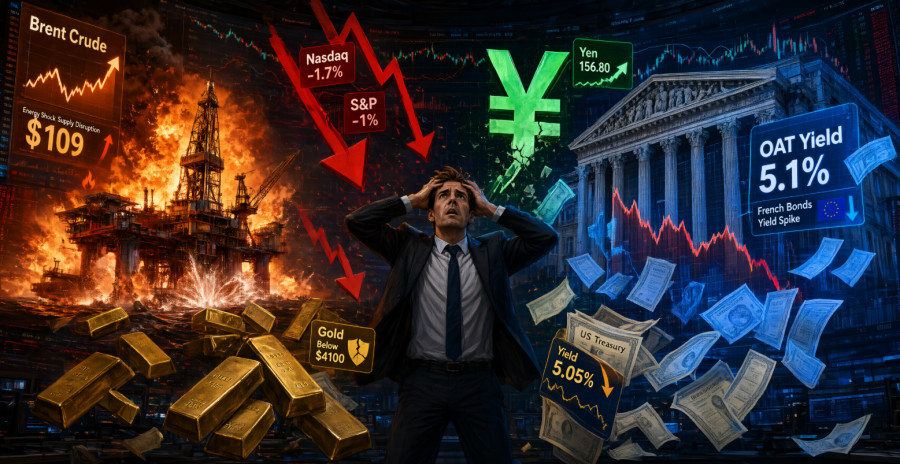
Klasyczny schemat – spadki rentowności obligacji przy jednoczesnych wzrostach na giełdach – obecnie nie się sprawdza. Inwestorzy masowo kupują obligacje, jednocześnie wyprzedając akcje, złoto i srebro. Umacnia się również jen. Głównym czynnikiem nie jest nastroje wokół Fed, lecz toksyczna mieszanka szoku na rynku ropy (cena ropy Brent przekroczyła 109 USD po ataku na Saudi Aramco) oraz kryzysu zadłużenia we Francji (rentowność francuskich obligacji skarbowych OAT osiągnęła poziomy niewidziane od 2002 roku). Paradoks polega na tym, że wzrost cen ropy podbija oczekiwania inflacyjne i zwiększa prawdopodobieństwo grudniowej podwyżki stóp procentowych przez Fed, jednocześnie czyniąc aktywa o realnej stopie zwrotu – takie jak metale – mniej atrakcyjnymi, mimo ich statusu "bezpiecznej przystani".
Presję zwiększają rozczarowujące wyniki finansowe spółek związanych z sektorem sztucznej inteligencji. Akcje Lam Research spadły o 8,5%, IBM stracił 5,4%, a Tesla potaniała o blisko 5% po obniżeniu prognoz dotyczących nakładów inwestycyjnych. Jen umocnił się do poziomu około 156,80 za dolara, w związku z sygnałami płynącymi z Banku Japonii, który sugeruje możliwość normalizacji polityki pieniężnej w grudniu. Nie mamy tu do czynienia z klasyczną, szeroką ucieczką od ryzyka - napięcia rynkowe skoncentrowane są przede wszystkim w Stanach Zjednoczonych i Europie. Dopóki cena ropy utrzymuje się w okolicach 110 USD, a sytuacja wokół francuskiego długu pozostaje niestabilna, rynki pozostaną podatne na wstrząsy i będą znajdować się w stanie delikatnej równowagi. Uwaga inwestorów skupia się teraz na posiedzeniu FOMC zaplanowanym na 27–28 października, od którego oczekuje się sygnałów dotyczących ewentualnych zmian stóp procentowych w grudniu.

SZYBKIE LINKI
ForexMart is authorized and regulated in various jurisdictions.
(Reg No.23071, IBC 2015) with a registered office at First Floor, SVG Teachers Co-operative Credit Union Limited Uptown Building, Corner of James and Middle Street, Kingstown, Saint Vincent and the Grenadines
Restricted Regions: the United States of America, North Korea, Sudan, Syria and some other regions.


 Skontaktuj się z ForexMart