Mardi, l’euro tente de se reprendre après les pertes enregistrées la veille, mais avec un succès limité. La montée des incertitudes politiques et la dégradation des perspectives budgétaires ravivent en effet les craintes quant au risque de propagation de la crise de la dette dans la région. Les chiffres des commandes industrielles en Allemagne n’ont pas apporté de soutien significatif à la monnaie unique.
Selon les données publiées mardi par l’Office fédéral de la statistique allemand (Destatis), les nouvelles commandes de biens manufacturés en Allemagne ont chuté de 10,6 % en août, après une hausse de 3,2 % en juillet. En rythme annuel, le volume des commandes a progressé de 2,7 %, contre une hausse de 14 % le mois précédent.
La principale explication de ces chiffres en août réside dans la forte contraction des ventes dans le segment des équipements de transport (avions, navires, trains et matériel militaire), qui ont reculé de 61 % en données corrigées des variations saisonnières, après un doublement des commandes dans ce segment en juillet. Si l’on exclut les grosses commandes, les ventes dans les autres catégories de biens n’ont diminué que de 0,1 %.
L’euro reste également pénalisé par la montée des inquiétudes liées à l’endettement public et à l’instabilité politique. L’écart de rendement entre les obligations d’État françaises (OAT) et les obligations d’État allemandes (Bunds) a atteint des niveaux qui n’avaient plus été observés depuis la crise financière de 2009. La France est confrontée à une impasse politique qui exclut, au moins jusqu’à l’élection présidentielle de 2027, l’adoption de mesures significatives de réduction des dépenses.
La situation est encore compliquée par l’annonce, par le Premier ministre espagnol Pedro Sanchez, de la tenue d’élections anticipées en novembre. Par ailleurs, l’instabilité au sein du gouvernement de Friedrich Merz en Allemagne entretient un climat d’incertitude politique qui dissuade les investisseurs de détenir de l’euro.
Les prix du pétrole exercent eux aussi une pression sur la monnaie, même si le repli récent depuis leurs niveaux extrêmes offre un certain répit à la devise unique. Lundi, le prix du Brent est repassé sous le seuil clé des 100 dollars le baril, ce qui a permis à EUR/USD de remonter au‑dessus de 1,1200.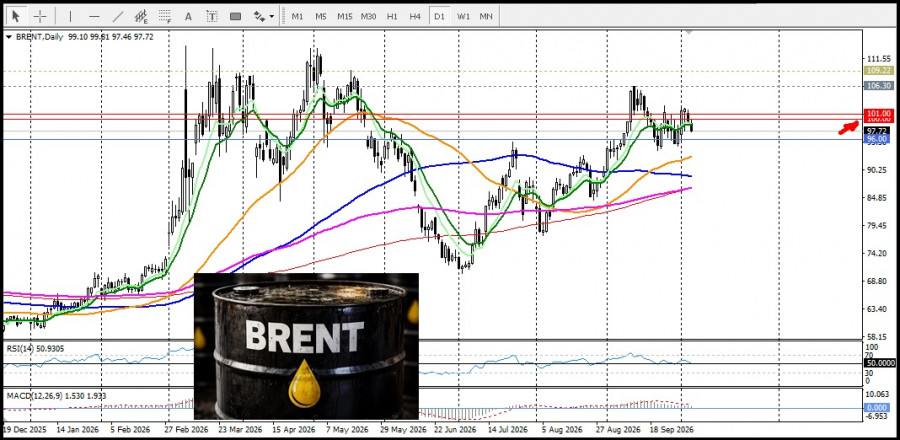 Selon des informations en provenance du Moyen-Orient, le volume de pétrole transporté par le détroit d’Ormuz a fortement augmenté. Toutefois, les cours restent plus de 25 % au‑dessus de leurs points bas d’août, dans un contexte où la situation autour du conflit entre les États-Unis et l’Iran demeure incertaine et où les perspectives d’un règlement pacifique restent très floues.
La Banque centrale européenne (BCE) se trouve dans une position délicate et doit calibrer sa politique monétaire avec prudence. Un nouveau resserrement pourrait déclencher une intensification des ventes d’obligations d’État. À l’inverse, l’inflation reste nettement au‑dessus de l’objectif de 2 % et a peu de chances de refluer sans amélioration substantielle de la situation au Moyen-Orient, ce qui ajoute un facteur d’incertitude supplémentaire aux perspectives économiques de la zone euro.
Parallèlement, les données de l’indice ISM des services aux États‑Unis, publiées lundi, ont montré que la croissance de l’activité des entreprises avait ralenti plus fortement que prévu en septembre, sur fond de hausse des coûts et de demande toujours robuste. Néanmoins, le dollar américain continue de bénéficier du soutien des rendements élevés des Treasuries, qui ont atteint de nouveaux plus hauts de plusieurs années.
Sur le plan technique, les oscillateurs sont négatifs, ce qui confirme l’avantage des vendeurs sur le marché. Toutefois, l’indice de force relative (RSI) se situe en zone de survente, signalant la possibilité d’une correction. La zone 1,1260–1,1286 constitue une résistance, tandis que le seuil psychologique de 1,1200 offre un support.

QUICK LINKS
ForexMart is authorized and regulated in various jurisdictions.
(Reg No.23071, IBC 2015) with a registered office at First Floor, SVG Teachers Co-operative Credit Union Limited Uptown Building, Corner of James and Middle Street, Kingstown, Saint Vincent and the Grenadines
Restricted Regions: the United States of America, North Korea, Sudan, Syria and some other regions.


 Contactez-nous