Die zentrale Spannung dieser Woche dreht sich um die US‑Zwischenwahlen. Erste vorläufige Zahlen werden bis Mittwochmorgen vorliegen, doch die endgültige Auszählung der Stimmzettel kann traditionell Wochen dauern. Unterdessen stellen
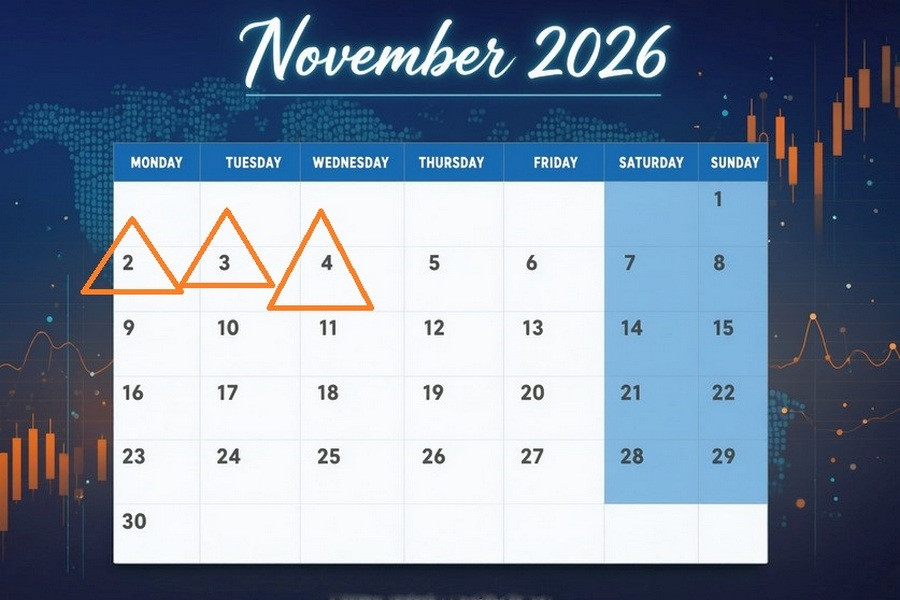
Die zentrale Spannung dieser Woche dreht sich um die US‑Zwischenwahlen. Erste vorläufige Zahlen werden bis Mittwochmorgen vorliegen, doch die endgültige Auszählung der Stimmzettel kann traditionell Wochen dauern. Unterdessen stellen die amerikanischen Wähler neue Beteiligungsrekorde auf – mehr als 20 % aller registrierten Wähler haben bereits während der ersten vier Tage der vorzeitigen Stimmabgabe gewählt. Der Zwischenwahlrekord von 2022 ist damit offiziell gebrochen. In 27 Bundesstaaten, die eine strenge Parteiregistrierung führen, zeigt sich laut Quellen eine deutliche Schieflage:
Dennoch ist es zu früh, die Republicans abzuschreiben. Historisch bevorzugen konservative Wähler, ihre Stimme persönlich am eigentlichen Wahltag abzugeben. Auf Prognosemärkten wie Polymarket ist die Lage angespannt: Die Wahrscheinlichkeit, dass die Democrats die Kontrolle über den Senat gewinnen, wird mit 69 % gehandelt, während die Kontrolle über das Repräsentantenhaus nahezu vollständig der Democratic Party zugeschrieben wird. Der übergeordnete Hintergrund dieser Wahl ist ein massiver wirtschaftlicher Druck auf die privaten Haushalte. Bloomberg berichtet, dass heute exakt die Hälfte der Ausgaben einer durchschnittlichen US‑Familie allein auf Wohnen und Nahrungsmittel entfällt – die schlechteste Lebenshaltungskosten‑Bilanz seit 15 Jahren. Die Wähler stimmen mit ihrem Geldbeutel ab.
Warum wettet Wall Street auf eine gesetzgeberische Blockade?
Klar gesagt: Die grundlegende Wirtschaftspolitik der Vereinigten Staaten wird sich nach der Wahl kaum radikal ändern. Der Iran‑Konflikt, umfassende Schutzzölle im Handel und das riesige Haushaltsdefizit des Bundes bleiben unabhängig von der Zusammensetzung des Kongresses bestehen. Für Portfolioinvestoren ist das Kräfteverhältnis jedoch entscheidend. Ein geteilter Kongress wird 2027 unweigerlich einen brutalen Streit über die Anhebung der Schuldenobergrenze des Bundes auslösen. Die Finanzmärkte müssen daher drei zentrale Szenarien einpreisen:
Während Washington sich auf die Auszählung vorbereitet, spielt sich im Technologiesektor an der Wall Street ein eigenes Drama ab. Die Aktien der großen Tech‑Konzerne sind unter die Niveaus gefallen, zu denen diese Unternehmen kürzlich riesige Summen zur Finanzierung von Rechenzentren und Chipkäufen aufgenommen haben. Anleger glauben nicht mehr an endloses Wachstum beim bloßen Schlagwort „AI“:
Insgesamt liegen Emissionen von mehr als 133 Mrd. US‑Dollar derzeit „unter Wasser“. An der Wall Street wachsen die Zweifel: Werden sich diese gewaltigen Investitionsausgaben jemals auszahlen? Bedeutet dies das Ende der blinden Finanzierung jedes Projekts mit dem Label „AI“? Als weiteren besorgniserregenden Hinweis auf steigende Technologierisiken erhielt die Finanzwelt einen Cybersicherheits‑Alarm: Das FBI beschuldigte offiziell eine nordkoreanische, staatsnahe Hackergruppe namens „TraderTraitor“ eines beispiellosen Angriffs auf eine Krypto‑Börse.
In der Folge wurden Vermögenswerte im Wert von rund 6 Mrd. US‑Dollar von Binance gestohlen. US‑Behörden haben die Geldwäschekette offengelegt:
FBI und IRS gaben eine Eilwarnung an private Fintech‑Unternehmen, Handelsplätze und Validatoren heraus: Adressen mit Bezug zu TraderTraitor müssen umgehend und umfassend blockiert werden. Dieser Präzedenzfall verdeutlicht, wie verwundbar die moderne digitale Infrastruktur gegenüber ausgefeilten Angriffsformen der nächsten Generation bleibt.
Die Märkte treten im November in ein Kreuzfeuer ein: Das Votum der Wähler steht bevor, die Widerstandskraft der Tech‑Giganten wird neu bewertet, und die geopolitischen Risiken nehmen zu. Eine Atempause ist nicht in Sicht.
2. November, 01:00 Uhr / Australien / S&P Global Manufacturing PMI (final, Okt.) / vorher: 52,0 / aktuell: 49,6 / Konsens: 49,7 / AUD/USD – steigt
Die September‑Erhebung von S&P Global verzeichnete einen Übergang des australischen Verarbeitenden Gewerbes in die Kontraktion: Der zusammengesetzte PMI fiel auf 49,6, belastet durch eine nachlassende Kundennachfrage und den ersten Rückgang bei den Neuaufträgen seit drei Monaten. Die Vorsicht der Käufer wurde getrieben durch:
Unternehmen waren gezwungen, ihre Rohstoffkäufe angesichts anhaltender Störungen in der Seelogistik zu drosseln. Zugleich führten steigende Kosten für Energie, Transport und Arbeit zu einer Beschleunigung der Erzeugerpreisinflation, sodass die Fabriken diese Mehrkosten über höhere Verkaufspreise weitergaben. Für die endgültige Oktober‑Veröffentlichung wird ein moderater Anstieg des Aktivitätsindikators erwartet, was den australischen Dollar stützen dürfte.
2. November, 01:00 Uhr / Australien / Melbourne Institute Inflation Gauge (Okt.) / vorher: 4,8 % / aktuell: 2,8 % / Konsens: – / AUD/USD – volatil
Der führende Inflationsindikator des Melbourne Institute zeigte eine deutliche Verlangsamung des Preisauftriebs auf 2,8 % nach 4,8 % im Vormonat. Der monatliche Indikator, ein früher Signalgeber für die offiziellen Quartalsdaten, spiegelte eine spürbare Entspannung des Preisdrucks in zentralen Kategorien von Konsumgütern und ‑dienstleistungen wider. Mangels Konsensprognose könnte die Veröffentlichung eine erhöhte Volatilität des australischen Dollars auslösen.
2. November, 03:30 Uhr / Australien / Baugenehmigungen (Sep) / vorher: 10,9 % / aktuell: 10,3 % / Konsens: -4,7 % / AUD/USD – fällt
Die Baugenehmigungen in Australien zeigten im August eine moderate Verlangsamung des Wachstumstempos auf 10,3 %, lagen damit aber weiterhin deutlich über dem langfristigen historischen Durchschnitt von rund 2,5 %. Die jüngste Stärke wurde durch die Fertigstellung zuvor genehmigter Entwicklungsprojekte gestützt. Das Interesse von Investoren an neuen Projekten wird jedoch weiterhin gedämpft durch:
Für den September wird ein kräftiger Einbruch der Bautätigkeit in eine tiefe Kontraktion erwartet, was den australischen Dollar belasten dürfte.
2. November, 03:30 Uhr / Japan / S&P Global Manufacturing PMI (final, Okt.) / vorher: 54,9 / aktuell: 54,1 / Konsens: 53,3 / USD/JPY – steigt
Das Verarbeitende Gewerbe Japans verzeichnete im September eine Wachstumsverlangsamung: Der PMI lag bei 54,1 und spiegelte den verhaltensten Anstieg von Produktion und Absatzvolumen der vergangenen Monate wider. Dennoch haben japanische Unternehmen:
was die Lagerbestände auf den höchsten Stand seit fast vier Jahren trieb, da sich die Unternehmen auf eingehende Aufträge vorbereiteten. Für die endgültige Oktober‑Veröffentlichung wird mit einer weiteren Abkühlung des industriellen Impulses gerechnet, was den Yen belasten dürfte.
2. November, 04:45 Uhr / China / RatingDog Manufacturing PMI (Okt.) / vorher: 51,5 / aktuell: 52,1 / Konsens: 52,0 / Brent – fällt, USD/CNY – steigt
Der chinesische Manufacturing PMI von RatingDog stieg im September auf 52,1 und damit auf das höchste Expansionstempo seit Mitte des Frühjahrs, getragen von einem synchronen Anziehen der Inlands‑ und Auslandsnachfrage.
Die Fabriken fuhren Produktion und Neueinstellungen hoch, um den Auftragseingang zu bewältigen, während ein viermonatiger Anstieg der Rohstoffpreise die Unternehmen dazu veranlasste, ihre Verkaufspreise leicht anzuheben. Der Geschäftsausblick hellte sich auf, blieb aber unter den langfristigen Durchschnittswerten. Der Oktober‑Konsens geht von einer leichten Verlangsamung des Expansionstempos aus, was auf Brent‑Rohöl lasten und USD/CNY nach oben treiben dürfte.
2. November, 08:30 Uhr / Australien / RBA‑Rohstoffpreisindex (Okt.) / vorher: 16,2 % / aktuell: 15,5 % / Konsens: 15,1 % / AUD/USD – fällt
Der Rohstoffpreisindex der RBA verlangsamte sich im September auf 15,5 % und erreichte damit ein Sechsmonatstief. Abwärtsdruck kam von:
Diese Rückgänge überwogen die positiven Entwicklungen in der Landwirtschaft und bei einigen Nichteisenmetallen. In AUD gerechnet stieg der Exportrohstoffkorb um 6,6 %, was einen moderaten Wechselkurseffekt widerspiegelt. Analysten erwarten im Oktober eine weitere Abschwächung des Rohstoffpreisanstiegs, was auf Abwärtsrisiken für den Aussie hindeutet.
2. November, 10:00 Uhr / Deutschland / Einzelhandelsumsätze (Sep) / vorher: -2,2 % / aktuell: -0,4 % / Konsens: -0,3 % / EUR/USD – steigt
Die deutschen Einzelhandelsumsätze gingen im August um 0,4 % zurück und verlangsamten damit den Rückgang deutlich gegenüber dem Minus von 2,2 % im Juli. Obwohl die Konsumausgaben weiterhin hinter dem langfristigen Durchschnitt von rund 0,5 % zurückbleiben, zeigt die Abschwächung der Schrumpfungsdynamik im Einzelhandel, dass sich die Haushalte allmählich an das aktuelle Preisniveau anpassen. Für September wird laut Konsens mit einer gewissen Verbesserung gerechnet, was den Euro unterstützt.
2. November, 11:55 / Deutschland / S&P Global Einkaufsmanagerindex (verarbeitendes Gewerbe, final, Okt) / vorher: 54,3 / aktuell: 53,9 / Konsens: 54,2 / EUR/USD – steigt Der deutsche Einkaufsmanagerindex für das verarbeitende Gewerbe ist im Oktober auf 54,2 gestiegen, den höchsten Stand seit zwei Monaten, und bestätigt eine anhaltende Verbesserung der Industriebedingungen:
Die Erzeugerpreisinflation beschleunigte sich infolge höherer Öl-, Rohstoff- und Komponentenpreise auf Niveaus, die seit Mai nicht mehr erreicht wurden, und dämpfte dadurch die Sechs-Monats-Erwartungen der Hersteller. Die endgültige Bestätigung des industriellen Aufschwungs in der größten Volkswirtschaft Europas wird den Euro stützen.
2. November, 12:00 / Eurozone / S&P Global Einkaufsmanagerindex (verarbeitendes Gewerbe, final, Okt) / vorher: 52,7 / aktuell: 52,9 / Konsens: 52,4 / EUR/USD – fällt Der endgültige Einkaufsmanagerindex für das verarbeitende Gewerbe in der Eurozone ist im Oktober auf 52,4 gesunken, ein Drei-Monats-Tief, und spiegelt einen moderaten Beschäftigungsrückgang nach zwei Monaten kontinuierlichen Wachstums wider. Vor dem Hintergrund der erneut aufflammenden Spannungen im Nahen Osten beschleunigten europäische Fabriken ihre vorsorglichen Materialkäufe deutlich, was zu annähernd vierjährigen Höchstständen bei den Rohstoffbeständen und zur stärksten Verlängerung der Lieferzeiten seit Beginn des Sommers führte. Stark steigende Kosten für Energie, Kraftstoffe und Transport lösten einen deutlichen Anstieg der Inputkosteninflation aus, der über den Jahresdurchschnitt hinausging. Für die nächste Veröffentlichung wird mit einer Abschwächung der industriellen Expansion im Währungsraum gerechnet, was den Euro unter Druck setzen dürfte.
2. November, 12:30 / Vereinigtes Königreich / S&P Global Einkaufsmanagerindex (verarbeitendes Gewerbe, final, Okt) / vorher: 51,9 / aktuell: 51,7 / Konsens: 52,8 / GBP/USD – steigt
Die britische Industrie verzeichnete im Oktober die deutlichste Verbesserung der Geschäftsbedingungen seit dem späten Frühjahr. Der zusammengesetzte PMI stieg auf 52,8, begünstigt durch:
Trotz lokal zurückhaltender Neueinstellungen führten Engpässe bei Elektronikkomponenten und durch die Nahostkrise verursachte Störungen in der Seelogistik – die die Lagerbestände bereits den fünften Monat in Folge ausgedünnt haben – angesichts der Aussicht auf umfangreiche Verteidigungs- und KI-bezogene Infrastrukturinvestitionen zu einer verbesserten Zuversicht unter britischen Herstellern. Eine erwartete Beschleunigung der industriellen Aktivität wird das Pfund stützen.
2. November, 16:30 / Kanada / S&P Global Einkaufsmanagerindex (verarbeitendes Gewerbe, final, Okt) / vorher: 53,5 / aktuell: 53,0 / Konsens: 51,5 / USD/CAD – steigt Der kanadische Einkaufsmanagerindex für das verarbeitende Gewerbe ist im September auf 51,5 gefallen und erreichte damit den niedrigsten Wert seit sechs Monaten. Belastende Faktoren waren:
Steigende Energiepreise und Materialknappheit trieben die Erzeugerkosteninflation auf den höchsten Stand seit Mitte 2022, zwangen Unternehmen zum Abbau ihrer Lagerbestände und belasteten das Geschäftsklima. Eine verhaltenere industrielle Expansion wird den kanadischen Dollar unter Druck setzen.
2. November, 16:45 / USA / S&P Global Einkaufsmanagerindex (verarbeitendes Gewerbe, final, Okt) / vorher: 53,9 / aktuell: 55,9 / Konsens: 56,0 / USDX (6‑Währungs‑USD‑Index) – steigt Der endgültige S&P Global Einkaufsmanagerindex für das verarbeitende Gewerbe in den USA lag im Oktober bei 56,0 und markierte damit die deutlichste Verbesserung der Industriebedingungen seit Mai 2022. Obwohl Produktionswachstum und Auftragseingang eine gewisse Abschwächung zeigten, liegen die Indikatoren weiterhin klar über der Expansionsschwelle. Die Fabrikbeschäftigung zog auf das höchste Tempo seit dem Frühjahr 2012 an. Unternehmen bauten ihre Rohstofflager angesichts der größten Verlängerung der Lieferzeiten von Zulieferern seit zwei Jahren weiter auf. Die Bestätigung robuster Industriedynamik und einer soliden Arbeitskräftenachfrage wird den US‑Dollar stützen.
2. November, 17:00 / USA / ISM Einkaufsmanagerindex (verarbeitendes Gewerbe, Okt) / vorher: 54,6 / aktuell: 54,5 / Konsens: 54,6 / USDX – steigt Die ISM-Umfrage für September bestätigte eine anhaltende Expansion im US‑verarbeitenden Gewerbe: Der PMI verharrte bei 54,5, gestützt durch einen synchronen Anstieg bei Neuaufträgen und Beschäftigung. Die Hauptbelastung für die Unternehmen blieb ein starker Sprung des Rohstoffpreisindex auf fast 78, was höhere Metallpreise, Kraftstoffkosten und Importzölle widerspiegelt; zusammen mit Lieferverzögerungen aus dem Nahen Osten hat dies die Vorsicht der Manager verstärkt. Der Konsens für den Oktober‑Bericht geht von einer weiteren Belebung des industriellen Momentums aus, was den Dollar unterstützen dürfte.
2. November, 17:00 / USA / ISM Beschäftigungsindex verarbeitendes Gewerbe (Okt) / vorher: 51,2 / aktuell: 52,7 / Konsens: 53,0 / USDX – steigt Der ISM‑Beschäftigungsindex für das verarbeitende Gewerbe stieg im September auf 52,7 und signalisiert eine Rückkehr der Arbeitskräftenachfrage. Den Anstieg der Neueinstellungen führten an:
Analysten erwarten im Oktober eine weitere Beschleunigung der Beschäftigung im verarbeitenden Gewerbe, was den Dollar stützen dürfte.
3. November, 06:30 / 07:30 / Australien / RBA‑Zinsentscheidung & Pressekonferenz / vorher: 4,35 % / aktuell: 4,60 % / Konsens: 4,85 % / AUD/USD – steigt Die Reserve Bank of Australia erhöhte den Leitzins einstimmig um 25 Basispunkte auf 4,60 %, den höchsten Finanzierungssatz seit 2011 und die vierte Straffungsrunde in diesem Jahr. Die Entscheidung wurde begründet durch:
Die Reserve Bank of Australia erhöhte den Leitzins einstimmig um 25 Basispunkte auf 4,60 %, den höchsten Finanzierungssatz seit 2011 und die vierte Straffungsrunde in diesem Jahr. Die Entscheidung wurde begründet durch:
Trotz nachlassender Konsumausgaben, fallender Immobilienpreise in den Großstädten und strengerer Hypothekenvergabe hielten hohe Kapazitätsauslastung und die Bereitschaft der Unternehmen, höhere Kosten über die Preise weiterzugeben, das Gremium klar auf einem restriktiven Kurs. Erwartungen weiterer Straffung werden den australischen Dollar stützen.
3. November, 18:00 / USA / JOLTs offene Stellen (Sep) / vorher: 7,335 Mio. / aktuell: 7,079 Mio. / Konsens: 7,130 Mio. / USDX – steigt Der JOLTs‑Bericht zeigte, dass die Zahl der offenen Stellen im August um 256.000 auf ein Fünf-Monats-Tief von 7,079 Mio. gesunken ist. Eine Abkühlung der Arbeitskräftenachfrage war besonders ausgeprägt in:
Zugleich blieben Einstellungen (5,2 Mio.) und Gesamtabgänge (5,1 Mio.) im Gleichgewicht, was auf das Ausbleiben groß angelegter Entlassungen hinweist. Eine erneute Belebung der Unternehmensnachfrage nach Arbeitskräften wird den Dollar stützen.
3. November, 18:00 / USA / JOLTs freiwillige Kündigungen (Sep) / vorher: 3,089 Mio. / aktuell: 3,066 Mio. / Konsens: 3,050 Mio. / USDX – fällt Die Zahl der freiwilligen Kündigungen sank im August auf 3,07 Mio. und hielt die Kündigungsquote bei 1,9 % – nahe den niedrigsten Werten seit 2020. Rückgänge im Großhandel und im Bildungssektor kompensierten einen lokalen Anstieg in langlebigen Konsumgüterbranchen und spiegeln die Vorsicht der Haushalte wider angesichts von:
Die geringere Arbeitskräftefluktuation signalisiert ein nachlassendes Vertrauen der Beschäftigten und wird den Dollar belasten.
3. November, 18:00 / USA / Industrieaufträge (Sep, m/m) / vorher: 0,8 % / aktuell: 0,1 % / Konsens: 1,2 % / USDX – steigt Die Neuaufträge für US‑Industriebetriebe sind im August lediglich um 0,1 % gestiegen und haben sich damit nach dem Zuwachs im Juli deutlich verlangsamt. Leichte Zuwächse bei Aufträgen für elektrotechnische Ausrüstung, Primärmetalle und Maschinen stützten das Segment der kurzlebigen Güter (+0,3 %). Ein erneuter Anstieg neuer Industrieaufträge wird den US‑Dollar stützen.
3. November, 18:00 / USA / RCM/TIPP Index der wirtschaftlichen Zuversicht (Nov, vorlaufend) / vorher: 45,6 / aktuell: 46,8 / Konsens: 46,2 / USDX – fällt Das Stimmungsbarometer RealClearMarkets/TIPP für Verbraucher stieg im Oktober trotz der Turbulenzen am US‑Staatsanleihemarkt auf 46,8, den höchsten Stand seit dem Frühjahr. Alle Teilindizes verbesserten sich:
Eine stärkere Verbraucherstimmung wird den Dollar belasten.
4. November, 00:30 / USA / API Rohöllagerbestände (wöchentlich) / vorher: -4,93 Mio. / aktuell: -2,031 Mio. / Brent – volatil API meldete für die Woche bis zum 23. Oktober einen Abbau der kommerziellen Rohölbestände um mehr als 2 Mio. Barrel und widersprach damit den Erwartungen eines Lageraufbaus. Zusätzliche Verknappung ergab sich aus Bestandsrückgängen in Cushing (-453 Tsd. Barrel) und einem Rückgang der täglichen US‑Produktion auf 13,269 Mio. Barrel pro Tag, teilweise ausgeglichen durch Zuwächse bei den Kraftstoffbeständen:
Das Fehlen eines offiziellen Konsenses und divergierende Ströme zwischen Rohöl- und Produktmärkten könnten die Volatilität bei Brent erhöhen.
4. November, 03:30 / Australien / Index der Geschäftstätigkeit (Okt) / vorher: -1,6 / aktuell: -24,2 / Konsens: -24,9 / AUD/USD – fällt Die Umfrage für September zeigte einen starken Einbruch der australischen Unternehmensstimmung auf -24,2 infolge wachsender Unsicherheit, knapper werdenden Kredits und einer zweiten Welle von Preissteigerungen bei Kraftstoffen und Raffinerieprodukten.
Eine ausgeprägte Lücke zwischen Inputkosten und Verkaufspreisen (43,2) engte die Margen ein und drückte die Kapazitätsauslastung auf 77,2 %. Anhaltender unternehmerischer Stress wird den AUD belasten.
4. November, 01:00 / Australien / S&P Global Einkaufsmanagerindex Dienstleistungen (final, Okt) / vorher: 53,2 / aktuell: 51,2 / Konsens: 47,8 / AUD/USD – fällt
Der australische Dienstleistungssektor ist im Oktober erstmals seit Mai in die Kontraktion gerutscht. Der zusammengesetzte PMI fiel auf 47,8 vor dem Hintergrund einer starken Abschwächung des Zustroms neuer Kunden. Die schwache Nachfrage wurde verursacht durch:
Unternehmen gaben höhere Kosten an die Verbraucher weiter, obwohl sie Personal einstellten, um Auftragsstaus abzubauen. Eine Bestätigung einer Abschwächung im Dienstleistungssektor dürfte den AUD belasten.
4. November, 04:45 / China / RatingDog Services PMI (final, Okt) / vorher: 51,4 / aktuell: 51,6 / Prognose: 51,5 / Brent – fällt, USD/CNY – steigt
Der chinesische Services PMI stieg im September auf 51,6 und erreichte damit das höchste Niveau seit Frühsommer, getragen durch:
Dienstleistungsunternehmen haben den Beschäftigungsaufbau den fünften Monat in Folge fortgesetzt, doch steigende Arbeits-, Vorleistungs- und Energiekosten trieben die Inputkosteninflation im Dienstleistungssektor auf ein 4,5-Jahres-Hoch. Jede Abschwächung der Dynamik im chinesischen Dienstleistungssektor wird Druck auf Brent ausüben und USD/CNY nach oben treiben.
4. November, 11:55 / Deutschland / S&P Global Services PMI (final, Okt) / vorher: 49,7 / aktuell: 52,9 / Prognose: 51,7 / EUR/USD – fällt
Der deutsche Services PMI verharrte im September bei 52,9 und bestätigte damit die Rückkehr in die Expansion. Neue Aufträge stagnierten, da Kunden Budgetfreigaben verzögerten, was zu erneuten Rückgängen bei den Auftragsbeständen führte. Die Beschäftigung legte den dritten Monat in Folge zu, aber der Stellenaufbau blieb verhalten, und die Inputkosteninflation ließ dank niedrigerer Kraftstoffpreise nach. Eine Abschwächung des Dienstleistungssektors wird den Euro belasten.
4. November, 12:00 / Euroraum / S&P Global Services PMI (final, Okt) / vorher: 51,6 / aktuell: 53,0 / Prognose: 51,7 / EUR/USD – fällt
Die Dienstleistungsaktivität im Euroraum erreichte im September mit 53,0 ihren Höchststand, bevor die Dynamik nachließ. Da der französische Dienstleistungssektor in Richtung Kontraktion tendierte und der Zufluss neuer Aufträge in anderen Ländern schwächer wurde, fiel der Beschäftigungsaufbau auf ein Fünfmonatstief. Eine geringere Inputkosteninflation ging mit einem nachlassenden Druck auf die Kapazitäten im verarbeitenden Gewerbe einher, doch die Geschäftserwartungen verschlechterten sich. Eine Abschwächung im Dienstleistungssektor wird auf dem Euro lasten.
4. November, 12:30 / UK / S&P Global Services PMI (final, Okt) / vorher: 52,5 / aktuell: 52,1 / Prognose: 53,1 / GBP/USD – steigt
Die britische Umfrage zum Dienstleistungssektor zeigte im Oktober eine anhaltende Expansion, gestützt durch:
Das Wachstum bei den Neuaufträgen unterstützte eine Wiederaufnahme der Einstellungen, obwohl das Management vorsichtig blieb und die Kosten hoch waren. Eine Belebung der Dienstleistungstätigkeit wird das Pfund stützen.
4. November, 13:00 / Euroraum / VPI vorläufig (Okt) / vorher: 3,2 % / aktuell: 3,8 % / Prognose: 3,9 % / EUR/USD – steigt
Die jährliche Inflationsrate (VPI) im Euroraum sprang im September auf 3,8 % und damit auf den höchsten Stand seit Herbst 2023. Haupttreiber waren ein kräftiger Anstieg der Energiepreise (+18,9 %), höhere Dienstleistungspreise (+3,2 %) und Lebensmittel (+1,3 %), wodurch die Kerninflation auf 2,5 % kletterte. Der Preisdruck weitete sich auf die großen Volkswirtschaften aus und trieb die Raten in Deutschland, Frankreich, den Niederlanden, Italien (auf 4,2 %) und Spanien (auf 5,0 %) nach oben. Anhaltend hohe Inflation wird den Straffungsdruck auf die EZB erhöhen und den Euro stützen.
4. November, 16:15 / USA / ADP-Beschäftigungsänderung (Okt) / vorher: 36 Tsd. / aktuell: 90 Tsd. / Prognose: 65 Tsd. / USDX – fällt
Die ADP-Schätzung für die Beschäftigung im Privatsektor stieg im September auf 90 Tsd. und beendete damit eine dreimonatige Abschwächungsphase. Stellenzuwächse konzentrierten sich auf:
Damit wurden Rückgänge im Finanzsektor und in den unternehmensnahen Dienstleistungen ausgeglichen. Stetige Zuwächse bei den Gehaltslisten bei zugleich stabilen Löhnen signalisieren keine abrupte Verschlechterung des Arbeitsmarkts in den Unternehmen. Eine Verlangsamung der Einstellungen im Privatsektor würde auf dem Dollar lasten.
4. November, 16:30 / Kanada / Handelsbilanz (Sep) / vorher: 0,79 Mrd. CAD / aktuell: 4,20 Mrd. CAD / Prognose: 3,70 Mrd. CAD / USD/CAD – steigt
Kanadas Handelsüberschuss sprang im August auf 4,2 Mrd. CAD und damit auf den höchsten Stand seit dem Frühjahr 2022, obwohl der Loonie stärker war. Die Exporte stiegen um 2,5 %, da die Rohstofflieferungen (+4,7 %) zulegten, begünstigt durch:
Die Importe gingen um 2,0 % zurück, bedingt durch einen Rückgang der Kfz-Importe (-8,8 %) und einen starken Einbruch der Einfuhren unbearbeiteter Edelmetalle und Metalle der Platingruppe (-40,0 %). Ein sich verringerndes Handelsdefizit wird den Loonie stützen.
4. November, 16:30 / USA / Handelsbilanz (Sep) / vorher: -92,8 Mrd. / aktuell: -105,6 Mrd. / Prognose: -108,8 Mrd. / USDX – fällt
Das US-Handelsdefizit weitete sich im August auf 105,6 Mrd. US-Dollar aus, das größte Defizit seit dem Frühjahr 2025, angetrieben von Rekordimporten in Höhe von 420,8 Mrd. US-Dollar, insbesondere bei:
Die Exporte stiegen auf 315,2 Mrd. US-Dollar und dämpften die Ausweitung der Lücke teilweise. Das größere Handelsdefizit wird auf dem Dollar lasten.
4. November, 17:00 / Kanada / S&P Global Composite PMI (final, Okt) / vorher: 47,8 / aktuell: 48,7 / Prognose: 48,5 / USD/CAD – steigt
Der kanadische Composite PMI verharrte im September bei 48,7 und blieb damit den vierten Monat in Folge unter der Expansionsschwelle. Im Dienstleistungssektor setzte sich die Kontraktion fort, während die Industrieproduktion ein moderates Wachstum zeigte. Neue Aufträge und Beschäftigung gingen parallel zurück. Steigende Herstellerkosten, aber eine nachlassende Dynamik bei den Verkaufspreisen sowie ein Fünfmonatshoch beim Geschäftsklima bereiten den Boden für eine schrittweise Stabilisierung. Anhaltende makroökonomische Schwäche wird den Loonie unter Druck setzen.
4. November, 17:45 / USA / S&P Global Services PMI (final, Okt) / vorher: 56,5 / aktuell: 58,8 / Prognose: 57,9 / USDX – fällt
Der US Services PMI lag im Oktober bei 57,9, setzte damit eine siebenmonatige Expansionsphase fort und blieb in der Nähe von Mehrjahreshochs. Die Binnennachfrage sorgte für den stärksten Zufluss neuer Aufträge seit zweieinhalb Jahren, während die Auslandsaufträge den größten Anstieg seit Mitte 2023 verzeichneten. Steigende Betriebskosten für Kraftstoff, Personal, Energie und Versicherungen trieben die Inputkosteninflation auf Niveaus wie im Sommer 2022 und dämpften die Erwartungen für die Produktion in den nächsten sechs Monaten. Eine im Vergleich zum September schwächere Wachstumsdynamik im Dienstleistungssektor wird den Dollar belasten.
4. November, 18:00 / USA / ISM Services PMI (final, Okt) / vorher: 55,4 / aktuell: 54,9 / Prognose: 56,0 / USDX – steigt
Die ISM-Umfrage für den Dienstleistungssektor bestätigte, dass sich der Sektor im September den 27. Monat in Folge in der Expansion befand, auch wenn der Index auf 54,9 nachgab.
Zu den wichtigsten Herausforderungen zählen weiterhin hohe Inputkosteninflation (Preisunterindex erreichte 74), Handelszölle und schwache Auslandsnachfrage. Stärkere Dienstleistungsdynamik wird den Dollar stützen.
4. November, 18:00 / USA / ISM Services Business Activity (Okt) / vorher: 61,7 / aktuell: 56,5 / Prognose: 56,0 / USDX – fällt
Der ISM-Teilindex für die Geschäftsaktivität im Dienstleistungssektor sank im September auf 56,5, nachdem er im August auf Mehrjahreshochs gestiegen war. Trotz der Abkühlung liegt der Index nahe seinem langfristigen Durchschnitt von 57,25 und weist damit weiterhin einen deutlichen Puffer auf. Ein schwächerer Geschäftsimpuls wird auf dem Greenback lasten.
4. November, 18:30 / USA / EIA-Rohöllagerbestände (wöchentlich) / vorher: -3,061 Mio. / aktuell: -1,892 Mio. / Prognose: -2,481 Mio. / Brent – steigt
Der wöchentliche Bericht des DoE zeigte in der Woche bis zum 23. Oktober den vierten Rückgang in Folge bei den kommerziellen Rohölbeständen (-1,892 Mio. Barrel) und bestätigte damit ein knappes physisches Angebot. Rückgänge in Cushing (-624 Tsd. Barrel) und ein nahezu 1,5 Mio. Barrel starker Rückgang der Destillatlagerbestände gingen mit einem Rückgang der Nettoimporte um 796 Tsd. Barrel pro Tag und leicht geringerer Raffinerieauslastung einher und überwogen damit den Aufbau der Benzinbestände. Geringere Kohlenwasserstoffangebote werden Brent stützen.
2. Nov, 12:45 / Euroraum / Rede von Boris Vujcic (EZB-Rat) / EUR/USD 2. Nov, 15:00 / Euroraum / Rede von Joachim Nagel (EZB-Rat) / EUR/USD 2. Nov, 19:15 / USA / Rede von Austan Goolsbee (Präsident, Federal Reserve Bank of Chicago) / USDX 3. Nov, 07:30 / Australien / Rede der RBA-Gouverneurin Michele Bullock / AUD/USD 3. Nov, 11:45 / Euroraum / Rede von Pedro Machado (EZB-Aufsichtsrat) / EUR/USD 3. Nov, 17:00 / Euroraum / Rede von Sharon Donnery (EZB-Aufsichtsrat) / EUR/USD 3. Nov, 19:00 / Kanada / Rede von Tiff Macklem, Gouverneur der Bank of Canada / USD/CAD 3. Nov, 21:00 / Euroraum / Rede von Joachim Nagel (EZB-Rat) / EUR/USD 3. Nov, 21:15 / Euroraum / Rede von Olaf Sleijpen (EZB-Aufsichtsrat, DNB-Gouverneur) / EUR/USD 4. Nov, 16:20 / Euroraum / Rede von Philip Lane (EZB-Aufsichtsrat) / EUR/USD
In diesen Tagen sind außerdem Reden wichtiger Notenbankvertreter zu erwarten. Ihre Kommentare lösen in der Regel Schwankungen an den Devisenmärkten aus, da sie Hinweise auf den künftigen geldpolitischen Kurs geben können.

QUICK LINKS
ForexMart is authorized and regulated in various jurisdictions.
(Reg No.23071, IBC 2015) with a registered office at First Floor, SVG Teachers Co-operative Credit Union Limited Uptown Building, Corner of James and Middle Street, Kingstown, Saint Vincent and the Grenadines
Restricted Regions: the United States of America, North Korea, Sudan, Syria and some other regions.


 Kontakt mit uns aufnehmen