Der angekündigte Rücktritt von Christine Lagarde hat die EZB-Sitzung im Oktober faktisch überschattet. Dennoch bleibt die geldpolitische Differenz der wichtigere Faktor für EUR/USD, und derzeit spricht sie zugunsten des US-Dollars
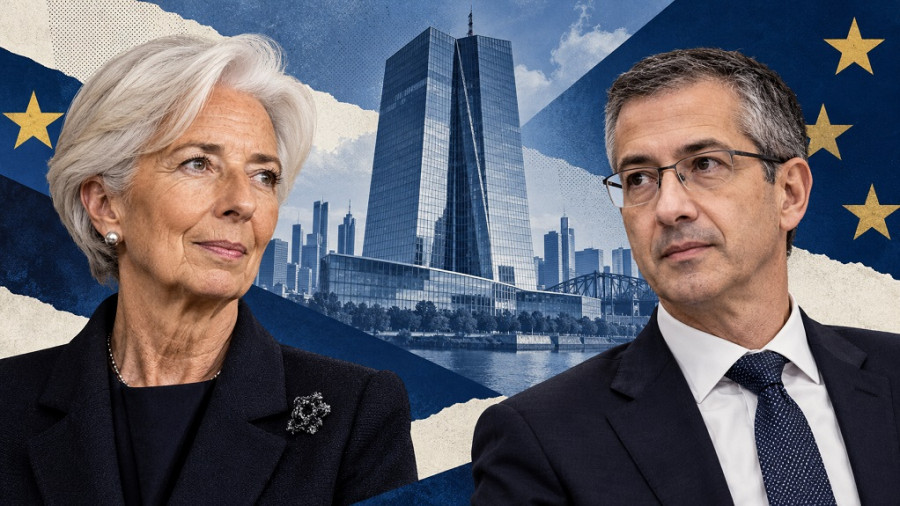
Gestern haben wir erfahren, dass EZB-Präsidentin Christine Lagarde ihr Amt vorzeitig niederlegen wird – am 7. Februar 2027. Die Nachricht war nicht gerade ein Paukenschlag. Über einen möglichen vorzeitigen Rücktritt wird bereits seit Februar spekuliert, als die Financial Times ihren Abgang mit der anstehenden französischen Präsidentschaftswahl in Verbindung brachte.
Die EZB reagierte damals zurückhaltend auf die Zeitungsgerüchte und erklärte, Lagarde sei auf ihre Arbeit konzentriert und habe keine Entscheidung über einen Rücktritt getroffen. Im Kern bestätigte oder dementierte die Aufsicht die Berichte also nicht. Später räumte Lagarde selbst die Möglichkeit eines vorzeitigen Abschieds ein, ohne jedoch ins Detail zu gehen. Mit der Zeit rutschte das Thema in die zweite oder dritte Reihe – und verstummte schließlich.
Die gestrige Erklärung wirkte deshalb zugleich überraschend und in gewisser Weise vorhersehbar.
Der politische Subtext ist ziemlich offensichtlich. In Frankreich stehen im kommenden Frühjahr Präsidentschaftswahlen an, die die Beziehungen zwischen Paris und Brüssel erheblich verkomplizieren könnten. Ein wahrscheinliches Szenario ist eine Stichwahl zwischen der rechtsextremen Marine Le Pen und dem linksradikalen Jean‑Luc Mélenchon. Laut Reuters liegt Le Pen in den Umfragen derzeit vorn. Auch wenn es noch zu früh ist, irgendeine Kandidatur als sicher zu bezeichnen, stehen die Chancen gut, dass der Sieger aus einem der beiden Pole – rechts oder links – kommen wird.
Ein früher Rücktritt von Lagarde ermöglicht es, ihre Nachfolge noch zu regeln, solange Emmanuel Macron Präsident ist, sodass der derzeitigen französischen Regierung ihr Einfluss auf die Personalentscheidung erhalten bleibt. Das ist wichtig, weil die Amtszeit acht Jahre beträgt. Man könnte sagen, Lagarde „spielt Brüssel in die Hände“, indem sie hilft, eine potenziell kontroverse Frage im Vorfeld zu entschärfen. Auch wenn sie ihren Rücktritt als Wunsch darstellt, „freier über Themen jenseits der Geldpolitik zu sprechen“, sind die politischen Motive offensichtlich.
Vor diesem Hintergrund stellt sich die zentrale Frage, wer Lagarde als EZB‑Präsident nachfolgen wird. Am häufigsten werden der ehemalige Chef der niederländischen Zentralbank Klaas Knot und der frühere spanische Notenbankgouverneur Pablo Hernández de Cos genannt, der inzwischen die Bank for International Settlements leitet. De Cos gilt dabei als der wahrscheinlichere Kandidat, auch laut einer in der vergangenen Woche veröffentlichten Umfrage von Bloomberg: 12 Ökonomen nannten ihn, neun Knot. In Spanien genießt de Cos Unterstützung sowohl von Ministerpräsident Pedro Sánchez als auch vom Oppositionsführer Alberto Núñez Feijóo.
Bemerkenswert ist auch, dass Spanien bisher noch nie einen EZB‑Präsidenten gestellt hat, und die Ernennung eines „Falken“ wie Boris Vujčić zum Vizepräsidenten könnte die Position eines moderateren Kandidaten wie de Cos stärken.
Was ist unter seiner Führung zu erwarten? Viele Analysten bezeichnen Knot als „pragmatischen Falken“, während de Cos als eher „taubenhaft“ eingeschätzt wird. Dennoch wird von beiden Kandidaten erwartet, dass sie die grundsätzliche geldpolitische Linie der EZB fortführen.
Meiner Ansicht nach wird de Cos den Risiken einer übermäßigen Straffung mehr Beachtung schenken und versuchen, den Kampf gegen die Inflation mit der Unterstützung des Wachstums auszubalancieren. Allerdings sollte man nicht erwarten, dass die EZB unmittelbar mit seinem Amtsantritt die Zinsen senkt; die Entscheidungen liegen weiterhin beim EZB‑Rat, und die Aufgabe des Präsidenten besteht darin, die Debatte zu strukturieren, Konsens zu fördern und die gemeinsame Position der Notenbank an die Märkte zu kommunizieren. Sicherlich reicht der Einfluss des Präsidenten über eine einzelne Stimme hinaus, doch der Vorsitzende kann die Politik nicht im Alleingang festlegen. In einer Pattsituation kann seine Auffassung jedoch den Ausschlag geben.
Die Personalie von gestern hat die Oktober‑Sitzung der EZB faktisch überlagert, die sich als unspektakulär erwies. Die Notenbank ließ die Zinsen unverändert und verwendete altbekannte Formulierungen. Einerseits hielt die EZB die Möglichkeit einer Zinserhöhung im Dezember offen, andererseits betonte sie die relative Stabilität der Kerninflationsdynamik und das Ausbleiben eines nennenswerten Lohnanstiegs. Strengere Finanzierungsbedingungen wirkten zusätzlich bremsend. Insgesamt musste die Notenbank das Risiko einer verfestigten hohen Inflation gegen das Risiko einer zu starken Abkühlung der Binnennachfrage abwägen.
Als Reaktion auf die gestrigen Ereignisse erholte sich EUR/USD zwar von seinen Tiefstständen, konnte sich jedoch im Bereich von 1,12 nicht nachhaltig behaupten. Diese Bewegung werte ich in erster Linie als Korrektur vor dem Hintergrund einer breiteren Dollar‑Schwäche und eines vorübergehenden Auftriebs für den Euro durch die an den Märkten nach wie vor eingepreiste Zinserhöhung der EZB im Dezember. Da die EZB ihre Rhetorik aber nicht weiter verschärft hat, gibt es keinen tragfähigen Grund für eine nachhaltige Euro‑Aufwertung.
Die gestrigen US‑Makrodaten fielen dagegen dollarfreundlich aus: Das US‑BIP stieg im dritten Quartal um 3,4 % gegenüber dem Vorjahr (Prognose 3,2 %), und die privaten Konsumausgaben legten um 3,8 % zu. Starke Nachfrage bei gleichzeitig anziehender Inflation versetzt die Fed in die Lage, ihren restriktiven Kurs nicht nur beizubehalten, sondern ihn weiter zu verschärfen.
Daher sehe ich den Dollar weiterhin im Vorteil. Beide Notenbanken – Fed und EZB – könnten auf ihren Dezember‑Sitzungen weiter straffen. Doch die Fed stützt sich auf eine robustere Binnennachfrage, während die EZB die zunehmenden Risiken einer konjunkturellen Abschwächung einkalkulieren muss. Ein Wechsel an der Spitze der EZB wird diesen Unterschied nicht beseitigen. Entsprechend sollten Erholungen des Euro als Gelegenheit zum Aufbau von Short‑Positionen betrachtet werden, mit einem ersten Ziel bei 1,1130 (unteres Bollinger‑Band im Tageschart).

QUICK LINKS
ForexMart is authorized and regulated in various jurisdictions.
(Reg No.23071, IBC 2015) with a registered office at First Floor, SVG Teachers Co-operative Credit Union Limited Uptown Building, Corner of James and Middle Street, Kingstown, Saint Vincent and the Grenadines
Restricted Regions: the United States of America, North Korea, Sudan, Syria and some other regions.




 Kontakt mit uns aufnehmen