Fondy sledující trendy, známé jako CTA, „v červenci více než ztrojnásobily své akciové expozice“, varovala v pondělí banka UBS, čímž se jejich pozice přiblížila maximálním dlouhým úrovním v době, kdy se trhy jeví jako přetažené.
Podle banky jsou CTA nyní „maximálně dlouhé, když se trhy začínají přibližovat vrcholu“, což může povzbudit medvědy na akciovém trhu, kteří očekávají systematický prodej.
„Vzhledem k tomu, že není prostor pro nákupy, měli bychom očekávat, že CTA od této úrovně budou snižovat expozici, ale pouze postupně,“ uvedli stratégové UBS v čele s Nicolasem Le Rouxem v poznámce.
Odhadují potenciální krátkodobé odlivy ve výši 10–20 miliard dolarů v příštích dvou týdnech, přičemž poukazují na podpůrné bazické efekty a nízkou realizovanou volatilitu, které by měly proces odvíjení oddálit nebo utlumit.
Podle zprávy dosáhly CTA nyní 92. percentilu své 30leté distribuce expozice akcií.
V pesimistickém scénáři by to mohlo znamenat odliv až 80–90 miliard dolarů, zatímco při silném oživení trhu by příliv činil pouze 30–35 miliard dolarů. Tyto údaje jsou však „v porovnání s historickým standardem relativně nízké“, což naznačuje, že systematické toky mohou zatím zůstat utlumené.
Kromě akcií pokračovaly CTA v úpravách pozic i v dalších třídách aktiv. V oblasti úvěrů sbírají výnosy v prostředí nízké volatility, přestože se spready blíží minimům z roku 2007.
Na devizovém trhu způsobilo červencové oživení dolaru značné ztráty, což vedlo CTA k odkupu krátkých pozic v hodnotě 50–60 miliard USD, což představuje přibližně třetinu jejich původní expozice vůči americkému dolaru (USD). UBS očekává, že další nákupy USD přiblíží pozice CTA ke konci srpna k neutrálnímu stavu.
Das globale Finanzsystem ist auf eine harte Realität gestoßen. Die Erwartungen einer unmittelbar bevorstehenden geldpolitischen Lockerung waren verfrüht. Die globalen Aufsichtsbehörden leiten eine neue Runde der Straffung ein. Die Daten sind eindeutig. Unter 33 führenden Zentralbanken weltweit haben 15 in den vergangenen sechs Monaten die Zinsen angehoben – genau 45% der wichtigsten Entscheidungsträger. Das ist der höchste Wert seit 2023. Die aktuelle Dynamik bringt die Märkte nahe an die kritischen Niveaus von 2011 und 2018 heran.
Damals erreichte der Anteil der straffenden Zentralbanken 55%. Der sprunghafte Anstieg der geldpolitischen Strenge hat tiefe Ursachen. Im Jahr 2022 erhöhten nahezu 95% der Länder synchron ihre Zinsen – eine erzwungene Reaktion auf die massiven pandemiebedingten Stimuli, die die Märkte mit billiger Liquidität fluteten und einen globalen Preisschub auslösten. Händler hofften, dieser Zyklus sei abgeschlossen. Doch bis 2026 hatte sich die Lage erneut verschlechtert. Vierundfünfzig Zentralbanken haben offiziell begonnen, die Kreditkosten wieder anzuheben, und insbesondere in den vergangenen drei Monaten hat sich eine äußerst gefährliche Schieflage ergeben.
Spiegeleffekt im Korridor
Die Zahl der Zinsanhebungsbeschlüsse ist hoch und übertrifft die Zahl der Senkungen deutlich. Die Zentralbanken stecken in der Zange der importierten Inflation. Eine Zinssenkung wäre jetzt einer Kapitulation angesichts steigender Preise gleichgekommen. Weitere Anhebungen bergen das Risiko, das Wirtschaftswachstum abzuwürgen. Die Aufseher haben sich für das zweite Szenario entschieden. Die Federal Reserve agiert unter beispiellosem Druck. Die Erhöhung um einen Viertelprozentpunkt im September war die erste seit drei Jahren. Der wahre Grund für diesen Schritt liegt jedoch nicht in klassischen Wirtschaftsmodellen. Bereits vor der Septembersitzung hatten die Terminmärkte einer Anhebung eine Wahrscheinlichkeit von über 90% eingeräumt.
Das makroökonomische Gesamtbild hätte hingegen eine Pause erlaubt. Doch die Fed geriet in die Geiselhaft der Markterwartungen. Eine Entscheidung gegen den von den Märkten bereits eingepreisten Schritt hätte einen breiten Abverkauf von Vermögenswerten und einen Sprung der Volatilität ausgelöst. Die Notenbank musste der Menge nachgeben. Ökonomen haben dieses Phänomen treffend als „Spiegel-Korridor-Effekt“ bezeichnet. Der Begriff wurde von Fed-Chair Kevin Warsh geprägt. Der Effekt ist verheerend für die Unabhängigkeit der Zentralbank: Anstatt Erwartungen zu formen, bestätigt die Notenbank sie nur noch. Die Zentralbank fürchtet, die Händler zu enttäuschen. Dies ist eine klassische verhaltensökonomische Falle, die in den vergangenen Jahren zur Norm geworden ist.
Das makroökonomische Gesamtbild ließ jedoch eine Pause zu. Dennoch sah sich die Fed als Geisel der Markterwartungen. Hätte sie auf eine Maßnahme verzichtet, die die Märkte bereits eingepreist hatten, wäre es zu breit angelegten Vermögensverkäufen und einem Volatilitätssprung gekommen. Die Notenbank musste der Menge nachgeben. Ökonomen haben dieses Phänomen treffend als „Spiegeleffekt im Korridor“ bezeichnet. Der Begriff wurde von Fed?Chair Kevin Warsh eingeführt. Die Wirkung ist zerstörerisch für die Unabhängigkeit der Zentralbank: Anstatt Erwartungen zu formen, bestätigt der Regulator sie lediglich. Die Zentralbank fürchtet, Händler zu enttäuschen. Dies ist eine klassische verhaltensökonomische Falle, die in den vergangenen Jahren zur Norm geworden ist.
Warsh selbst verteidigte die Anhebung mit dem Argument, dass die Inflation in den USA nach wie vor zu hoch sei. Sie sei zu lange auf inakzeptabel hohem Niveau geblieben. Daher sei die Entscheidung im September notwendig gewesen, um die Rückkehr zu den Preisstabilitätszielen zu beschleunigen. Das jüngste Beige Book zerstreute die verbliebenen dovishen Illusionen. Es zeigte, dass die meisten Ausschussmitglieder offen ein weiteres Zinsplus vor Ende 2026 anstreben. Gleichzeitig knüpfen die Offiziellen den genauen Zeitpunkt der Schritte an die hereinkommenden Daten. Doch die Marktnotierungen leben bereits in einer anderen Realität – Händler preisen bis Mitte nächsten Jahres drei weitere Anhebungen ein. Die Straffungsspirale dreht sich schneller.
Öl als Zündschnur – warum Zinsen machtlos sind
Das Hauptparadox der aktuellen Krise liegt in der Art der Inflation. Zinsen sind ein Instrument zur Dämpfung der Nachfrage. Doch die heutige Inflation ist klar energiebasiert, wobei der Krieg mit Iran und eine militärische Prämie in den Ölpreisen die wichtigsten Treiber sind. Eine Zentralbank kann keine Barrel Rohöl drucken. Der Leitzins der Fed kann die Verwundbarkeit von Tankern in der Straße von Hormus nicht verändern. Dennoch zwingt das Mandat den Regulator, gegen die Inflation zu kämpfen, sodass er die Wirtschaft mit Zinsen dämpfen muss. Die Veröffentlichungen im September haben das Ausmaß des Problems offengelegt.
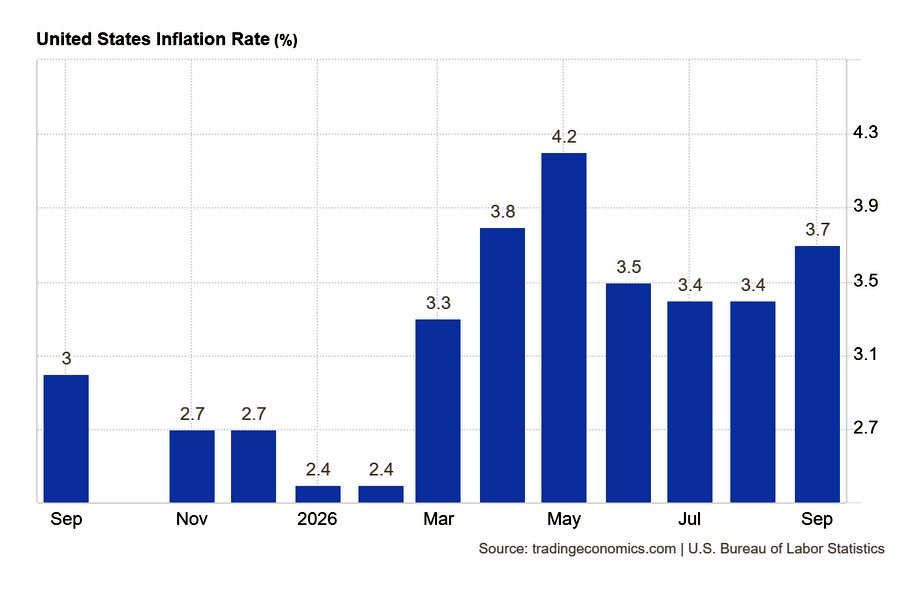
Die US-Verbraucherinflation beschleunigte sich im August von 3,4% auf 3,7% (Grafik 1). Der Energiepreisindex sprang innerhalb eines Monats um 5,2% nach oben. Die Benzinpreise an den US-Tankstellen stiegen gegenüber dem Vormonat um 9,1%. Unterdessen lag die Kerninflation (ohne Energie und Nahrungsmittel) bei 2,6%.
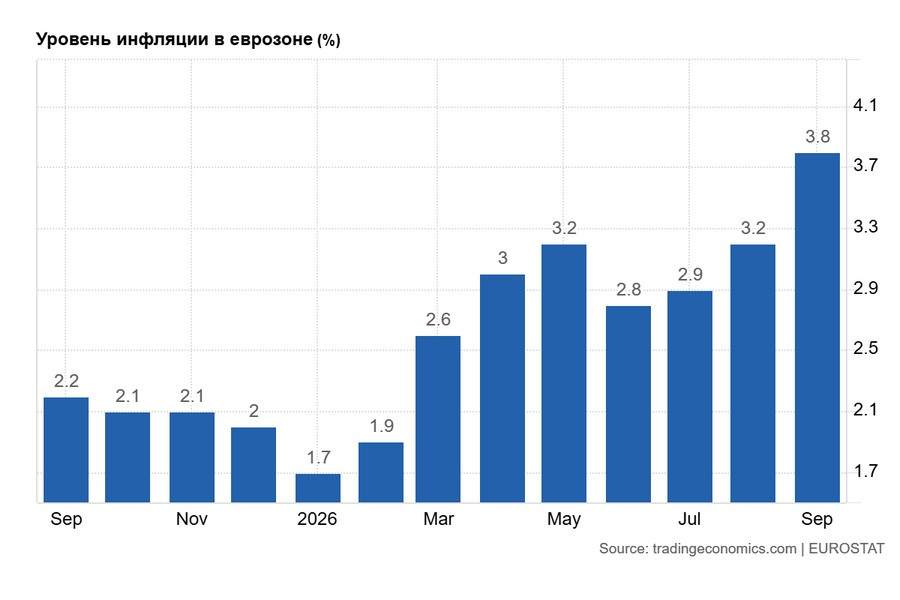
Der Euroraum leidet noch stärker. Die jährliche Teuerungsrate für Verbraucherpreise schnellte dort von 3,2% im Vormonat auf 3,8% nach oben (Grafik 2). Der Treiber ist derselbe: Die Energiekosten für europäische Verbraucher und die Industrie legten um 18,9% zu. Die Dienstleistungsinflation fiel mit 3,2% vergleichsweise moderat aus. Offensichtlich zahlt Europa eine enorme geopolitische Sondersteuer.
Der Preis von Hormus
In den Vereinigten Staaten wird die militärische Konfrontation im Nahen Osten unterdessen rasch in direkte Haushaltsverluste umgemünzt. Bloomberg Economics schätzt die Kosten für die Aufrechterhaltung der zweiten Phase einer Seeblockade gegen den Iran für die USA auf bis zu 42 Mio. US?Dollar pro Tag. Diese Zahlen summieren sich zu astronomischen Beträgen: Die direkten operativen Kosten zur Aufrechterhaltung der aktuellen Phase der Blockade haben bereits 2 Mrd. US?Dollar erreicht. Rechnet man den anfänglichen Marineaufmarsch in der Region, Operation Epic Fury, sowie die Kosten der ersten Blockadephase hinzu, steigt die kumulierte Rechnung des Pentagon auf 7,1 Mrd. US?Dollar.
Derart kolossale Ausgaben sind eine schwere Belastung für den US?Haushalt. Das Finanzministerium muss sich am offenen Markt immer stärker verschulden. Der sprunghafte Anstieg der Staatsanleihe-Emission fällt in eine Phase maximaler Zinsen. Der Staat zahlt Rekordrenditen auf seine Anleihen. Dies ist ein klassischer proinflationärer Faktor, der die Straffungsbemühungen der Fed vollständig neutralisiert. Eine längere Phase hoher Zinsen trifft den Bankensektor und AI-Investitionen, die besonders sensibel auf hohe Finanzierungskosten reagieren.
Große Finanzinstitute sitzen auf gewaltigen Portfolios von Staatsanleihen, die in der Niedrigzinsära gekauft wurden. Steigende Renditen erzeugen enorme nicht realisierte Verluste. Gleichzeitig sind die Banken mit Investitionen in AI-bezogene Projekte überladen. Dieses Segment ist in blasenartige Dimensionen aufgebläht worden. Sollten AI-Startups nicht rasch Profitabilität erreichen, werden die Kreditrisiken die Bilanzen der Kreditgeber massiv belasten. Der US-Aktienmarkt reagiert bereits auf diese Risiken; an der Wall Street zeigen sich die ersten Böen einer sich anbahnenden Korrektur.
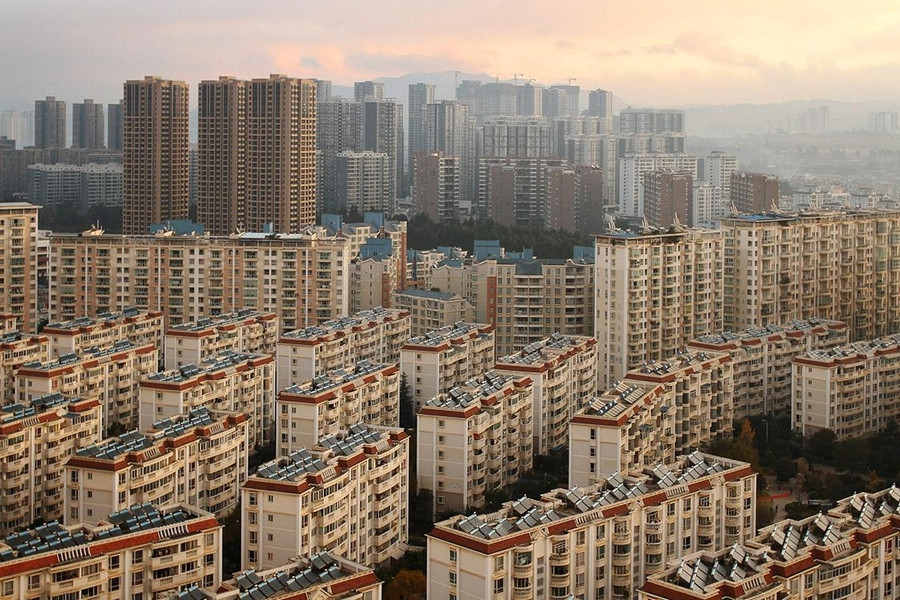
Langfristig betrachtet lohnt sich ein Blick auf den Bausektor. Man erinnere sich, wie stark die Immobilienkrise in China die Wirtschaft getroffen hat. Der Sektor war durch aggressive Kreditaufnahme aufgebläht worden, Wohnungen wurden bereits verkauft, während noch die Baugruben ausgehoben wurden. Nach Einführung der strikten „drei roten Linien“-Politik brach dieses Kartenhaus zusammen und löste eine mehrjährige systemische Krise aus. Das Ergebnis ist bekannt: Eine Welle von Zahlungsausfällen, Insolvenzen und Liquidationen großer Projektentwickler, angeführt von China Evergrande und Country Garden. Massenhafte Baustopps schürten den Zorn der Käufer und führten zu Hypothekenboykotten, wodurch riesige ungenutzte Wohnkomplexe entstanden (Foto).
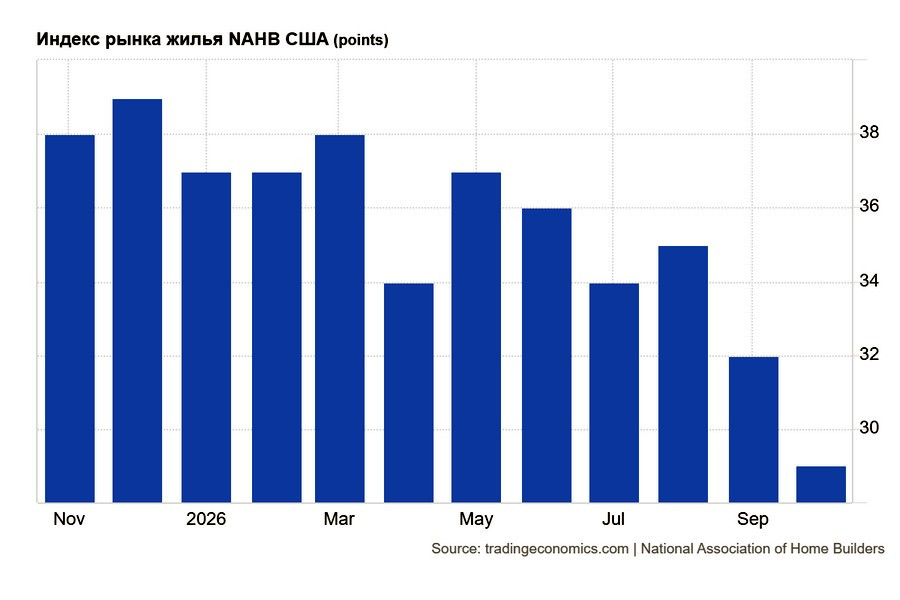
Der frühere Wachstumsmotor des chinesischen BIP wurde zu einer Quelle toxischer Risiken. Die Regierung sah sich gezwungen, Vermögenswerte zu übernehmen und eine schmerzhafte Restrukturierung der Branche einzuleiten. Der US?Immobiliensektor ist nicht in einem derart dramatischen Zustand, aber der NAHB/Wells Fargo Housing Market Index (HMI) fällt im Oktober weiter (Diagramm 3). Das Vertrauen der US?Wohnungsbauunternehmen sank auf 29 Punkte, nach 32 Punkten im Vormonat. Werte unter 50 signalisieren ausgeprägten Pessimismus. Dies ist ein katastrophaler Tiefstand, der seit Juni 2012 nicht mehr erreicht wurde. Zum Vergleich: Im Oktober 2025 lag der Index bei 37 Punkten.
Alle internen Komponenten des Index verzeichnen Rekordtiefs:
- Index der aktuellen Verkäufe – 33 Punkte (14?Jahres-Tief)
- Verkaufserwartungen auf Sicht von sechs Monaten – 32 Punkte (tiefster Stand seit November 2022)
- Index für die Besucherfrequenz potenzieller Käufer – 18 Punkte
US?Wohnungsbauunternehmen werden von einem perfekten Sturm getroffen. Der US?Wohnungsbausektor ist in einen perfekten Sturm geraten. Der Konflikt im Nahen Osten hat die Energiepreise nach oben getrieben, und teure Energie hat die Kosten für grundlegende Baumaterialien erhöht. Strikte Einwanderungspolitik hat zu einem akuten Arbeitskräftemangel geführt. Neue Einfuhrzölle haben die Gemeinkosten erhöht. Gleichzeitig hält die Fed die Hypothekenzinsen auf extrem hohem Niveau. Um die Verkäufe zu stützen, greifen Projektentwickler zu drastischen Maßnahmen: Im Oktober senkten 43 % der Bauunternehmen offiziell die Preise für laufende Projekte. Das ist der höchste Anteil an rabattierenden Entwicklern im Zeitraum 2020–2026. Die durchschnittliche Höhe der Preisnachlässe liegt nun schon den siebten Monat in Folge bei rund 6 %.
Aber reine Preisnachlässe reichen offensichtlich nicht aus. 65 % der Befragten in der Umfrage der National Association of Home Builders gaben zu, dass sie verdeckte Anreize einsetzen – sie zahlen Versicherungen, subventionieren einen Teil der Hypothekenzinsen oder bieten kostenlose Ausstattungen an. Der Anteil der Unternehmen, die solche Maßnahmen nutzen, liegt seit 19 Monaten in Folge bei über 60 %. NAHB-Chefökonom Robert Dietz fällt ein düsteres Urteil: Der Wohnimmobiliensektor wird von Angebotsengpässen und einer Erschwinglichkeitskrise erdrückt. Käufer ziehen sich unter dem Druck hoher Hypothekenzinsen, teurer Baumaterialien und einbrechenden Verbrauchervertrauens aus dem Markt zurück. Die Kundenaktivität ist auf das Niveau von April 2012 abgestürzt, und der Sektor – mehr als 140.000 spezialisierte Unternehmen – rutscht in eine Rezession.
Verschiebungen in den Nachfragekomponenten ...
Trotz interner Probleme und steigender Defizite ist die Auslandsnachfrage nach US-Treasuries nicht zurückgegangen. Doch die Struktur dieser Nachfrage hat tektonische Veränderungen durchlaufen. Wer finanziert Amerika tatsächlich? Die Antwort konzentriert sich auf eine Handvoll Jurisdiktionen. Die Gesamtnachfrage nach Treasuries verdeckt eine massive Umverteilung unter den größten Käufern. Traditionelle Geldgeber für die US-Staatsverschuldung treten zurück. Das Vereinigte Königreich, Frankreich, Norwegen und Japan haben ihre Käufe im Vergleich zum Vorjahr stark reduziert, und China baut seine Dollarreserven weiter ab.
Zu den großen Verkäufern zählen auch Kanada, die VAE, die Niederlande und Saudi-Arabien. Die verlorenen Zuflüsse sind vollständig durch neue Spitzenreiter kompensiert worden, die Geld in die amerikanischen Märkte lenken. Die Kapitalkonzentration hat ein bedenkliches Niveau erreicht: Fünf Jurisdiktionen stehen für 79,1 % (751,6 Mrd. US-Dollar) aller länderspezifischen Nettozuflüsse in US-Papiere:
Ein Jahr zuvor deckten die Top Fünf ebenfalls einen vergleichbaren Anteil von 77,6 % ab, doch die Zusammensetzung war eine andere: United Kingdom, Cayman, Frankreich, Norwegen und Ireland. Das Konzentrationsniveau ist unverändert; die interne Verteilung hat sich verschoben. Germany fällt besonders auf: Die Käufe deutscher Investoren von US-Schuldtiteln haben sich im Vergleich zum Vorjahreszeitraum um das 13,3-Fache erhöht. Ireland hat die Zuflüsse um das 2,5-Fache gesteigert, Singapore um das 2,7-Fache.
Was bedeuten diese Zahlen? Sie deuten auf einen großangelegten Exodus des europäischen Industrie- und Finanzkapitals hin. Die deutsche Volkswirtschaft verliert angesichts teuren Gases und Stagnation an Attraktivität, und Kapital flieht über den Atlantik in Richtung hoher Renditen in den USA. London bleibt der größte Kanal für den Erwerb von US-Treasuries, ist jedoch zu einem bedeutenden Nettoverkäufer von US-Aktien geworden – ein klassisches Zeichen für De-Risking. Investoren liquidieren ihre Aktienpositionen an der Wall Street und rotieren in sichere US-Staatsanleihen.
Frankreich – das schwächste Glied?
Während Kapital in den Dollar flieht, rutscht Europa in seine eigene Krise. Der Konflikt im Nahen Osten hat die Knappheit bei Erdgas verschärft; die europäischen Energiepreise steigen erneut, treiben den Inflationsdruck im Euroraum an und fesseln den Handlungsspielraum der Regulierer. Frankreich ist zum schwächsten Glied geworden. Die Wirtschaft der Fünften Republik ist hochgradig verwundbar: Das BIP-Wachstum ist minimal, das Haushaltsdefizit ist auf gefährliche Niveaus angewachsen, und die Renditen für Staatsanleihen steigen rasant. Unter solchen Bedingungen trifft ein neuer Energieschock Paris weitaus härter als seine Nachbarn.
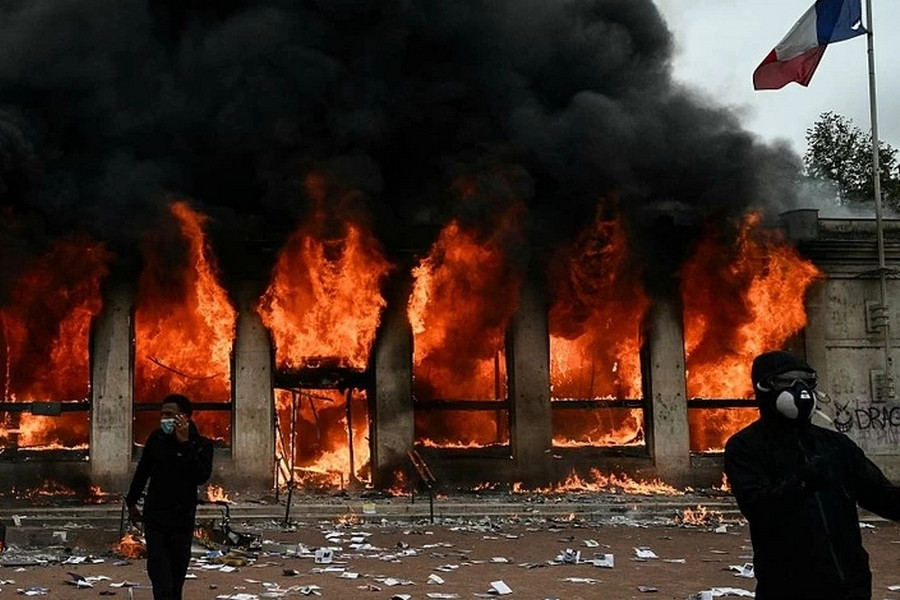
Steigende Finanzierungskosten erhöhen automatisch die Zinslast im Haushalt. Die Regierung braucht dringend eine fiskalische Konsolidierung und Ausgabenkürzungen, doch die Gesellschaft reagiert mit Massenprotesten auf der Straße und drängt die Behörden in die Enge. Thierry Weiseman, Global Rates and FX Strategist bei Macquarie Group, warnt vor politischen Risiken: Die Wahrscheinlichkeit, dass Populisten in Frankreich an die Macht kommen, nimmt zu – sei es am äußersten rechten oder linken Rand.
Jede nicht systemkonforme Regierung könnte eine Haushaltskorrektur faktisch unmöglich machen. Die politischen Kampagnen beginnen erst, und die Rhetorik über massive Schulden, potenzielle Zahlungsausfälle und radikale Haushaltsverschiebungen wird sich verschärfen. Diese politischen Auseinandersetzungen werden in den kommenden Monaten direkt auf dem Euro lasten. Es gibt schlichtweg keine fundamentalen Gründe für eine Euro-Rally.
Kann die Welt dem teuren Dollar entkommen?
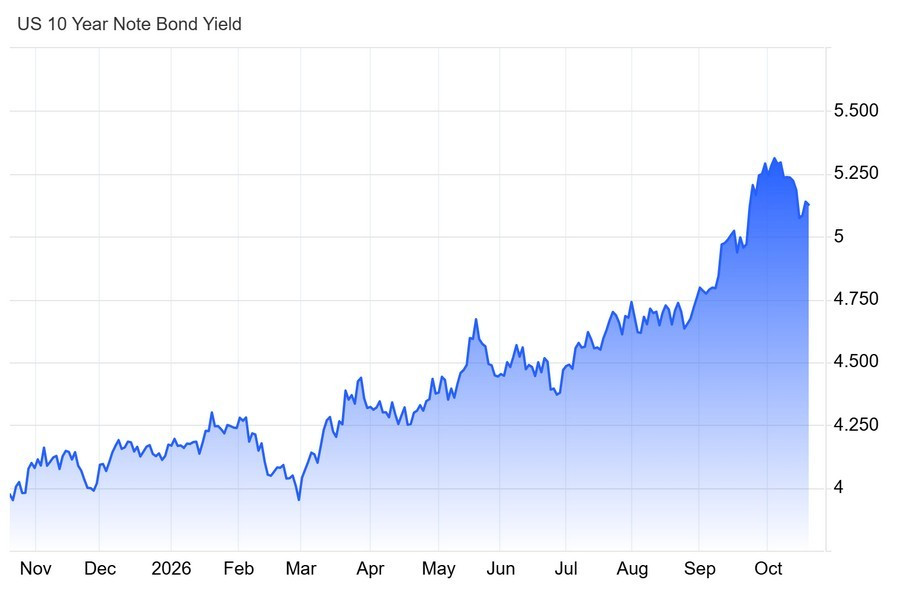
Die hohen Finanzierungskosten in den USA haben eine Nebenwirkung. Staatliche Emittenten und Unternehmen in anderen Ländern können sich die Emission von Dollarschulden de facto nicht leisten. Der Wettbewerb um Kapital ist zu hart geworden. Stephanie von Friedeburg, Leiterin der Sovereign Group bei Citi, verweist auf einen wichtigen Trend: Regierungen weltweit wenden sich bei der Begebung neuer Schuldtitel vom Dollar ab. Die Bedienung von Dollar-Verbindlichkeiten bei Benchmark-Renditen von über 5,30 % bringt Staatshaushalte an den Rand der Zahlungsunfähigkeit. Staatliche und unternehmerische Emittenten suchen Zuflucht in regionalen Märkten. Sie diversifizieren ihre Finanzierungsquellen, indem sie Schulden in Lokalwährungen aufnehmen.
Das Interesse an Krediten in chinesischem Yuan, australischem Dollar, Hongkong-Dollar und Singapur-Dollar ist stark gestiegen. Das ist kostengünstiger und aus FX-Risikosicht sicherer, insbesondere für Schwellenländer. In den entwickelten Märkten erreichen die Renditen Rekordhöhen. Enorme Mengen privaten Kapitals fließen in die USA, um die AI-Infrastruktur zu finanzieren. Schwellenländer werden aus dem globalen Kapitalmarkt schlicht verdrängt: Ihnen fehlen fiskalische Puffer, und sie können im Wettbewerb um Investorenkapital nicht mithalten. Die Last der Bedienung alter Schulden drückt auf ihre Haushalte.
Trotz dieser erzwungenen Entdollarisierung der Schuldenportfolios zieht von Friedeburg eine klare Schlussfolgerung: Der US-Dollar wird auf absehbare Zeit die dominierende Reservewährung der Welt bleiben. Kein anderer Finanzmarkt kann es in Tiefe und Liquidität mit dem US-Markt aufnehmen. Emittenten mögen aus der Not heraus in Yuan Schulden aufnehmen, doch ihre Reserven werden sie in Treasuries halten.
Dollar: die sicherste Hochzinsoption in turbulenten Märkten
Vor dem Hintergrund geopolitischer Turbulenzen sind die Renditen 10-jähriger US-Treasuries deutlich über 5,30 % gestiegen (Chart 4). Damit hat der US‑Dollar einen gewaltigen Renditevorsprung gegenüber seinen Konkurrenten. Auf US‑Dollar lautende Anlagen wirken weitaus attraktiver als europäische Papiere, und dieser Renditeabstand stützt einen stetigen Zustrom globalen Kapitals in die Vereinigten Staaten. Der Konflikt im Nahen Osten bleibt die zentrale Angstquelle. Die Risiken von Unterbrechungen bei der Ölversorgung halten den Inflationsdruck bei den Energiepreisen erhöht. Unter solchen Bedingungen bleibt die Attraktivität des Greenback als ultimative sichere Hafenwährung – und als Petrodollar – ungebrochen.
Währungsstrategen sehen die Perspektiven für EUR/USD unterschiedlich.
An der Wall Street haben Analysten den Dollar seit neun Monaten systematisch unterschätzt. In einer Umfrage vom 30. September bis 2. Oktober hielten fast 70 Strategen hartnäckig an einer bärischen Sicht auf das wichtigste Währungspaar fest. Sie erwarteten, dass der Euro binnen eines Monats auf 1,14 steigt und in drei bis sechs Monaten um rund 3 % zulegt; der Median der Ein‑Jahres‑Prognosen lag bei etwa 1,15.
Jayanti Bharadwaj, Leiterin der FX‑Strategie bei TD Securities, räumt ein, dass der Dollar kurzfristig stark bleiben könnte, setzt aber klar auf eine Dollar-Schwäche im Zeithorizont von sechs bis zwölf Monaten.
Kenneth Brooks, Forschungsleiter bei Societe Generale, argumentiert, der Dollar werde erst nach einem Einbruch der US‑Wirtschaft nachgeben: Seiner Logik nach müssen die hohen Fed-Zinsen eine Rezession auslösen. Doch die US‑Wirtschaft wächst weiterhin deutlich schneller als die annualisierte Rate von 2,2 %, die viele prognostiziert hatten.
Paul Mackel, Global Head of FX Research bei HSBC – einer der wenigen, die die Dollarstärke in diesem Jahr korrekt vorhergesagt haben – ist überzeugt, dass die Währung weiter steigen wird, solange die Märkte an die Entschlossenheit der Fed glauben. Er verwendet eine Metapher aus dem Händlerjargon: Der US‑Dollar sehe wieder aus wie „das sauberste schmutzige Hemd“ im Korb der globalen Währungen. Er erwartet, dass der Greenback mindestens bis zur ersten Hälfte des Jahres 2027 stark bleibt, und kritisiert die Mehrheitsmeinung eines unvermeidlichen Dollarabsturzes scharf. Aus seiner Sicht stützen sich viele Analysten auf überholte Konzepte und ignorieren reale Zinsdifferenzen sowie die außergewöhnliche Widerstandskraft der US‑Wirtschaft.
UBS G10 FX Research Head Shahab Jalinos unterstützt diese Sichtweise. Eine seit Jahrzehnten bestehende Voreingenommenheit gegenüber dem Dollar hält sich am Markt. Bewertungsmodelle zeigen den Greenback immer wieder als überbewertet und zu teuer bepreist. Doch diese akademischen Modelle ignorieren die realen Geldflüsse. Jalinos erläutert die Mechanik: Ausländisches Kapital fließt kontinuierlich in die Vereinigten Staaten. Der US‑Aktienmarkt ist tief und liquide. Die globale Nachfrage von Investoren nach US‑Schuldtiteln lässt nicht nach. All dies erzeugt eine enorme physische Dollarnachfrage, die alle Handelsmodelle aushebelt, die auf der Kaufkraftparität basieren.
Werden die Falken der Zentralbanken im Oktober auftreten?
Die Inflationsdaten für September haben Wall Street gezwungen, sich den Fakten zu beugen, und große Investmentbanken haben ihre Prognosen umgehend überarbeitet. Die meisten Marktteilnehmer erwarten nun, dass die Fed im Dezember einen weiteren Zinsschritt um 25 Basispunkte vornimmt. UBS-Volkswirt Andrew Dubinsky hebt eine gefährliche Mischung von Faktoren hervor. Eine anziehende Güterinflation fällt mit anhaltend hoher Dienstleistungsinflation zusammen. Diese toxische Kombination macht es so gut wie sicher, dass die Fed die Zinsen deutlich länger auf ihrem Höchststand halten wird, als es die Märkte erwartet hatten. UBS nennt zudem drei zentrale Risiken, die die Fed in einem falkenhaften Kurs halten:
1. Ein Investitionsboom im Bereich künstliche Intelligenz treibt die Nachfrage nach oben.
2. Die Krise im Nahen Osten stört die Logistik und treibt die Ölpreise in die Höhe.
3. Unsicherheit in der Handelspolitik und Importzölle erhöhen die Produktionskosten für Güter.
Ein lang anhaltender Straffungszyklus ist der einzige Weg, die Inflationserwartungen von Unternehmen und Haushalten zu verankern. Solange die Inflation aufgrund wiederholter Schocks in der Nähe von 3 % verharrt, ist von einer Lockerung nicht die Rede. Die neue Realität ist, dass Kreditnehmer, Unternehmen und normale Verbraucher vor einer langen Phase hoher Schuldendienstkosten stehen. Die Fed erwägt weitere Straffungen, und andere Zentralbanken sehen von Entlastungssenkungen ab. Damit steht der Euro im fundamentalen Bild für EUR/USD unter einem dreifachen, erheblichen Druck:
· falkenhafte US-Geldpolitik;
· eine sich zuspitzende fiskalische und politische Krise in Frankreich, die den Staatsanleihemarkt der Eurozone belastet;
· geopolitische Risiken im Nahen Osten, die das energieabhängige Europa hart treffen.
Die EZB hat ihrerseits kaum Spielraum für Manöver. In Frankfurt besteht die Sorge, die Anleihemärkte der Peripherieländer zu destabilisieren. Das technische Bild für das Währungspaar ist klar: Die bärische Struktur bleibt intakt. Ein globaler Abwärtstrend dominiert, und jede Aufwärtskorrektur ist nur vorübergehender Natur. Wenn lokale Unterstützungszonen brechen, steht dem Euro ein weiterer deutlicher Rückgang bevor. Agiert Europa vorsichtiger als die USA, wird sich der Zinsabstand weiter zugunsten des Dollars vergrößern.
Daher werden die wichtigsten FX-Ereignisse in der letzten Woche des Monats die Fed-Sitzung am 27.–28. Oktober und die EZB-Sitzung am 28.–29. Oktober sein.

QUICK LINKS
ForexMart is authorized and regulated in various jurisdictions.
(Reg No.23071, IBC 2015) with a registered office at First Floor, SVG Teachers Co-operative Credit Union Limited Uptown Building, Corner of James and Middle Street, Kingstown, Saint Vincent and the Grenadines
Restricted Regions: the United States of America, North Korea, Sudan, Syria and some other regions.




 Kontakt mit uns aufnehmen