Zpráva o zaměstnanosti za září zveřejněná v pátek zbořila iluze o síle amerického trhu práce. Ekonomika vytvořila jen 29 tisíc pracovních míst oproti očekávaným 84 tisícům a údaje za červenec a srpen byly dohromady revidovány dolů o 60 tisíc. Průměrná hodinová mzda vzrostla jen o 0,05 USD (+0,1 % meziměsíčně) a meziroční tempo růstu zpomalilo na 3,0 %.
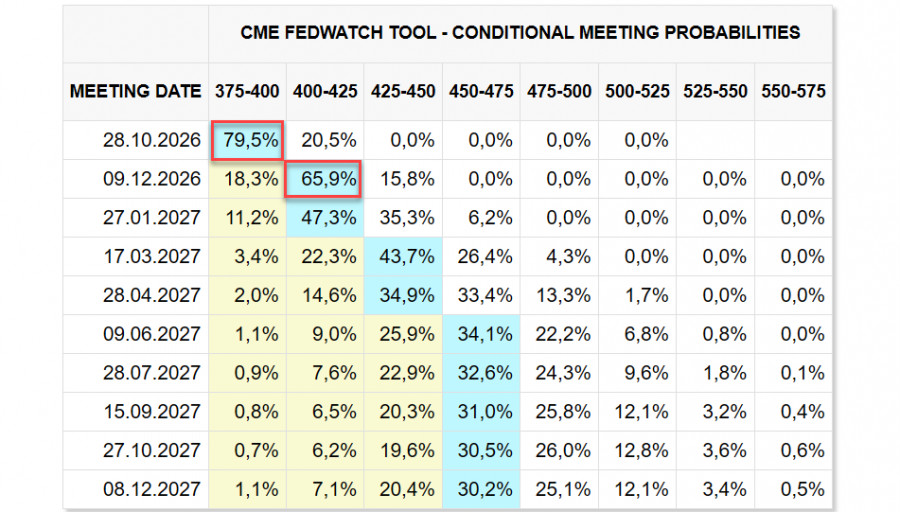
Reakce trhu byla předvídatelná: akciové futures posílily a výnosy státních dluhopisů klesly. Trhy si slabé výsledky vyložily tak, že Fed v říjnu od zvýšení sazeb upustí.
Představitelé Fedu byli minulý týden aktivní, avšak panuje mezi nimi neshoda. Místopředseda John Williams 29. září na univerzitě v Buffalu uvedl, že "není třeba spěchat" s dalším zvyšováním sazeb. Naznačil, že Fed má čas vyhodnotit přicházející data a že další zvýšení "později v tomto roce" by mohlo být vhodné. Michael Barr uvedl, že úprava měnové politiky je stále nutná, prezident newyorského Fedu Austan Goolsbee požaduje důkazy o ochlazování inflace, zatímco Lisa Cook nevidí žádné známky zpomalení cenových tlaků.
V důsledku toho se základní scénář posunul k prosincovému zvýšení sazeb, ačkoli říjnový termín není zcela vyloučen. Pro dolar jde jednoznačně o negativní signál – avšak nikoli příliš silný, neboť účastníci trhu již dříve tušili, že část jestřábí rétoriky (např. v podání Warshe) není plně podložena přicházejícími daty.
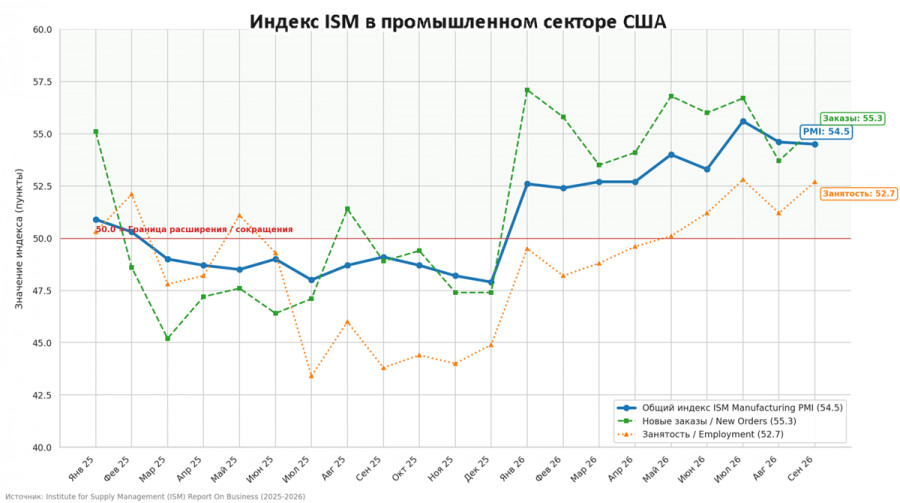
Ostatní údaje jsou smíšené a neposkytují jasný obraz. Index aktivity ve zpracovatelském průmyslu ISM za září dosáhl hodnoty 54,5, což je těsně pod srpnovou úrovní 54,6, avšak dílčí ukazatele nových zakázek a zaměstnanosti vykázaly růst. Klíčové je, že složka cen vstupů (prices paid) v rámci indexu ISM vyskočila na 77,9 ze srpnových 71,1, což představuje nejvyšší hodnotu od května.
Preferovaný inflační ukazatel Fedu – jádrový index PCE za srpen – skončil mírně pod očekáváním: +0,2 % meziměsíčně (oproti očekávaným +0,3 %) a +3,0 % meziročně. Ačkoli je tato hodnota stále daleko od cíle 2 %, absence zrychlení inflace opět nahrává scénáři, kdy si Fed v říjnu dá s dalším zvyšováním sazeb pauzu.
Celkově vzato působí výhled pro americký dolar méně býčím dojmem a dalo by se očekávat jeho krátkodobé oslabení. Nedávná data komise CFTC však hovoří pro opačný závěr. Čisté dlouhé pozice na dolaru vůči hlavním měnám vzrostly o 5,7 mld. USD na 24,1 mld. USD; jde o výrazný nárůst, který dokládá, že spekulanti nadále sázejí na sílu americké měny.
Tento pohled dává smysl, pokud předpokládáme, že USA nemají příliš velký zájem na rychlém vyřešení konfliktu s Íránem: na situaci doplácejí téměř všichni kromě USA, které těží z pozice spolehlivého dodavatele LNG do Evropy v době omezených a nepravidelných dodávek. V absolutním vyjádření je tento přínos sice omezený, avšak hrozba inflace a zpomalení růstu v hlavních ekonomikách (s výjimkou USA) přetrvávají a dále sílí. Za takových okolností je nepravděpodobné, že by poptávka po dolaru výrazněji klesla.
Předpokládáme proto, že dolar může v krátkodobém horizontu vůči komoditním měnám mírně oslabit, avšak evropské měny čelí většímu riziku poklesu a dolar by si měl ve střednědobém výhledu udržet silnou pozici bez ohledu na říjnové rozhodnutí Fedu.

RYCHLÉ ODKAZY
ForexMart is authorized and regulated in various jurisdictions.
(Reg No.23071, IBC 2015) with a registered office at First Floor, SVG Teachers Co-operative Credit Union Limited Uptown Building, Corner of James and Middle Street, Kingstown, Saint Vincent and the Grenadines
Restricted Regions: the United States of America, North Korea, Sudan, Syria and some other regions.


 Kontaktujte nás