Fondy sledující trendy, známé jako CTA, „v červenci více než ztrojnásobily své akciové expozice“, varovala v pondělí banka UBS, čímž se jejich pozice přiblížila maximálním dlouhým úrovním v době, kdy se trhy jeví jako přetažené.
Podle banky jsou CTA nyní „maximálně dlouhé, když se trhy začínají přibližovat vrcholu“, což může povzbudit medvědy na akciovém trhu, kteří očekávají systematický prodej.
„Vzhledem k tomu, že není prostor pro nákupy, měli bychom očekávat, že CTA od této úrovně budou snižovat expozici, ale pouze postupně,“ uvedli stratégové UBS v čele s Nicolasem Le Rouxem v poznámce.
Odhadují potenciální krátkodobé odlivy ve výši 10–20 miliard dolarů v příštích dvou týdnech, přičemž poukazují na podpůrné bazické efekty a nízkou realizovanou volatilitu, které by měly proces odvíjení oddálit nebo utlumit.
Podle zprávy dosáhly CTA nyní 92. percentilu své 30leté distribuce expozice akcií.
V pesimistickém scénáři by to mohlo znamenat odliv až 80–90 miliard dolarů, zatímco při silném oživení trhu by příliv činil pouze 30–35 miliard dolarů. Tyto údaje jsou však „v porovnání s historickým standardem relativně nízké“, což naznačuje, že systematické toky mohou zatím zůstat utlumené.
Kromě akcií pokračovaly CTA v úpravách pozic i v dalších třídách aktiv. V oblasti úvěrů sbírají výnosy v prostředí nízké volatility, přestože se spready blíží minimům z roku 2007.
Na devizovém trhu způsobilo červencové oživení dolaru značné ztráty, což vedlo CTA k odkupu krátkých pozic v hodnotě 50–60 miliard USD, což představuje přibližně třetinu jejich původní expozice vůči americkému dolaru (USD). UBS očekává, že další nákupy USD přiblíží pozice CTA ke konci srpna k neutrálnímu stavu.
全球金融體系正面臨嚴峻的現實。市場先前對貨幣政策即將寬鬆的預期過於樂觀。全球監管機構正進入新一輪緊縮周期。數據非常明確:在全球 33 家主要央行中,有 15 家在過去六個月內上調利率——恰好佔關鍵決策者的 45%。這一比例創下自 2023 年以來的新高。目前的動向正逐步逼近 2011 年與 2018 年出現的臨界水平。
當時,實施緊縮政策的央行占比達到 55%。貨幣政策急劇轉向緊縮有其深層原因。2022 年,將近 95% 的國家同步升息——這是對疫情期間大規模刺激措施的被動反應。當時大量廉價流動性湧入市場,引發全球物價全面上漲。交易員原以為那一輪循環已經告一段落,但到了 2026 年,情勢再度惡化。已有 54 家央行正式恢復上調借貸成本,而且在過去三個月中,這一趨勢出現了尤其危險的傾斜。
「鏡像走廊」效應
升息決策的次數居高不下,遠遠超過降息。央行正被輸入型通膨的鉗口所夾擊。此時若選擇降息,等同在物價上漲面前投降;但若繼續升息,又可能壓垮經濟成長。監管機構選擇了後一種情境。Federal Reserve 正承受前所未有的壓力。9 月份那次 1/4 個百分點的升息,是三年來首次。但這一步的真正原因,其實並不在經典經濟模型之中。在 9 月會議召開前,期貨市場對升息的定價機率已超過 90%。
然而,從宏觀數據來看,當時仍有暫停的空間。但 Federal Reserve 已成為市場預期的「人質」。如果不執行已被市場充分定價的升息,將引發廣泛的資產拋售與波動率飆升。監管者只得向市場屈服。經濟學家形象地把這種現象稱為「鏡像走廊效應」。這個術語是由 Fed 主席 Kevin Warsh 提出。該效應對央行獨立性具有破壞性:央行不再引導預期,而只是被動確認預期。央行害怕令交易員失望。這是一種典型的行為陷阱,並在近年逐漸成為常態。
然而,宏觀層面的情況本身其實是允許暫停一下的。但 Fed 卻發現自己成了市場預期的「人質」。如果不採取市場已經完全反映在價格中的動作,將會引發資產全面拋售與波動性飆升。監管當局不得不向市場人群讓步。經濟學家恰如其分地將這一現象稱為「鏡像—走廊效應」。這一術語由 Fed 主席 Kevin Warsh 提出。此效應對中央銀行的獨立性具有破壞性:監管者不再塑造預期,而只是被動加以確認。央行害怕令交易員失望。這是一種典型的行為陷阱,並且在近年已成為常態。
Warsh 本人為這次升息辯護時指出,美國通膨仍然過高,而且在不可接受的高位停留了太久。因此,9 月的決策是為了加快回到物價穩定目標所必需的步驟。最新一期的 Beige Book 打消了殘存的寬鬆幻想。報告顯示,多數委員會成員明確以在 2026 年底前再升息一次為目標。與此同時,官員們又將每一步的具體時點與後續數據表現掛鉤。然而,市場報價已經活在另一個現實之中——交易員預期到明年年中之前還會再升息三次。緊縮的螺旋正在加速旋轉。
石油引信——為何利率無能為力
當前危機的主要悖論在於通膨的性質。利率是用來抑制需求的工具。但當下的通膨顯然是由能源所驅動,與伊朗的戰事以及油價中的軍事風險溢價是其主要推手。央行沒辦法「印出」一桶桶原油。Fed 的利率無法改變荷莫兹海峽油輪的脆弱性。然而,其職責授權又迫使監管機構必須對抗通膨,只能藉由高利率壓抑經濟。9 月公布的一系列數據揭示了問題的嚴重程度。
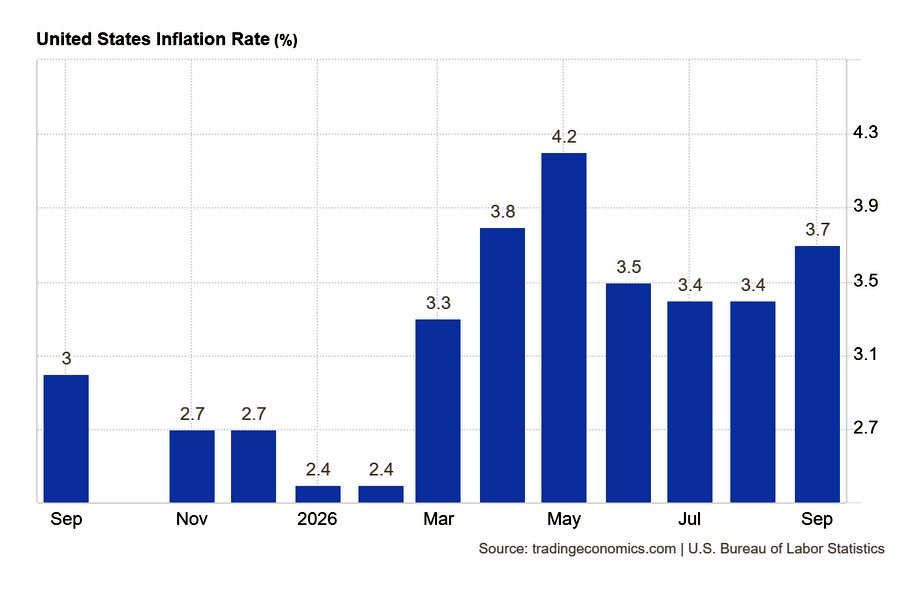
美國消費者通膨於 8 月加速至 3.7%,高於先前的 3.4%(圖表 1)。能源價格指數單月飆升 5.2%。美國加油站汽油價格按月上漲 9.1%。同時,核心通膨(不含能源與食品)則穩定在 2.6%。
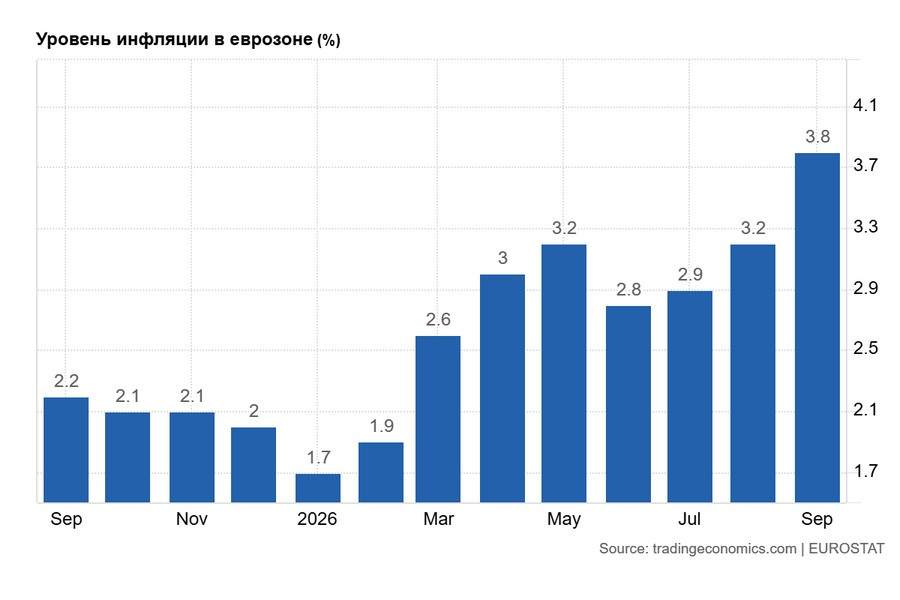
歐元區的處境更為嚴峻。當地消費者物價年增率自前一個月的 3.2% 跳升至 3.8%(圖表 2)。推動力相同:歐洲家庭與工業部門的能源成本暴增 18.9%。服務價格通膨則相對溫和,為 3.2%。很明顯,歐洲正付出沉重的地緣政治成本。
荷姆茲的代價
就美國而言,中東的軍事對峙正迅速轉化為直接的財政損失。根據 Bloomberg Economics 的估算,美國維持對伊朗第二階段海上封鎖的成本每天最高可達 4,200 萬美元。這些數字累積起來是天文數字:維持當前封鎖階段的直接運作成本已達 20 億美元。如果再加上該地區最初的海軍集結行動 Operation Epic Fury,以及第一階段封鎖的成本,五角大廈的累計帳單已達 71 億美元。
如此龐大的支出,對美國財政是一項沉重負擔。財政部不得不在公開市場上不斷加大借款規模。主權債的發行激增,恰逢利率處於高峰期,政府為其公債支付創紀錄的殖利率。這是典型的通膨推升因素,足以完全抵消聯準會收緊貨幣的努力。長期維持高利率,將衝擊銀行業以及對 AI 的投資,因為這些領域對資金成本極為敏感。
大型金融機構持有龐大的公債投資組合,這些債券多在低利率時期買入,如今殖利率上升,導致巨額未實現損失。同時,銀行在與 AI 相關的投資專案上也已高度曝險,該領域估值膨脹,接近泡沫水準。若 AI 新創公司無法迅速展現獲利能力,信用風險將引爆放款機構的資產負債表。美股市場已開始對這些風險作出反應,華爾街正感受到即將到來修正的第一波逆風。
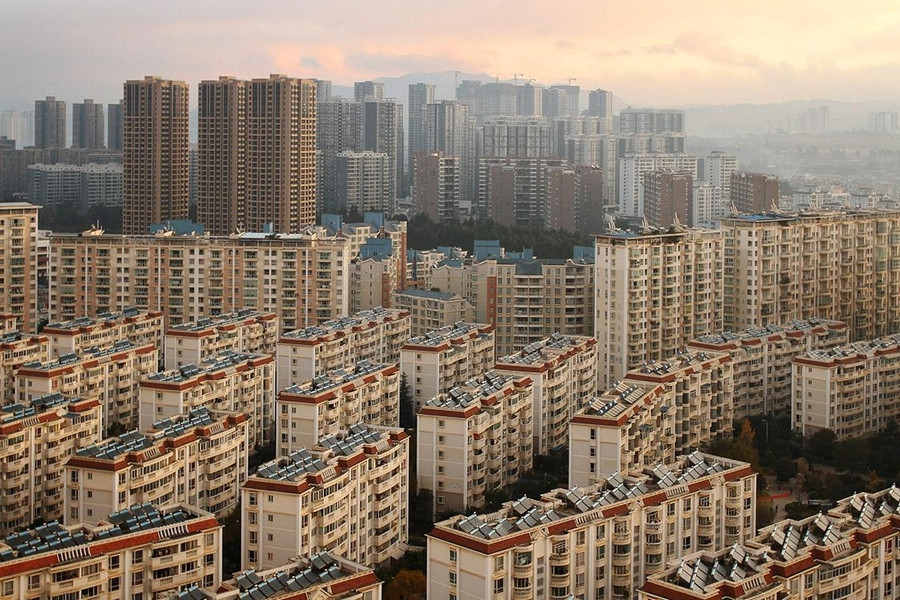
從較長期的角度來看,可以關注建築業。回想一下中國房地產危機曾如何嚴重衝擊其經濟。這一產業長期依賴大規模舉債推動,許多公寓在地基尚在開挖時就已預售出去。在嚴格實施「三道紅線」政策之後,這座「紙牌屋」轟然倒塌,引發了一場持續多年的系統性危機。結果眾所周知:以 China Evergrande 和 Country Garden 為首的大型開發商接連違約、破產與清算。大量爛尾樓工程激起買家憤怒與「停貸潮」,留下成片閒置的住宅樓群(見照片)。
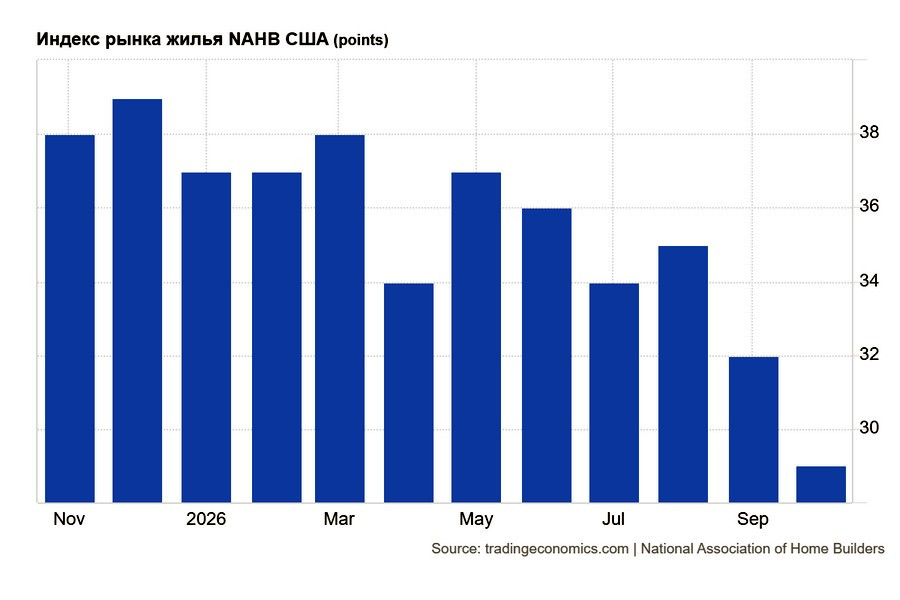
中國 GDP 的昔日引擎,變成了充滿毒性風險的來源。政府不得不接盤資產,並推動一場痛苦的行業重組。美國的住房部門雖不至於如此嚴峻,但 NAHB/Wells Fargo Housing Market Index(HMI)在 10 月仍持續下滑(見圖 3)。美國住宅建商信心從一個月前的 32 點降至 29 點。低於 50 代表明確的悲觀情緒。這一災難性低位自 2012 年 6 月以來未曾出現。作為對比,2025 年 10 月該指數為 37 點。
該指數的所有內部分項指標都跌至歷史低位:
- 當前銷售指數——33 點(14 年來低位)
- 未來六個月銷售預期——32 點(自 2022 年 11 月以來最低)
- 潛在買家看房流量指數——18 點
美國住宅建商正遭遇一場「完美風暴」。中東衝突推升了能源價格,而高企的能源成本又進一步推高了基礎建築材料的成本。嚴格的移民政策導致勞動力極度短缺。新的進口關稅抬高了各項間接成本。與此同時,聯準會維持按揭貸款利率在極高水準。為了拯救銷售,開發商被迫祭出極端手段:在 10 月,有 43% 的建商正式下調項目售價,這是 2020–2026 年期間打折銷售比例最高的一次。平均降價幅度連續第七個月維持在約 6%。
但單純打折顯然不夠。根據全美住宅建築商協會(National Association of Home Builders)的調查,65% 的受訪者承認他們使用隱性優惠——替客戶支付保險、補貼部分房貸利率,或提供免費裝修。連續 19 個月以來,採用此類措施的企業占比一直超過 60%。NAHB 首席經濟學家 Robert Dietz 給出悲觀結論:住房部門正被供給瓶頸與可負擔性危機壓垮。買家在高房貸利率、昂貴建材以及急劇下滑的消費者信心夾擊之下,紛紛退出市場。客戶活動已跌至 2012 年 4 月以來的低點,而這一行業——由逾 14 萬家專業公司構成——正滑向衰退。
需求結構在移動……
儘管內部問題叢生、財政赤字不斷攀升,國際對美國國債的需求並未減弱,但這種需求的結構已發生「板塊級」變化。究竟是誰在為美國提供資金?答案集中在少數幾個司法管轄區。整體對國債的需求,掩蓋了最大買家之間的巨大洗牌。傳統的美國債務「金主」正在退場:英國、法國、挪威和日本相較去年大幅削減了買盤,而中國則持續削減美元儲備。
主要拋售方還包括加拿大、阿聯酋、荷蘭和沙烏地阿拉伯。這些流出已被新一批向美國市場大舉輸送資金的「領頭羊」完全抵消。資本集中度已達到令人擔憂的水準:僅五個司法管轄區就占了所有國家層面流入美國債券淨資金的 79.1%(751.6 億美元):
一年前,前五大也覆蓋了可比的 77.6% 份額,但組合不同:United Kingdom、Cayman、France、Norway 和 Ireland。集中度並未改變,只是內部分布出現調整。Germany 表現尤為突出:其買入美國債務的規模較去年同期放大了 13.3 倍。Ireland 的資金流入成長了 2.5 倍,Singapore 則成長了 2.7 倍。
這些數字意味著什麼?它們指向歐洲工業與金融資本的大規模出走。隨著天然氣價格高企、經濟停滯,Germany 的經濟吸引力正在喪失,資本紛紛跨越大西洋,追逐美國的高收益。London 依然是買入美國國債的最大通道,但同時卻成為美股的重要淨拋售方——這是典型的「降風險」信號。投資者正在拋售華爾街股票部位,並轉向安全性較高的美國政府債券。
法國——最弱的一環?
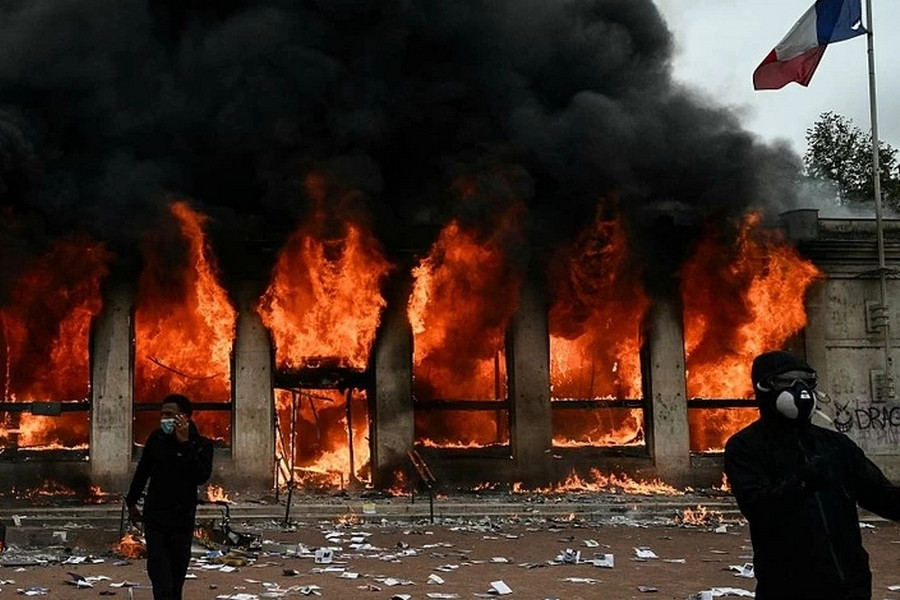
當資本紛紛湧向美元之際,歐洲正滑向自身的危機。中東衝突加劇了天然氣短缺,歐洲能源價格再度走高,推升整個歐元區的通膨壓力,也束縛了監管機構的手腳。法國已成為最薄弱的一環。第五共和國的經濟高度脆弱:GDP 成長近乎停滯,預算赤字膨脹到危險水位,主權公債殖利率快速走升。在這種情況下,新一輪能源衝擊對巴黎的打擊遠較其鄰國嚴重。
融資成本上升,會自動推高預算中的利息負擔。政府迫切需要進行財政緊縮與支出刪減,但社會則以大規模街頭抗議回應,讓當局進退維谷。Macquarie Group 全球利率與外匯策略師 Thierry Weiseman 警告政治風險正在升高:無論是極右或極左勢力,民粹派在法國掌權的機率都在增加。
任何「非體制內」的內閣都可能讓預算調整變得難以推動。政治競選才剛開場,圍繞巨額債務、潛在違約以及激進預算轉向的言辭只會愈演愈烈。這些政治角力在未來數月將直接拖累歐元表現。目前根本不存在支撐歐元大幅反彈的基本面理由。
全球能逃離「昂貴美元」嗎?
美國高企的借貸成本帶來一個副作用:其他國家的主權發行人與企業,實際上已負擔不起發行美元債。對資本的競爭變得過於激烈。Citi 主權業務負責人 Stephanie von Friedeburg 指出一項重要趨勢:全球各國政府在發行新債時,正逐步遠離美元。當美元計價債務在超過 5.30% 的指標殖利率下進行利息支付,國家預算幾乎無法承受。主權與企業發行人正在尋求地區性市場的庇護,透過以本幣發債來分散融資來源。
以人民幣、澳幣、港幣和新幣借款的興趣大增。對許多新興市場而言,這樣不僅成本較低,外匯風險也較易掌控。與此同時,已開發市場的殖利率正創下歷史高位,龐大的私人資本湧向美國,為 AI 基礎設施提供資金。新興經濟體在全球資本市場中實質上被擠出:它們缺乏財政緩衝,無力與他國競爭投資者資金,而舊有債務的利息負擔正沉重壓在其預算之上。
儘管這種被迫進行的債務投組「去美元化」正在發生,von Friedeburg 仍得出一個明確結論:在可見的未來,美元依然會是全球主導性的儲備貨幣。沒有任何其他金融市場能與美國市場的深度與流動性匹敵。發行人或許會在走投無路時選擇以人民幣融資,但他們依然會把儲備放在美國國債上。
美元:動盪市況中最安全的高收益選擇
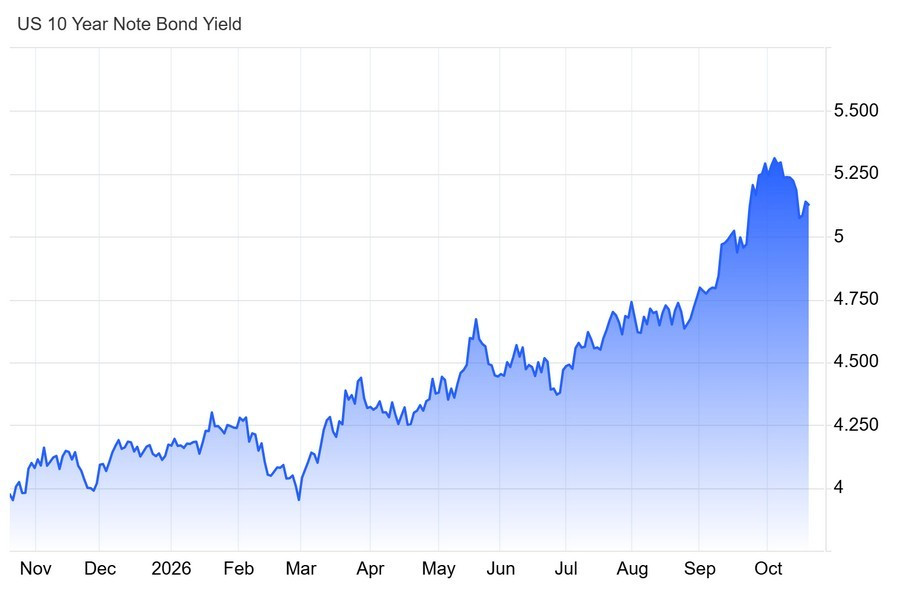
在地緣政治動盪的背景下,10 年期美國國債殖利率已穩健升破 5.30%(圖 4)。這為美元帶來了相對其他貨幣極為巨大的殖利率優勢。以美元計價的資產相較於歐洲資產具有明顯吸引力,而這一利差也支撐著全球資本源源不斷流入美國。中東衝突仍是市場恐慌的主要來源。原油供給中斷風險,使能源價格通膨維持在高位。在這種情況下,美元作為最終避險貨幣——以及作為「石油美元」——的吸引力依然穩固。
貨幣策略師對 EUR/USD 的前景看法並不一致。
在華爾街,分析師已經連續九個月系統性低估美元。在 9 月 30 日至 10 月 2 日期間進行的一項調查中,近 70 名策略師依然固執地重申對該主要貨幣對的看空觀點,預期歐元在一個月內將升至 1.14,並在三到六個月內再上升約 3%;對一年後的中位預測約為 1.15。
TD Securities 外匯策略主管 Jayanti Bharadwaj 承認,短期內美元可能仍將維持強勢,但她對未來 6 至 12 個月美元走弱下注明確。
Societe Generale 研究主管 Kenneth Brooks 則認為,只有在美國經濟崩潰後,美元才會走弱:在他的邏輯中,高企的聯準會利率勢必引發衰退。然而,目前美國經濟的成長速度依舊遠快於許多預測的 2.2% 年化增速。
HSBC 全球外匯研究主管 Paul Mackel——少數在今年準確預測美元走強的人之一——則深信,只要市場仍相信聯準會的強硬立場,美元就會持續走高。他用了一個交易員的比喻:在一籃子全球貨幣中,美元再次看起來像是「一堆髒襯衫裡最乾淨的那件」。他預期至少到 2027 年上半年,美元都會維持強勢,並強烈批評市場普遍認為美元必然崩跌的共識觀點。在他看來,許多分析師仍依賴過時的概念,忽視實質利率利差以及美國經濟非凡的韌性。
UBS G10 外匯研究主管 Shahab Jalinos 支持這一看法。市場對美元長達數十年的偏見依然根深蒂固。各種估值模型一次又一次顯示美元被高估、價格過高。但這些學術模型忽略了真實資金的流向。Jalinos 解釋了其中的機制:海外資本持續流入美國;美股市場深度高、流動性強;全球投資人對美國債務的需求依舊不減。所有這一切都創造了對美元巨大的實際需求,打破了任何基於購買力平價所建立的交易模型。
央行鷹派會在十月登場嗎?
九月的通膨數據迫使華爾街面對現實,主要投行隨即全面重寫其預測。多數市場參與者現在預期 Fed 將在十二月再升息 25 個基點。UBS 經濟學家 Andrew Dubinsky 指出,一組危險的因素正在集結:商品通膨加速之際,服務業通膨仍居高不下。這種「有毒組合」幾乎可以確定,Fed 會在遠超出市場原先預期的時間內,維持利率在高檔水準。UBS 也點出了使 Fed 持續保持鷹派立場的三大主要風險:
1. 人工智慧相關的投資熱潮推升了總需求。
2. 中東危機擾亂物流,並推高油價。
3. 貿易政策不確定性與進口關稅抬高了商品生產成本。
延長緊縮循環是壓住企業與家庭通膨預期的唯一方式。只要通膨因一再出現的衝擊而徘徊在 3% 附近,降息就不在選項之中。新的現實是:借款人、企業與一般消費者都將面對長期偏高的債務服務成本。Fed 正在考慮進一步收緊,而其他央行則遲遲不願啟動紓困式降息。因此,就 EUR/USD 的基本面而言,歐元正承受三重沈重壓力:
· 美國貨幣政策維持鷹派;
· 法國日益嚴重的財政與政治危機拖累整個歐元區主權債市;
· 中東地緣政治風險衝擊高度仰賴能源進口的歐洲。
ECB 本身的操作空間相當有限。法蘭克福方面擔心會動搖歐元區邊陲國家的公債市場。技術面上,這一貨幣對的走勢相當明朗:空頭結構依然完好。全球性跌勢居於主導地位,任何向上的反彈都只是暫時修正。一旦局部支撐被跌破,歐元料將進一步大幅走弱。若歐洲在政策行動上比美國更為謹慎,利率差將進一步擴大,有利於美元。
因此,月底最後一週的外匯市場焦點事件,將是 10 月 27–28 日的 Fed 會議,以及 10 月 28–29 日的 ECB 會議。
ForexMart is authorized and regulated in various jurisdictions.
(Reg No.23071, IBC 2015) with a registered office at First Floor, SVG Teachers Co-operative Credit Union Limited Uptown Building, Corner of James and Middle Street, Kingstown, Saint Vincent and the Grenadines
Restricted Regions: the United States of America, North Korea, Sudan, Syria and some other regions.




 联系我们