Na začátku srpna to ještě vypadalo, že americký akciový trh pokračuje v silném výkonu.
Indexy jako S&P 500 a Nasdaq Composite se pohybovaly poblíž historických maxim. Firemní výsledky za druhé čtvrtletí byly navzdory několika negativním překvapením převážně silné.
Také inflační data naznačovala, že dopady Trumpových cel jsou zatím mírnější, než se trh obával. Předseda Federálního rezervního systému Jerome Powell navíc po zasedání Fedu potvrdil, že ekonomika i trh práce zůstávají v uspokojivém stavu. Fed ponechal úrokové sazby beze změny, navzdory dvěma nesouhlasným hlasům uvnitř vedení.
Tento klid však dlouho nevydržel. V pátek zveřejněná červencová zpráva o zaměstnanosti ukázala, že v americké ekonomice přibylo pouze 73 000 nových pracovních míst. Znepokojivější ale byla výrazná revize směrem dolů u dat za předchozí měsíce, která naznačila, že předchozí optimismus investorů ohledně trhu práce mohl být přehnaný.
Zveřejnění těchto slabých čísel navíc přišlo jen den poté, co administrativa prezidenta Trumpa oznámila další vlnu cel. Výsledkem byl propad akciových indexů i nálady investorů.
Největší pohyb však nenastal na akciových trzích, ale na trhu s dluhopisy. Výnos dvouletých státních dluhopisů klesl o 25 bazických bodů – největší jednodenní pokles od srpna 2024. Tím smazaly veškeré zisky z července. Jelikož výnosy dluhopisů se pohybují opačně než jejich ceny, tento propad výnosů signalizuje silnou poptávku po bezpečných aktivech a obavy z oslabení ekonomického růstu.
Pod tlakem se ocitl také americký dolar, měřený indexem ICE Dollar Index. Ten v pátek oslabil téměř o 1 %, což je výrazný pohyb pro hlavní světovou měnu. Zatímco dolar měl za sebou nejlepší měsíc od roku 2022, jeho vývoj od začátku roku 2025 byl mimořádně slabý – zaznamenal nejhorší pololetní výkon od 70. let.
Podle stratégů banky ING se americká měna může nacházet na svém vrcholu. Také výnos 10letých státních dluhopisů, který v pátek činil 4,225 %, může podle některých odhadů dál klesat. Například Richard Farr ze společnosti Pivotus Partners odhaduje, že výnos může klesnout až na 3,5 %, což by bylo potvrzením silného ekonomického zpomalení.
Na první pohled se může zdát, že pokles akcií je pouze technickou korekcí po silném růstu. Keith Lerner z Truist Advisory Services uvedl, že vzestupný trend indexu S&P 500 zůstává zachován. Po 28% růstu od dubnových minim je konsolidace přirozeným vývojem a neměla by vyvolávat paniku. Tento technický pohled ale kontrastuje s narůstajícím rozdílem mezi optimistickými valuacemi akcií a zhoršujícím se makroekonomickým prostředím.
Farr upozorňuje, že akcie aktuálně reflektují výrazný růst zisků, který se nemusí v realitě dostavit. Makrodata totiž naznačují pravý opak. Podle něj může být rally na akciových trzích zranitelná, pokud se makroekonomické ukazatele dál zhorší. Cyklicky očištěný poměr ceny a zisku (tzv. CAPE ratio) překročil koncem července hodnotu 38 – nejvíce od roku 2021. To znamená, že trh je v historickém srovnání velmi drahý, což zvyšuje riziko případné korekce.
Navíc se trh nachází v období, které bývá z historického pohledu rizikové. Srpen a září jsou tradičně nejslabší měsíce roku z hlediska výkonnosti akciových trhů. Vysoké valuace kombinované s oslabujícími daty tak mohou vytvořit nebezpečný mix, který může investory zaskočit.
Další vývoj bude z velké části záviset na tom, jak zareaguje Federální rezervní systém. Investoři začínají spekulovat, že by centrální banka mohla už v září přistoupit k agresivnímu snížení úrokových sazeb. Očekávání jdou až k poklesu o 50 bazických bodů, což by připomínalo přístup ze září loňského roku, kdy Fed reagoval na rychlý obrat v ekonomických datech.
Ross Mayfield z Baird upozorňuje, že Fed má v současnosti více prostoru než loni – měl celý rok na to, aby svým restriktivním přístupem zpomalil ekonomiku. Výsledkem je, že základní ekonomické fundamenty jsou nyní podle něj o něco slabší než loni, přičemž se navíc přidaly negativní dopady celní politiky. Proto bude Fed čelit tlaku na rychlejší a rozhodnější uvolnění měnové politiky, pokud se slabá data budou opakovat.
V tuto chvíli ale zůstává otázkou, zda centrální banka upřednostní stabilitu před reakcí na krátkodobé výkyvy v datech. Z hlediska investorů bude klíčové sledovat nejen další čísla z trhu práce, ale i inflační statistiky, spotřebitelskou důvěru a výsledky firem.
Pokud se makroekonomická data dál zhorší a Fed zůstane pasivní, trhy mohou přehodnotit svá očekávání – a to může vyvolat větší volatilitu napříč aktivy. Dluhopisový trh již signalizuje, že investoři ztrácejí důvěru v sílu americké ekonomiky. Pokud se tyto signály potvrdí i v dalších číslech, akcioví investoři by to měli začít brát vážně.
本週開局波動不大。上週五,美元先是對歐元明顯走強,之後在美國公佈消費者信心數據後於尾盤回落,給了歐元和英鎊短暫喘息的機會。今天早盤,這兩個貨幣對都徘徊在上週五的水準附近,因為缺乏國內層面的觸發因素來推動走勢。市場正關注依然徘徊在今年高位附近的美元。
對歐元而言,今天經濟日曆是空白的。歐洲在上半年沒有任何數據公布,也沒有歐洲央行官員發表講話,因此 EUR/USD 早盤很可能只是在一個狹窄的橫向區間內震盪——價格停留在一個難以突破的區間裡。推動這對貨幣走動的,只有美元一方,而在上週五,密歇根大學的數據就是主要影響因素。
密歇根大學消費者信心指數是針對家庭的一項調查,詢問人們如何評估自身財務狀況以及整體經濟。在 10 月,該指數由 9 月的 48.1 下降至 46.3,而且一年前的水準要明顯更高。受訪者對當前形勢的評價轉差,但對未來的看法則略有改善。不過,調查的關鍵並不在於信心本身,而是通膨預期。美國人平均預期未來一年物價將上漲 4.7%,長期預期則為 3.5%,而長期通膨預期已回到 5 月時的高點。聯準會對此高度關注,因為當人們預期物價會更高時,往往會透過要求更高工資或提前囤貨來推升實際物價。結果形成了「信心轉弱、但通膨預期更為堅挺」的組合——而對央行而言,後者的重要性更高。
市場反應相對溫和。目前定價仍顯示,10 月 28 日聯準會會議大致是暫停升息——也就是維持利率不變——而 12 月 9 日升息的機率約為 80%。因此,美元大幅回落的可能性不高,我認為美元將維持在今年高位附近,而歐元與英鎊的反彈空間都會偏淺,直到通膨預期開始回落為止。
對英鎊而言,經濟日曆同樣清淡;今天沒有任何英國數據公布,GBP/USD 只能靜待英國央行官員的發言。Sarah Breeden(金融穩定委員會成員)和 Catherine Mann(貨幣政策委員會成員)將先後發表談話。Mann 在 7 月曾投票支持立即收緊政策,因此市場會將她的每一句話解讀為「鷹派派系」的風向。若她的措辭明顯轉強,確實可能為英鎊帶來支撐,但在美元堅挺、且市場預期 12 月美國升息的大環境下,除非她的立場較預期更為強硬,否則這種支撐恐怕難以扭轉整體格局。本週英鎊的表現,很可能就取決於這兩位官員所釋放的基調。
在美國盤開市之前,我不預期會出現劇烈波動。歐元可能徘徊在上週五的價格區間附近,英鎊則取決於 Mann 的講話,而兩對貨幣的真正方向,很可能要等到美國市場進場後才會更明朗。
在這裡,我採取突破交易策略:當價格有效突破某個水準並在該水準外收盤時才進場。
對歐元來說——在 1.1238 之上,我看到上行空間分別指向 1.1275 以及 1.1310。若跌破 1.1202,下方目標將依序指向 1.1165 和 1.1133。這些水準之間的區間只有 36 點,在經濟日曆清淡的情況下,該貨幣對可能整個早盤都在此區間內震盪,因此我不會在首次觸及時貿然介入。在美盤開市之前,我對方向並無明確偏好。上行情境需要明顯的美元走弱,而若美國通膨預期持續支撐美元,下行情境就會啟動;無論哪種情況,我都偏向在價格收於關鍵水準之外後才採取行動。
對英鎊來說——可考慮在 1.3251 之上做多,目標位在 1.3279 和 1.3307;若跌破 1.3224,則考慮做空,目標位在 1.3205 和 1.3183。整體區間僅有 27 點,屬於非常狹窄的震盪帶。英鎊走勢高度依賴 Mann 的發言。如果她的語氣比預期更為強硬,上行情境將變得更為可行,但我會在第一個目標位之後保持謹慎,因為強勢美元很容易壓制任何漲勢。若她的立場偏中性、而美元保持強勢,下行情境略顯更為可能。
今天有三個參考點與突破水準之間僅相隔數個點子,因此在價格第一次觸及時,要明確區分不同情境將會比較困難。
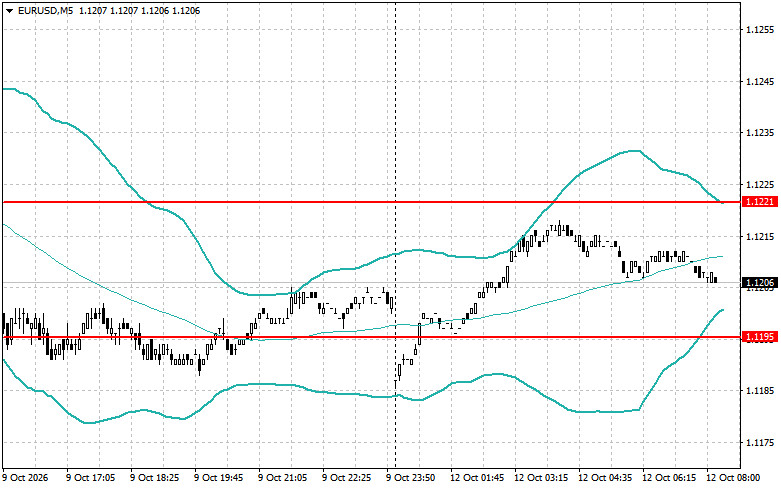
對於歐元來說——上方參考位 1.1221 位於區間之內,距離突破點 1.1202 上方 17 點,同時也距離 1.1238 下方 17 點。如果價格向上刺破 1.1221,但未能站穩並重新跌回該水平之下,我會考慮做空,止損設在這次失敗上破高點之上,不過這類操作只視為短線交易,而不是趨勢反轉。如果價格乾淨利落地突破 1.1221 並收在其上方,則視為向 1.1238 推進,此時不允許做空。下方參考位 1.1195 則在 1.1202 突破點下方 7 點。如果價格跌破 1.1195,但未能延續下跌並回到 1.1202 之上,那麼可以考慮做多,止損設在這次假跌破的低點之下。如果價格收在 1.1195 以下,則這種回升失效,往 1.1165 的突破將被視為有效。這類回抽走勢更有可能出現在盤整區間一直維持到美盤時段的情況下。
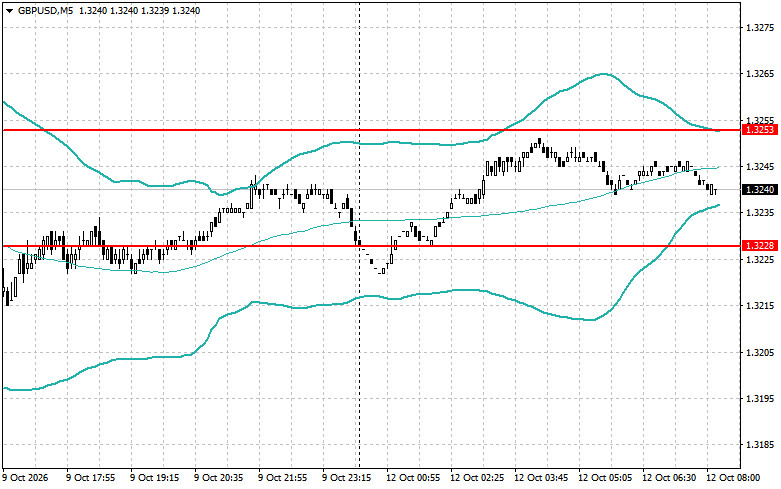
對於英鎊而言——上方參考位 1.3253 距離突破位 1.3251 只有 2 點,因此初學者必須格外小心。這樣的價差比一般的市場雜訊還要小,第一次觸及時幾乎無法分辨是真正突破還是假突破。如果價格穿越這個區域並且收盤在其上方,那代表向 1.3279 的行情已經啟動,此時不允許做空。如果價格先衝破 1.3253、隨後失敗又跌回 1.3251 之下,那麼「回落交易」就成立,我會考慮在當下做空,止損設在當前局部高點之上。下方參考位 1.3228 落在整理區間內,位於突破位 1.3224 上方 4 點,並低於 1.3251 23 點。如果價格跌破 1.3224 並且收盤在其下方,那就是向下突破,此時不允許做多。如果價格只是短暫跌破 1.3228、未能觸及 1.3224,之後又回到 1.3228 之上,那麼就可以考慮做多,止損設在該次測試的低點下方。對英鎊來說,在 Mann 發言前這種情境尤其合適,因為在市場等待她演說的期間,對任何數據的第一時間反應都不太可能持續。
ForexMart is authorized and regulated in various jurisdictions.
(Reg No.23071, IBC 2015) with a registered office at First Floor, SVG Teachers Co-operative Credit Union Limited Uptown Building, Corner of James and Middle Street, Kingstown, Saint Vincent and the Grenadines
Restricted Regions: the United States of America, North Korea, Sudan, Syria and some other regions.


 联系我们