Подготовката за междинните избори в САЩ навлезе в решителната фаза: резервираните рекламни бюджети и директните разходи на партиите за кампании достигат рекордни нива. Но основният политически шок на седмицата дойде
Подготовката за междинните избори в САЩ навлезе в решителната фаза: резервираните рекламни бюджети и директните разходи на партиите за кампании достигат рекордни нива. Но основният политически шок на седмицата дойде от Франкфурт. Президентът на ЕЦБ Кристин Лагард официално обяви, че ще се оттегли по-рано – на 7 февруари 2027 г., девет месеца преди изтичането на мандата ѝ. Неочакваното напускане отваря остра задкулисна битка за най-високия пост в централната банка точно когато блокът се сблъсква с нова вълна от инфлационен натиск. Сред водещите кандидати за овакантения пост са:
Анализатори отбелязват, че ускореният график за оставката има политическо измерение: новият председател ще бъде назначен преди президентските избори във Франция през пролетта, което ще позволи на действащото правителство на Еманюел Макрон да закрепи предпочитания от него наследник. Евро̀то беше основната „жертва“ в търговската сесия в четвъртък, отслабвайки спрямо повечето основни валути. Продажбите се засилиха, след като ЕЦБ остави лихвата по депозитите без промяна на 2,50%. Регулаторът призна рисковете от продължителен енергиен шок за цените и растежа, но посочи:
Това решение разочарова пазарите, които бяха заложили 76% вероятност за затягане на политиката през декември и допълнителни повишения до края на годината. Изявлението на Управителния съвет беше забележително предпазливо и предизвика синхронен спад в доходността на държавните облигации от еврозоната.
Макроикономическите данни от САЩ показаха устойчивост, но пазарът ги посрещна със изненадващо спокойствие. Растежът на БВП на САЩ за третото тримесечие рязко се ускори до 3,4% на годишна база спрямо 2,2% през предходното тримесечие, надминавайки консенсуса на Wall Street. Индексът на PCE инфлацията се повиши до 3,6% през септември от 3,4% месец по-рано. Реалните крайни продажби към частни вътрешни купувачи скочиха до 4,9%, потвърждавайки силата на подлежащото вътрешно търсене.
По-внимателният прочит обаче разкри скрити огнища на слабост. Реалните потребителски разходи през септември практически останаха без промяна, докато реалният разполагаем доход спадна с 0,3%. Месечният базисен PCE индекс излезе точно в съответствие с очакванията (0,3%), така че трейдърите нямаше причина за паника. Реакциите на пазарите в САЩ бяха приглушени:
Вероятността за повишение на лихвата на Фед през декември беше коригирана до 83% (от 85% ден по-рано). Да припомним, че Фед вчера остави целевия диапазон за основната лихва на 3,75%–4,00%, като двама членове гласуваха за незабавно увеличение. Пазарите вече бяха заложили декемврийско повишение, така че макроданните не предизвикаха рязко преразглеждане на очакванията за лихвените проценти. Доходността по държавните облигации остана стабилна, което потвърди, че няма паническо бягство към безрисков държавен дълг. Натискът остана ограничен в сегмент от акциите на Wall Street, без да се прехвърли към пазара на облигации или валути.
Междувременно инвестициите в AI се превърнаха в основен стълб на икономическия растеж на САЩ: според текущи експертни оценки този фактор генерира до една трета от общия ръст на БВП. Оценките за директния принос на AI към икономическия растеж на САЩ през 2026 г. варират:
Три взаимосвързани механизма движат ефекта: директните корпоративни капиталови разходи на технологичните компании, строителният бум на дейта центрове и изразен „ефект на богатството“. Ръстът на пазарната капитализация на големите технологични компании увеличава богатството на по-заможните домакинства, подкрепяйки потреблението им (този канал може да обясни до половината от общото макровъздействие на AI).
Въпреки това прекомерната зависимост на икономиката на САЩ от една единствена технологична тема създава структурна уязвимост. Всяко охлаждане на инвестиционния бум или продължителна корекция при технологичните акции би засегнало пряко търговското строителство, потребителските разходи и наемането в свързани сектори, докато реалният ефект на AI върху съвкупната производителност на труда в икономиката остава несигурен.
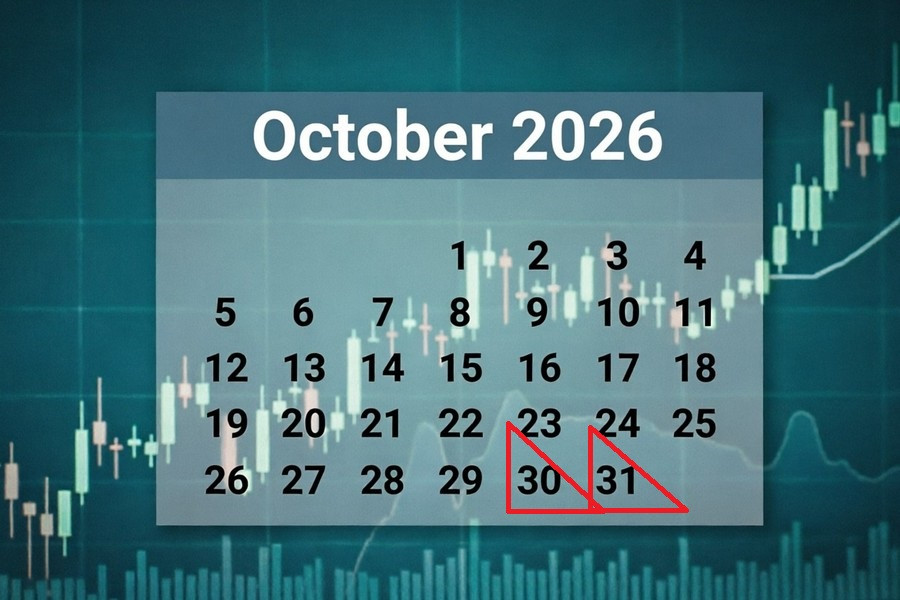
30 октомври, 02:50 / Япония / Търговия на дребно (септември) / предишна стойност: 3,7% / действителна: 2,7% / консенсус: 3,3% / USD/JPY – надолу Продажбите на дребно в Япония през август нараснаха с 2,7% на годишна база, удължавайки шестмесечната серия на растеж, подпомогната от правителствени мерки за ограничаване на цените. Автомобилният сектор беше основният локомотив на потребителската активност, като продажбите на превозни средства скочиха с 17,7%, докато дистанционната търговия и универсалните магазини също подкрепиха разходите, частично компенсирайки по-слабите разходи за:
Корекция от 1,2% на месечна база в оборота от търговията само изглади силния ръст през юли, оставяйки общата потребителска тенденция непроменена. Анализаторите очакват ускоряване на динамиката на продажбите на дребно през септември. Ускореното потребление на домакинствата би подкрепило японската йена.
30 октомври, 02:50 / Япония / Промишлено производство (септември) / предишна стойност: 3,9% / действителна: 2,7% / консенсус: 3,1% / USD/JPY – надолу
Промишленото производство на Япония отчете ръст от 2,7% на годишна база за август, регистрирайки умерено забавяне на активността след по-силните резултати през юли. Въпреки че текущото производство остава под дългосрочните исторически норми, секторът запазва положителен импулс на фона на трудна глобална среда и логистични ограничения.
Консенсусните прогнози очакват засилване на промишленото производство през септември. Възстановяването на фабричната активност би подкрепило йената.
30 октомври, 03:30 / Австралия / Индекс на цените на производител (PPI) кв/кв (Q3) / предишна стойност: 0,4% / действителна: 1,3% / консенсус: 1,0% / AUD/USD – надолу Ценовата инфлация на едро в Австралия скочи с 1,3% на тримесечна база през второто тримесечие – най-големият тримесечен ръст от есента на 2023 г. насам. Основният двигател бяха рафинериите, чиито цени се повишиха с 37,5% на фона на глобалното поскъпване на петрола, свързано с напрежението в Близкия изток, докато тежкото строителство и разходите за жилищни наеми също допринесоха, като повече от компенсираха сезонните понижения в цените на услугите за настаняване.
Анализаторите очакват забавяне на инфлацията на едро през третото тримесечие. Отслабването на ценовия натиск върху бизнеса би тежало върху австралийския долар.
30 октомври, 03:30 / Австралия / Индекс на цените на производител (PPI) г/г (Q3) / предишна стойност: 3,0% / действителна: 3,6% / консенсус: 4,5% / AUD/USD – нагоре Годишният PPI на Австралия се ускори до 3,6% през второто тримесечие – най-високото ниво от началото на 2025 г. и значително над дългосрочната средна стойност от около 2,5%. Устойчивото нарастване на производствените разходи подчертава дълбокото проникване на стоковите шокове по цялата верига на стойността.
Анализаторите очакват по-нататъшно ускоряване на инфлацията на едро в следващата публикация. Засилващият се ценови натиск в производствения сегмент би засилил очакванията за по-строга парична политика и би подкрепил австралийския долар.
30 октомври, 06:00 / 09:30 / Япония / Решение по политиката на BOJ и пресконференция / предишна стойност: 1,00% / действителна: 1,25% / консенсус: 1,25% / USD/JPY – волатилен Решението на Bank of Japan през септември повиши основната лихва до 1,25% – най-високото ниво на разходите по заеми от пролетта на 1995 г. насам. Стъпката беше предприета с мнозинство от гласовете на фона на нарастващ инфлационен натиск и външни призиви от страна на монетарните власти на САЩ, като интервалът между цикли на затягане беше съкратен до рекордните три месеца. Въпреки разногласията в управителния съвет, банката сигнализира за вероятност инфлацията да остане над целта от 2% за продължителен период и потенциално да се доближи до 3%.
Очаква се предстоящото решение да задържи основната лихва на повишеното ниво. Устойчиво „ястребова“ позиция и готовността на BOJ да се бори с постоянния ръст на цените биха подкрепили йената.
30 октомври, 10:00 / Германия / Индекс на вносните цени (септември) / предишна стойност: 6,8% / действителна: 8,3% / консенсус: 10,3% / EUR/USD – нагоре Вносните цени в Германия отчетоха рязко увеличение през август, достигайки най-високото ниво от края на 2022 г. насам, тъй като нов кръг на напрежение в Близкия изток повиши енергийните разходи. Покупките на електроенергия и петролни продукти нараснаха с над 60%, докато природният газ и суровият петрол поскъпнаха с 30–40%. Паралелното поскъпване на цветните метали повиши цените на междинните стоки, повече от компенсирайки умерения спад при вносните потребителски цени.
Консенсусът очаква допълнително ускоряване на растежа на вносните цени през септември. Нарастващият вносен инфлационен натиск би подкрепил аргументите за продължаване на строгата парична политика и би подкрепил еврото.
30 октомври, 10:00 / Обединеното кралство / Nationwide индекс на цените на жилищата (октомври) / предишна стойност: 1,6% / действителна: 0,8% / консенсус: 0,6% / GBP/USD – надолу Цените на жилищата във Великобритания през септември отчетоха най-рязкото забавяне от края на миналата година, отразявайки вялата активност на купувачите на фона на геополитическа несигурност и скъпо финансиране. Въпреки че умереният ръст на заплатите в частния сектор постепенно подобрява достъпността спрямо доходите, високите ипотечни лихви потискат търсенето, предизвиквайки 0,2% спад на месечна база в цените.
Анализаторите очакват по-нататъшно охлаждане през октомври. Продължаващата слабост на жилищния пазар би тежала върху паунда.
30 октомври, 11:55 / Германия / Промяна в безработицата (октомври) / предишна стойност: 5 хил. / действителна: 12 хил. / консенсус: 5 хил. / EUR/USD – нагоре Безработицата в Германия нарасна до над два пъти августовското ниво през септември, надминавайки дългосрочните средни стойности на фона на предпазливост в промишления сектор. Въпреки това пазарът на труда остава устойчив на външни шокове, като избягва масови съкращения благодарение на правителствени програми за подкрепа.
Експертите очакват рязко забавяне на новите потоци към безработица през октомври. Стабилизирането на пазара на труда в най-голямата икономика в региона би подкрепило еврото.
30 октомври, 12:00 / Германия / БВП, предварителни данни (Q3) / предишна стойност: 0,7% / актуална: 1,0% / консенсус: 1,1% / EUR/USD – нагоре Икономиката на Германия набра инерция през второто тримесечие, като ускори спрямо началото на годината след ревизии нагоре на предварителните оценки. Въпреки че текущите данни все още изостават от дългосрочните исторически средни стойности, най-голямата икономика в Европа продължава да се адаптира към по-високите енергийни разходи и да пренарежда веригите за доставки.
Анализаторите очакват растежът да продължи да се ускорява през третото тримесечие. По-силната макроикономическа активност в Германия би подкрепила еврото.
30 октомври, 13:00 / Еврозона / БВП, предварителни данни (Q3) / предишна стойност: 0,6% / актуална: 1,2% / консенсус: 1,1% / EUR/USD – надолу Икономическото възстановяване на еврозоната през второто тримесечие удвои темпа си благодарение на синхронизираното възстановяване на потреблението на домакинствата, по-силните корпоративни инвестиции и рязкото възстановяване на износа на стоки, който нарасна с близо 4%. Ускорението обхвана водещи икономики като Германия и Италия, като и Испания отчете силни резултати, което повече от компенсира по-бавния растеж във Франция и ограничените публични разходи.
Пазарите очакват умерено забавяне в предварителните оценки за третото тримесечие. Някакво охлаждане на общоевропейския импулс би натежало върху еврото.
30 октомври, 15:30 / Канада / БВП (м/м) — август / предишна стойност: 0,4% / актуална: 0% / консенсус: 0,2% / USD/CAD – надолу БВП на Канада за юли показа нулев месечен растеж след серия от солидни повишения. Стагнацията отрази компенсиращи се тенденции: ръстът в строителството и комуналните услуги беше неутрализиран от спад в промишленото производство и петрола и газа, докато увеличението в сектора на услугите при наеми, научноизследователска и развойна дейност и хотелиерство компенсира по-слабата търговия на едро и дребно.
Очаква се докладът за август да върне икономиката към положителен растеж, воден от минното дело и търговията на дребно. Ново разширяване би подкрепило канадския долар.
30 октомври, 15:30 / САЩ / Разходи за социални плащания (Q3) / предишна стойност: 1,2% / актуална: 1,0% / консенсус: 0,7% / USDX (индекс на щатския долар спрямо 6 валути) – надолу Ръстът на разходите за социални и компенсационни плащания за държавните служители в САЩ се забави до 1,0% през второто тримесечие след по-силен предходен период. Разходите, свързани с възнагражденията в корпоративния сектор, нараснаха с 0,9%, докато плащанията от регионалните и местните власти се увеличиха с 1,1%. Постепенното забавяне на разходите за персонал сигнализира за отслабване на ценовия натиск, идващ от пазара на труда.
Анализаторите прогнозират допълнително умеряване на разходите за социални плащания през третото тримесечие. По-ниската инфлация на разходите за труд би натежала върху долара.
30 октомври, 16:00 / Германия / CPI, предварителни данни (октомври) / предишна стойност: 2,9% / актуална: 3,3% / консенсус: 3,0% / EUR/USD – надолу Инфлацията в Германия през септември се ускори до нива, невиждани от края на 2023 г., на фона на ново рязко поскъпване на енергията (+14,9%). Основните двигатели бяха:
Цените на храните също нараснаха. Базисната инфлация остана на 2,4%, секторът на услугите се забави умерено, а хармонизираният показател по методологията на ЕС остана значително над референтното ниво на регионалния регулатор.
Консенсусът е за охлаждане на CPI през октомври. По-бавното нарастване на цените в най-голямата икономика в блока би отслабило очакванията за допълнително затягане и би натежало върху еврото.
30 октомври, 16:45 / САЩ / Индекс на бизнес активността в Чикаго (октомври) / предишна стойност: 47,1 / актуална: 58,8 / консенсус: 56,1 / USDX – надолу Барометърът на бизнес активността в Чикаго силно се възстанови през септември, връщайки се в зоната на растежа с най-голямото повишение от края на пролетта. Скокът с 15,5 пункта в производствения компонент и сезонно повишение на новите поръчки подкрепиха продължаващите доставки от страна на доставчиците при умерено свиване на запасите. Компонентът за заетостта отново премина в зона на спад поради оптимизация на персонала и аутсорсинг, докато ценовият натиск, въпреки локалното отслабване, остава бреме за компаниите.
Анализаторите очакват умерена корекция надолу на индекса през октомври. Охлаждането на регионалната активност би натежало върху долара.
31 октомври, 04:30 / Китай / NBS manufacturing PMI (октомври) / предишна стойност: 49,8 / актуална: 50,1 / консенсус: 50,0 / Brent – надолу, USD/CNY – нагоре Официалният производствен PMI на Китай премина в зона на разширяване за първи път от лятото, подкрепен от:
Все пак възходът беше съпроводен с нарастване на производствените разходи до петмесечен максимум, спад на външните поръчки, продължаваща слабост на заетостта и потиснати бизнес очаквания на фона на висока външна зависимост.
Анализаторите очакват показателят да се върне към неутрални нива през октомври. Производственият сектор на ръба на стагнацията би оказал натиск върху Brent и би тласнал USD/CNY нагоре.
31 октомври, 04:30 / Китай / NBS non-manufacturing PMI (октомври) / предишна стойност: 49,0 / актуална: 50,2 / консенсус: 50,5 / Brent – нагоре, USD/CNY – надолу Непроизводственият PMI на Китай прекрати дву-месечния спад през септември и се върна към растеж благодарение на синхронизираното оживление в строителството и услугите. Силен растеж беше отчетен в:
Това компенсира продължаващото напрежение на пазара на недвижими имоти и капиталовия пазар, възстанови поръчките, стабилизира заетостта и подобри шестмесечните бизнес очаквания.
Експертите очакват по-нататъшно засилване на активността в сектора на услугите. Разширяването в строителството и услугите би подкрепило търсенето на суровини, повишавайки цената на Brent и укрепвайки юана.
30 октомври, 09:30 / Япония / Реч на управителя на BOJ Казуо Уеда / USD/JPY 30 октомври, 12:00 / Обединеното кралство / Реч на Clare Mills (Bank of England) / GBP/USD 30 октомври, 16:00 / САЩ / Реч на Mary Daly (президент на Federal Reserve Bank of San Francisco) / USDX 30 октомври, 19:10 / Еврозона / Реч на Philip Lane (Управителен съвет на ECB) / EUR/USD 30 октомври, 19:30 / САЩ / Реч на Alberto Musalem (президент на Federal Reserve Bank of St. Louis) / USDX
През следващите дни се очакват изказвания и от представители на основните централни банки. Техните коментари обикновено предизвикват волатилност на валутните пазари, тъй като могат да сигнализират за бъдещи намерения по отношение на паричната политика.

БЪРЗИ ЛИНКОВЕ
ForexMart is authorized and regulated in various jurisdictions.
(Reg No.23071, IBC 2015) with a registered office at First Floor, SVG Teachers Co-operative Credit Union Limited Uptown Building, Corner of James and Middle Street, Kingstown, Saint Vincent and the Grenadines
Restricted Regions: the United States of America, North Korea, Sudan, Syria and some other regions.


 Свържете се с нас