بدأ زوج EUR/USD شهر نوفمبر بمكاسب؛ فقد ارتفع اليورو يوم الاثنين بنحو 0.5% إلى 1.1237 بعد أن أغلق الأسبوع الماضي عند 1.1160. يُعدّ ذلك ارتدادًا ملحوظًا بعد أن لامس الزوج
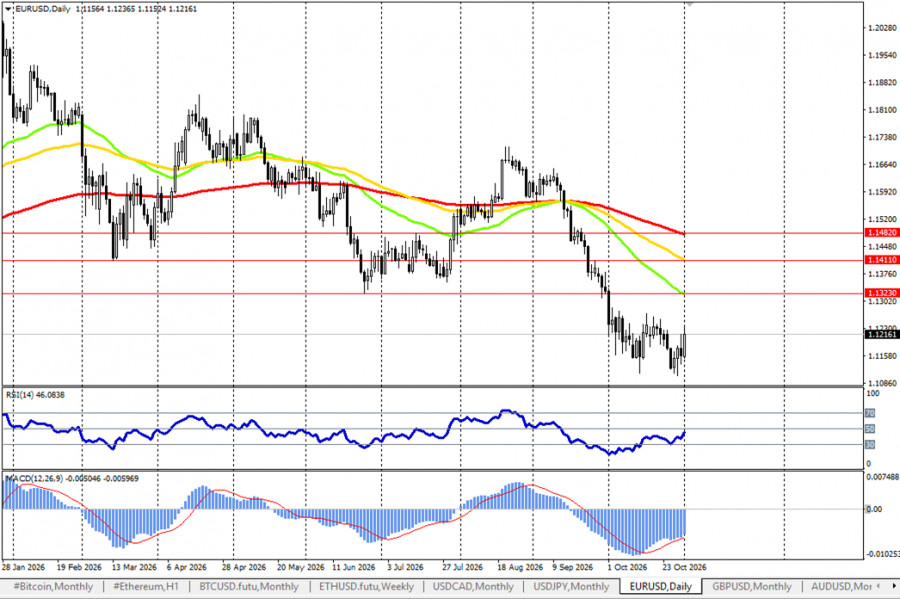
بدأ زوج اليورو/الدولار شهر نوفمبر على ارتفاع؛ إذ صعد اليورو يوم الاثنين بنحو 0.5% إلى 1.1237 بعد أن أغلق الأسبوع الماضي عند 1.1160. ويُعدّ ذلك ارتدادًا ملحوظًا بعد أن سجّل الزوج أدنى مستوى في عام عند 1.1104 في 29 أكتوبر. لكن هل يشير ذلك إلى انعكاس في الاتجاه؟ بالنظر إلى الصورة الأساسية، ليس بعد؛ إذ يمكن تفسير هذا الصعود بتراجع أسعار النفط وإغلاق المراكز قبل الانتخابات الأميركية، في حين أن المشكلات الرئيسية لليورو لا تزال قائمة.
ما الذي دعم اليورو يوم الاثنين؟
العامل الأساسي كان النفط. فقد تراجع خام Brent بنحو 3% إلى 110 دولارات للبرميل بعد استمرار المحادثات بين إيران والولايات المتحدة بوساطة قطر. وتفيد تقارير إعلامية بأن الرئيس الأميركي Donald Trump تعهّد بعدم توجيه ضربة قبل انتخابات منتصف الولاية، رغم أنه لم يستبعد القيام بتحرك بعد ذلك. وبالنسبة لمنطقة اليورو، التي تستورد الجزء الأكبر من احتياجاتها من الطاقة، فإن انخفاض أسعار النفط يخفف من تهديد الركود التضخمي.
السبب الثاني يتعلق بالتمركزات الاستثمارية. قبيل التصويت، قام كبار المستثمرين بتقليص مراكزهم الشرائية في الدولار، وتراجعت عوائد سندات الخزانة الأميركية قليلًا. ويرى المشاركون في السوق أن ما يحدث هو ارتداد تكتيكي ناتج عن تغطية المراكز، أكثر منه تغييرًا في الاتجاه العام. وتشير AMINA Bank إلى أن صناديق التحوط تكبّدت خسائر كبيرة في أكتوبر، مما يقلّص قدرة السوق على استيعاب المفاجآت.
بيانات منطقة اليورو: أفضل من المتوقع، لكن دون نقطة تحوّل
البيانات الأخيرة جاءت متباينة لكنها عمومًا متوافقة مع التوقعات. فقد نما الناتج المحلي الإجمالي لمنطقة اليورو بنسبة 0.4% في الربع الثالث مقابل توقعات عند 0.2%، بينما استقر معدل البطالة عند 6.5%. وتباطأ التضخم في ألمانيا إلى 2.8% في أكتوبر مقارنة بـ 3.3%، وهو أقل من المتوقع، ويرجع ذلك إلى حد كبير إلى خفض مؤقت في ضريبة الوقود. كما تراجع التضخم الأساسي في ألمانيا إلى 2.1%.
صورة الأوضاع على مستوى الدول غير متجانسة. انكمش الاقتصاد الفرنسي بنسبة 0.1% في الربع الثالث، في حين لم يسجّل الاقتصاد الإيطالي أي نمو، وارتفع معدل التضخم في إيطاليا إلى 5.4% في أكتوبر. ويساهم تباطؤ التضخم في ألمانيا في إضعاف الحجة لقيام البنك المركزي الأوروبي برفع الفائدة في ديسمبر، ما يحدّ من الدعم للعملة الموحدة.
فرنسا: Fitch تخفّض النظرة المستقبلية
قامت Fitch يوم الجمعة بمراجعة النظرة المستقبلية للتصنيف السيادي لفرنسا من مستقرة إلى سلبية. وكانت Moody's قد أبقت بالفعل على نظرة سلبية. واتسع الفارق بين عوائد السندات الفرنسية والألمانية لأجل 10 سنوات بمقدار 9 نقاط أساس ليصل إلى 165 نقطة أساس وسط استمرار الاحتجاجات، وتتداول عوائد السندات الفرنسية لأجل 10 سنوات حول 4.97%. ويبلغ الدين العام الفرنسي 119% من الناتج المحلي الإجمالي، كما أن موازنة 2027 لم تُوقَّع بعد، وتتصدر مرشحو الأحزاب الهامشية استطلاعات الرأي قبيل الانتخابات الرئاسية المقررة في الربيع.
البنك المركزي الأوروبي: حالة عدم اليقين مستمرة
في 29 أكتوبر أبقى البنك المركزي الأوروبي سعر فائدة الإيداع عند 2.50%، وأشار إلى تشدد الأوضاع المالية. وأعلنت رئيسة البنك، Christine Lagarde، أنها ستتنحى في 7 فبراير 2027، ولم يُسمَّ خلف لها بعد. ويتوقع السوق رفعًا للفائدة من جانب البنك المركزي الأوروبي في ديسمبر، لكن تباطؤ التضخم في ألمانيا وارتفاع عوائد السندات الفرنسية يجعلان هذا التوقع أقل وضوحًا.
الولايات المتحدة: الانتخابات وسوق العمل
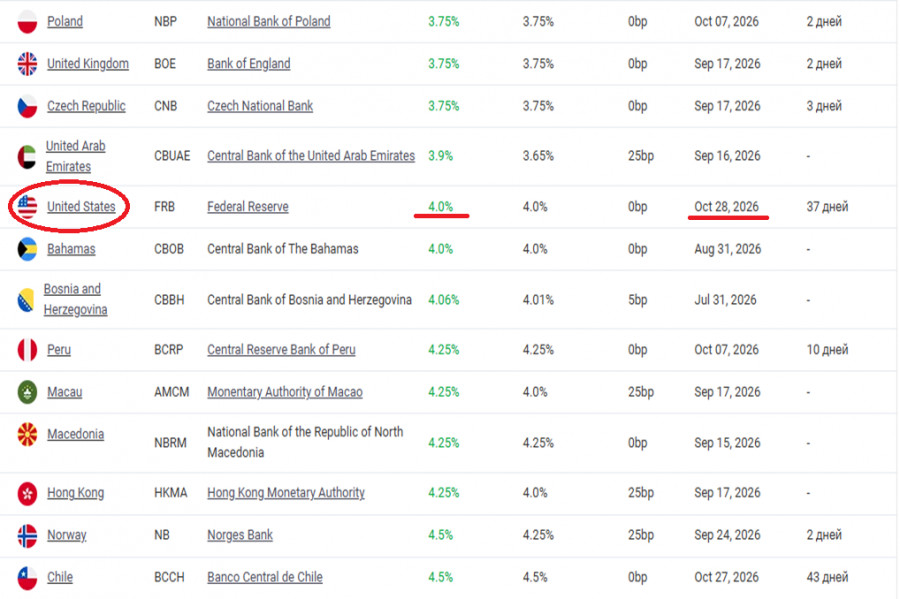
في 28 أكتوبر أبقى مجلس الاحتياطي الفدرالي أسعار الفائدة عند مستوى 3.75–4.00% مع تصويت عضوين لصالح الرفع. سجل الناتج المحلي الإجمالي الأميركي للربع الثالث نموًا سنويًا بمعدل 3.4%، وارتفع مؤشر تكلفة التوظيف بنسبة 3.4% على أساس سنوي. لا يزال السوق يرجّح باحتمال أعلى قيام الاحتياطي الفدرالي برفع الفائدة في اجتماعه يومي 8–9 ديسمبر.
يركّز السوق هذا الأسبوع على حدثين رئيسيين. الأول هو انتخابات منتصف الولاية في 3 نوفمبر. التوقعات تمنح Democrats احتمالاً مرتفعًا للفوز بمجلس النواب، في حين تبقى نتائج السباق على مجلس الشيوخ أقل وضوحًا. تحذّر Standard Chartered من أن استطلاعات الرأي تُظهر مزاجًا قويًا مناهضًا لشاغلي المناصب، وهو ما لا ينعكس دائمًا في النتائج الفعلية. أما الحدث الثاني فهو صدور تقرير الوظائف الأميركي لشهر أكتوبر في 6 نوفمبر؛ إذ إن نتيجة قوية ستعزز التوقعات برفع الاحتياطي الفدرالي للفائدة في ديسمبر.
فارق أسعار الفائدة
الفجوة بين الحد الأعلى لسعر فائدة الاحتياطي الفدرالي (4.00%) وسعر الإيداع لدى ECB (2.50%) تبلغ 150 نقطة أساس. إذا أقدم الاحتياطي الفدرالي على رفع الفائدة في ديسمبر بينما يُبقي ECB على التوقف عن الرفع في ظل تباطؤ التضخم في ألمانيا، فقد يتسع الفارق إلى 175 نقطة أساس. الارتداد الحالي لليورو لا يغيّر هذه المعادلة.
ما الذي قد يغيّر الصورة
عوامل داعمة لليورو:
- استمرار تراجع أسعار النفط وإحراز تقدم في المفاوضات في الشرق الأوسط؛
- نتائج الانتخابات الأميركية التي تزيد من حالة عدم اليقين المالي وتُضعف الدولار؛
- تقرير ضعيف لسوق العمل الأميركي في 6 نوفمبر يقلّص احتمالات تشديد الاحتياطي الفدرالي؛
- إقرار الموازنة الفرنسية.
عوامل سلبية لليورو:
- بيانات قوية لسوق العمل أو التضخم في الولايات المتحدة؛
- تجدّد الاضطرابات في الشرق الأوسط بعد الانتخابات وارتفاع أسعار النفط؛
- مزيد من التدهور في فرنسا واتساع فروق العائد؛
- قيام ECB بتأجيل رفع الفائدة في ديسمبر في ظل تباطؤ التضخم.
الصورة الفنية: حركة تصحيحية باتجاه مستوى المقاومة
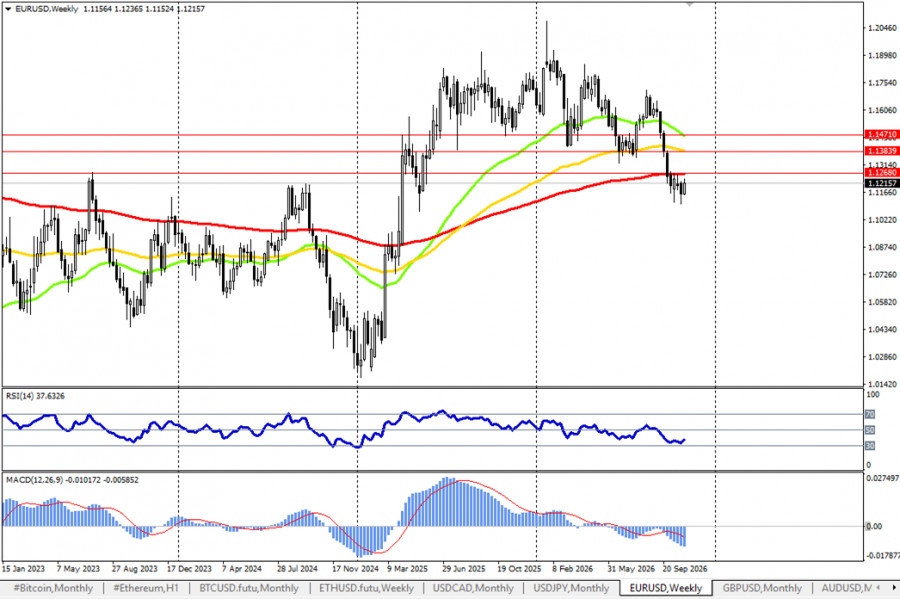
على الرسم البياني اليومي، يظل الزوج في اتجاه هابط، إذ يتحرك السعر تحت متوسطات EMA 50 (1.1323)، و EMA 100 (1.1411)، و EMA 200 (1.1482). وعلى الرسم البياني الأسبوعي، يقع السعر تحت المتوسط الأسبوعي EMA 200 عند (1.1268). الارتفاع الحالي يُعد حركة تصحيحية تخفف من حالة التشبع البيعي. تقع المقاومة الرئيسية في المنطقة 1.1268–1.1272، حيث يتقاطع المتوسط الأسبوعي EMA 200 مع المتوسط EMA 200 على إطار الأربع ساعات، وتمثل هذه المنطقة الحد العلوي لنطاق تداول شهر أكتوبر. أما مستويات الدعم فتقع عند 1.1171–1.1181، يليها القاع السنوي عند 1.1104.
الخلاصة
ارتفاع اليورو يوم الاثنين يُعد استراحة في الاتجاه الهابط وليس انعكاسًا له. جاء هذا الارتفاع مدفوعًا بهبوط أسعار النفط وإغلاق بعض المراكز قبل التصويت، بينما لا تزال عوامل الضغط الرئيسية قائمة: النظرتان المستقبليتان السلبيتان لفرنسا، وعدم اليقين بشأن قيادة ECB، وفارق أسعار الفائدة الذي يصب في مصلحة الدولار.
الشراء في اليورو من المستويات الحالية هو رهان على مزيد من ضعف النفط وصدور بيانات أميركية مخيبة للآمال. أما البيع فيتجاهل أن الزوج لم يصل بعد إلى منطقة مقاومة قوية، وأن السوق يقوم بإغلاق مراكز قبل الانتخابات.
أسبوع حاسم: انتخابات U.S. midterms في 3 نوفمبر، وتقرير الوظائف الأميركي في 6 نوفمبر. إذا وصل التصحيح إلى منطقة 1.1268–1.1272 وتأكد مسار السياسة النقدية المتشددة لدى الاحتياطي الفيدرالي من خلال بيانات أميركية قوية، فمن المتوقع أن يتجدد الضغط على اليورو. وحتى ذلك الحين، يبقى الموقف هو الترقب والانتظار.
هذه المادة ذات طابع معلوماتي وتحليلي ولا تشكل استشارة استثمارية فردية.

روابط سريعة
ForexMart is authorized and regulated in various jurisdictions.
(Reg No.23071, IBC 2015) with a registered office at First Floor, SVG Teachers Co-operative Credit Union Limited Uptown Building, Corner of James and Middle Street, Kingstown, Saint Vincent and the Grenadines
Restricted Regions: the United States of America, North Korea, Sudan, Syria and some other regions.


 وماهو رأيك