تتمحور الحبكة الرئيسية هذا الأسبوع حول انتخابات التجديد النصفي في الولايات المتحدة. ستظهر أولى النتائج التقديرية صباح الأربعاء، إلا أن العد النهائي للأصوات يستغرق تقليدياً أسابيع. في هذه الأثناء، يسجل
تتمحور الحبكة الرئيسية هذا الأسبوع حول انتخابات التجديد النصفي في الولايات المتحدة. ستظهر أولى النتائج التقديرية صباح الأربعاء، إلا أن العد النهائي للأصوات يستغرق تقليدياً أسابيع. في هذه الأثناء، يسجل الناخبون الأميركيون أرقاماً قياسية في الإقبال على التصويت – إذ أدلى أكثر من 20% من إجمالي الناخبين المسجلين بأصواتهم خلال الأيام الأربعة الأولى من التصويت المبكر. وقد تم رسميًا تحطيم الرقم القياسي لانتخابات التجديد النصفي لعام 2022. ووفقاً للمصادر، ففي 27 ولاية تحتفظ ببيانات دقيقة عن التسجيل الحزبي، هناك انحياز ملحوظ:
لكن من المبكر جداً استبعاد الجمهوريين. تاريخياً، يفضّل الناخبون المحافظون الإدلاء بأصواتهم حضورياً في يوم الانتخابات نفسه. في أسواق التنبؤ مثل Polymarket، الأجواء مشتعلة: إذ تُسعّر احتمالية فوز الديمقراطيين بالسيطرة على مجلس الشيوخ عند 69%، بينما يُتوقع تقريباً على نحو كامل أن تؤول السيطرة على مجلس النواب إلى الحزب الديمقراطي. الخلفية المهيمنة على هذه الانتخابات هي الضغوط الاقتصادية العميقة على الأسر. تشير Bloomberg إلى أن نصف إنفاق الأسرة الأميركية المتوسطة تقريباً يذهب اليوم إلى السكن والغذاء فقط – وهو أسوأ سجل لتكاليف المعيشة منذ 15 عاماً. الناخبون يصوّتون بجيوبهم.
لماذا تراهن وول ستريت على جمود تشريعي؟
بكل صراحة: من غير المرجح أن تتغير السياسة الاقتصادية الأساسية للولايات المتحدة جذرياً بعد الانتخابات. فالصراع مع إيران، ورسوم التجارة الواسعة، والعجز الضخم في الموازنة الفيدرالية ستبقى جميعها بغض النظر عن تركيبة الكونغرس. لكن ميزان القوى يهم المستثمرين في المحافظ المالية. فكونغرس منقسم سيؤدي حتماً إلى معركة شرسة حول سقف الدين الفيدرالي في عام 2027. لذلك يتعين على الأسواق المالية تسعير ثلاثة سيناريوهات رئيسية:
بينما تستعد واشنطن لفرز الأصوات، تعيش أسهم قطاع التكنولوجيا في وول ستريت درامتها الخاصة. فقد هبطت أسهم شركات التكنولوجيا الكبرى إلى ما دون المستويات التي جمعت عندها مؤخراً مبالغ ضخمة لبناء مراكز بيانات وشراء الرقائق. المستثمرون لم يعودوا يؤمنون بنمو لا نهائي بمجرد التلويح بكلمة «الذكاء الاصطناعي»:
إجمالاً، أصبحت طروحات تتجاوز قيمتها 133 مليار دولار «تحت الماء». تسود وول ستريت شكوك متزايدة: هل ستتعوّض يوماً هذه النفقات الرأسمالية الهائلة؟ وهل يمثّل ذلك نهاية لتمويل أي مشروع يحمل لافتة «الذكاء الاصطناعي» بشكل أعمى؟ وكإشارة مقلقة أخيرة على تصاعد مخاطر قطاع التكنولوجيا، تلقى العالم المالي إنذاراً بشأن الأمن السيبراني: إذ وجّهت الـFBI اتهاماً رسمياً لمجموعة قرصنة مرتبطة بالدولة في كوريا الشمالية، تُدعى «TraderTraitor»، بتنفيذ هجوم غير مسبوق على إحدى منصات تداول العملات المشفّرة.
ونتج عن ذلك سرقة أصول تقارب قيمتها 6 مليارات دولار من Binance. وقد كشفت الوكالات الأميركية سلسلة عمليات غسل الأموال:
أصدرت الـFBI و الـIRS توجيهات طارئة لشركات التكنولوجيا المالية الخاصة ومنصات التداول والمصادقين (validators): يجب حظر جميع العناوين المرتبطة بـTraderTraitor فوراً وبشكل شامل. يبرز هذا السَّبق مدى هشاشة البنية التحتية الرقمية الحديثة أمام هجمات متطورة من الجيل الجديد.
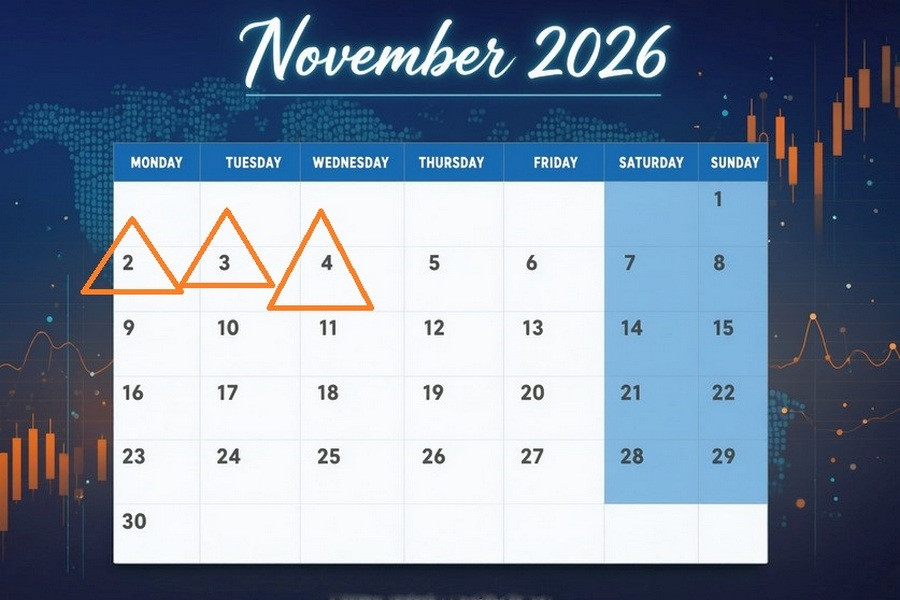
تدخل الأسواق شهر نوفمبر تحت وابل من النيران المتقاطعة: حكم الناخبين يلوح في الأفق، وقوة تحمل عمالقة التكنولوجيا تُعاد تقييمها، والمخاطر الجيوسياسية في ارتفاع. لا بوادر لالتقاط الأنفاس.
2 نوفمبر، 01:00 / أستراليا / مؤشر S&P Global لمديري المشتريات في قطاع التصنيع (القراءة النهائية، أكتوبر) / السابق: 52.0 / الفعلي: 49.6 / الإجماع: 49.7 / زوج AUD/USD – ارتفاع
سجّل مسح S&P Global لشهر سبتمبر تحوّل قطاع التصنيع في أستراليا نحو الانكماش: إذ هبط مؤشر مديري المشتريات المركّب إلى 49.6، متأثراً بضعف الطلب من العملاء وأول تراجع في الطلبات الجديدة منذ ثلاثة أشهر. وقد دفعت العوامل التالية المشترين إلى الحذر:
اضطرت الشركات إلى تقليص مشترياتها من المواد الخام وسط استمرار الاضطرابات في النقل البحري. وفي الوقت نفسه، أدت زيادة تكاليف الطاقة والنقل والعمالة إلى تسارع تضخم أسعار المنتجين، ما دفع المصانع إلى تمرير التكاليف إلى أسعار البيع. من المتوقع أن تُظهر القراءة النهائية لشهر أكتوبر تحسناً طفيفاً في مؤشر النشاط، وهو ما سيدعم الدولار الأسترالي.
2 نوفمبر، 01:00 / أستراليا / مؤشر التضخم الصادر عن Melbourne Institute (أكتوبر) / السابق: 4.8% / الفعلي: 2.8% / الإجماع: – / زوج AUD/USD – متذبذب
سجّل المؤشر القيادي للتضخم الصادر عن Melbourne Institute تباطؤاً حاداً في نمو الأسعار إلى 2.8% من 4.8% في الشهر السابق. يعكس هذا المؤشر الشهري، الذي يُعد إشارة مبكرة للإحصاءات الرسمية الفصلية، تراجعاً ملحوظاً في ضغوط الأسعار عبر الفئات الرئيسية للسلع والخدمات الاستهلاكية. وفي ظل غياب توقعات توافقية (إجماع)، قد يؤدي صدور البيانات إلى زيادة ملحوظة في تقلبات الدولار الأسترالي.
2 نوفمبر، 03:30 / أستراليا / تراخيص البناء (سبتمبر) / السابق: 10.9% / الفعلي: 10.3% / الإجماع: -4.7% / زوج AUD/USD – انخفاض
أظهرت تراخيص البناء في أستراليا لشهر أغسطس تباطؤاً معتدلاً في وتيرة النمو إلى 10.3%، لكنها ظلت أعلى بكثير من المتوسط التاريخي طويل الأجل البالغ نحو 2.5%. وقد دعمت القوة الأخيرة عمليات استكمال خطط التطوير التي سبق الموافقة عليها. ومع ذلك، لا يزال إقبال المستثمرين على المشاريع الجديدة مقيداً بـ:
من المتوقع أن تُظهر بيانات سبتمبر هبوطاً حاداً في نشاط المطوّرين إلى منطقة الانكماش العميق، ما سيضغط على الدولار الأسترالي.
2 نوفمبر، 03:30 / اليابان / مؤشر S&P Global لمديري المشتريات في قطاع التصنيع (القراءة النهائية، أكتوبر) / السابق: 54.9 / الفعلي: 54.1 / الإجماع: 53.3 / زوج USD/JPY – ارتفاع
سجّل قطاع التصنيع في اليابان تباطؤاً في النمو خلال سبتمبر: إذ بلغ مؤشر مديري المشتريات 54.1، ما يعكس أضعف وتيرة لارتفاع أحجام الإنتاج والمبيعات في الأشهر الأخيرة. ومع ذلك، فإن الشركات اليابانية:
أدى ذلك إلى بلوغ المخزونات أعلى مستوياتها في نحو أربع سنوات، مع استعداد الشركات للطلبات المرتقبة. من المتوقع أن تُظهر القراءة النهائية لشهر أكتوبر مزيداً من التباطؤ في قوة الدفع التصنيعية، وهو ما سيضغط على الين.
2 نوفمبر، 04:45 / الصين / مؤشر RatingDog لمديري المشتريات في قطاع التصنيع (أكتوبر) / السابق: 51.5 / الفعلي: 52.1 / الإجماع: 52.0 / خام برنت – انخفاض، زوج USD/CNY – ارتفاع
ارتفع مؤشر مديري المشتريات في قطاع التصنيع في الصين الصادر عن RatingDog إلى 52.1 في سبتمبر، مسجلاً أسرع وتيرة توسع منذ منتصف الربيع، بدعم من تعافٍ متزامن في الطلبين المحلي والخارجي.
رفعت المصانع وتيرة الإنتاج والتوظيف لتلبية تدفق الطلبات، في حين دفع الارتفاع المستمر منذ أربعة أشهر في أسعار مدخلات السلع الأولية الشركات إلى زيادة طفيفة في أسعار البيع. تحسّن تفاؤل الأعمال حيال الآفاق المستقبلية، رغم أنه ظل دون المتوسطات طويلة الأجل. وتشير توقعات الإجماع لشهر أكتوبر إلى تباطؤ طفيف في وتيرة التوسع، ما سيضغط على خام برنت ويدفع زوج USD/CNY إلى الارتفاع.
2 نوفمبر، 08:30 / أستراليا / مؤشر أسعار السلع الأساسية الصادر عن RBA (أكتوبر) / السابق: 16.2% / الفعلي: 15.5% / الإجماع: 15.1% / زوج AUD/USD – انخفاض
تباطأ مؤشر أسعار السلع الأساسية لشهر سبتمبر الصادر عن RBA إلى 15.5%، وهو أدنى مستوى في ستة أشهر. وجاءت الضغوط النزولية من:
وقد طغت هذه التراجعات على التحركات الإيجابية في أسعار المنتجات الزراعية وبعض المعادن غير الحديدية. وبحسابها بالدولار الأسترالي، ارتفعت سلة السلع التصديرية بنسبة 6.6%، ما يعكس أثراً معتدلاً لسعر الصرف. ويتوقع المحللون مزيداً من التباطؤ في نمو أسعار السلع الأساسية في أكتوبر، ما يشير إلى مخاطر هبوطية على العملة الأسترالية.
2 نوفمبر، 10:00 / ألمانيا / مبيعات التجزئة (سبتمبر) / السابق: -2.2% / الفعلي: -0.4% / الإجماع: -0.3% / زوج EUR/USD – ارتفاع
تراجعت مبيعات التجزئة في ألمانيا في أغسطس بنسبة 0.4%، ما مثّل تباطؤاً ملموساً في وتيرة الانخفاض مقارنة بهبوط يوليو البالغ 2.2%. وعلى الرغم من أن إنفاق المستهلكين لا يزال دون متوسطه طويل الأجل البالغ نحو 0.5%، فإن تباطؤ وتيرة انكماش حجم مبيعات التجزئة يشير إلى أن الأسر تتكيف تدريجياً مع مستويات الأسعار الحالية. ويتوقع إجماع المحللين تحسناً طفيفاً في بيانات سبتمبر، وهو ما يصب في مصلحة اليورو.
2 نوفمبر، 11:55 / ألمانيا / مؤشر مديري المشتريات الصناعي S&P Global (القراءة النهائية، أكتوبر) / السابق: 54.3 / الفعلي: 53.9 / التوقعات: 54.2 / يورو/دولار أمريكي – مرتفع ارتفع مؤشر مديري المشتريات الصناعي في ألمانيا في أكتوبر إلى 54.2، مسجلاً أعلى مستوى في شهرين ومؤكداً استمرار تحسن الأوضاع في القطاع الصناعي:
تسارع تضخم أسعار المنتجين إلى أعلى مستوياته منذ مايو نتيجة ارتفاع تكاليف النفط والسلع الأساسية والمكونات، ما أدى إلى تبريد توقعات المصنّعين للأشهر الستة المقبلة. التأكيد النهائي على تحسن النشاط الصناعي في أكبر اقتصادات أوروبا سيدعم اليورو.
2 نوفمبر، 12:00 / منطقة اليورو / مؤشر مديري المشتريات الصناعي S&P Global (القراءة النهائية، أكتوبر) / السابق: 52.7 / الفعلي: 52.9 / التوقعات: 52.4 / يورو/دولار أمريكي – منخفض تراجع المؤشر الصناعي النهائي لمنطقة اليورو في أكتوبر إلى 52.4، وهو أدنى مستوى في ثلاثة أشهر، ما يعكس انخفاضاً طفيفاً في التوظيف بعد شهرين من النمو المتواصل. وفي ظل تجدّد التوترات في الشرق الأوسط، أسرعت المصانع الأوروبية بشكل حاد في عمليات الشراء الاحترازية للمواد، ما أدى إلى بلوغ مخزونات المواد الخام أعلى مستوياتها في نحو أربع سنوات، وتسجيل أطول فترات لتأخر التسليم منذ بداية الصيف. قفزة تكاليف الطاقة والوقود والنقل أدت إلى ارتفاع حاد في تضخم تكاليف المدخلات متجاوزاً المتوسطات السنوية. ومن المتوقع أن تُظهر القراءة المقبلة تباطؤاً في توسع القطاع الصناعي في المنطقة، ما سيضغط على اليورو.
2 نوفمبر، 12:30 / المملكة المتحدة / مؤشر مديري المشتريات الصناعي S&P Global (القراءة النهائية، أكتوبر) / السابق: 51.9 / الفعلي: 51.7 / التوقعات: 52.8 / جنيه إسترليني/دولار أمريكي – مرتفع
شهد قطاع التصنيع في المملكة المتحدة في أكتوبر أكبر تحسن في أوضاع الأعمال منذ أواخر الربيع. وارتفع المؤشر المركب إلى 52.8 بدعم من:
وعلى الرغم من التوظيف المحدود محلياً، أدت نواقص المكونات الإلكترونية واضطرابات سلاسل الشحن البحري الناجمة عن أزمة الشرق الأوسط — والتي استنزفت المخزونات للشهر الخامس على التوالي — إلى ترسيخ تفاؤل المصنّعين البريطانيين بدعم من التوقعات الخاصة باستثمارات كبيرة في البنية التحتية الدفاعية وتلك المرتبطة بالذكاء الاصطناعي. ومن المتوقع أن يدعم تسارع النشاط التصنيعي الجنيه الإسترليني.
2 نوفمبر، 16:30 / كندا / مؤشر مديري المشتريات الصناعي S&P Global (القراءة النهائية، أكتوبر) / السابق: 53.5 / الفعلي: 53.0 / التوقعات: 51.5 / دولار أمريكي/دولار كندي – مرتفع تراجع مؤشر مديري المشتريات الصناعي في كندا إلى 51.5 في سبتمبر، في أضعف قراءة خلال ستة أشهر. وشملت العوائق الرئيسية:
دفعت زيادة أسعار الطاقة ونقص المواد الخام تضخم تكاليف المنتجين إلى أعلى مستوى له منذ منتصف 2022، ما أجبر الشركات على السحب من المخزونات وأثقل على ثقة الأعمال. التباطؤ في التوسع الصناعي سيضغط على الدولار الكندي.
2 نوفمبر، 16:45 / الولايات المتحدة / مؤشر مديري المشتريات الصناعي S&P Global (القراءة النهائية، أكتوبر) / السابق: 53.9 / الفعلي: 55.9 / التوقعات: 56.0 / مؤشر الدولار الأمريكي (مؤشر الدولار مقابل 6 عملات) – مرتفع سجلت القراءة النهائية لمؤشر مديري المشتريات الصناعي S&P Global في الولايات المتحدة لشهر أكتوبر مستوى 56.0، في أقوى تحسن لأوضاع التصنيع منذ مايو 2022. ورغم أن نمو الإنتاج والطلبات أظهر بعض الاعتدال، فإن المؤشرات ما زالت تحتفظ بهامش مريح. وتسارعت وتيرة التوظيف في المصانع إلى أقوى مستوى لها منذ ربيع 2012. وواصلت الشركات إعادة بناء مخزونات المواد الخام في ظل أطول فترات لتأخر توريد المدخلات منذ عامين. تأكيد قوة الزخم الصناعي واستمرار الطلب على العمالة سيدعم الدولار الأمريكي.
2 نوفمبر، 17:00 / الولايات المتحدة / مؤشر مديري المشتريات الصناعي ISM (أكتوبر) / السابق: 54.6 / الفعلي: 54.5 / التوقعات: 54.6 / مؤشر الدولار الأمريكي – مرتفع أكد مسح ISM لشهر سبتمبر استمرار التوسع في قطاع التصنيع الأمريكي؛ إذ استقر المؤشر عند 54.5، بدعم من تحسن متزامن في الطلبات الجديدة والتوظيف. وتمثلت الضغوط الرئيسية على الشركات في القفزة الحادة لمؤشر أسعار المواد الخام إلى نحو 78، ما يعكس ارتفاع أسعار المعادن والوقود والرسوم الجمركية على الواردات؛ ومع تأخيرات الإمداد القادمة من الشرق الأوسط زادت درجة الحذر بين المديرين. وتتوقع الأسواق أن تُظهر قراءة أكتوبر مزيداً من قوة الزخم التصنيعي، وهو ما سيدعم الدولار.
2 نوفمبر، 17:00 / الولايات المتحدة / مؤشر التوظيف الصناعي ISM (أكتوبر) / السابق: 51.2 / الفعلي: 52.7 / التوقعات: 53.0 / مؤشر الدولار الأمريكي – مرتفع ارتفع المؤشر الفرعي للتوظيف في قطاع التصنيع ضمن مسح ISM إلى 52.7 في سبتمبر، مشيراً إلى عودة الطلب على العمالة. وقاد هذا الانتعاش في التوظيف كل من:
ويتوقع المحللون مزيداً من التسارع في التوظيف الصناعي في أكتوبر، ما سيعزز قوة الدولار.
3 نوفمبر، 06:30 / 07:30 / أستراليا / قرار الفائدة الصادر عن RBA والمؤتمر الصحفي / السابق: 4.35% / الفعلي: 4.60% / التوقعات: 4.85% / دولار أسترالي/دولار أمريكي – مرتفع رفع Reserve Bank of Australia بالإجماع سعر الفائدة النقدي بمقدار 25 نقطة أساس إلى 4.60%، في أعلى تكلفة للاقتراض منذ 2011 والرابع في دورة التشديد الحالية هذا العام. واستند القرار إلى:
رفع Reserve Bank of Australia بالإجماع سعر الفائدة النقدي بمقدار 25 نقطة أساس إلى 4.60%، في أعلى تكلفة للاقتراض منذ 2011 والرابع في دورة التشديد الحالية هذا العام. واستند القرار إلى:
وعلى الرغم من تباطؤ إنفاق المستهلكين وتراجع أسعار المساكن في المدن الكبرى وتشديد شروط الإقراض العقاري، حافظ ارتفاع معدلات استخدام الطاقة الإنتاجية واستعداد الشركات لتمرير التكاليف المرتفعة إلى الأسعار على موقف متشدد لمجلس الإدارة. توقعات استمرار دورة التشديد ستدعم الدولار الأسترالي.
3 نوفمبر، 18:00 / الولايات المتحدة / فرص العمل JOLTs (سبتمبر) / السابق: 7.335 مليون / الفعلي: 7.079 مليون / التوقعات: 7.130 مليون / مؤشر الدولار الأمريكي – مرتفع أظهر تقرير JOLTs أن عدد فرص العمل تراجع بمقدار 256 ألفاً في أغسطس إلى أدنى مستوى في خمسة أشهر عند 7.079 مليون. وكان تباطؤ الطلب على العمالة ملحوظاً في:
وفي الوقت نفسه، ظل كل من التعيينات (5.2 مليون) وإجمالي حالات ترك العمل (5.1 مليون) متوازنين، بما يشير إلى عدم وجود موجة تسريحات واسعة النطاق. استئناف الشركات لوتيرة التوظيف سيدعم الدولار.
3 نوفمبر، 18:00 / الولايات المتحدة / معدل ترك الوظائف JOLTs (سبتمبر) / السابق: 3.089 مليون / الفعلي: 3.066 مليون / التوقعات: 3.050 مليون / مؤشر الدولار الأمريكي – منخفض تراجع عدد حالات ترك الوظائف طوعاً إلى 3.07 مليون في أغسطس، محافظاً على معدل الترك عند 1.9% — بالقرب من أدنى مستوياته منذ 2020. وقد عوّضت الانخفاضات في تجارة الجملة وقطاع التعليم الارتفاع المحلي في قطاعات السلع المعمرة، ما يعكس حذر الأسر في ظل:
انخفاض حركة التنقل الوظيفي في سوق العمل يشير إلى تراجع ثقة العاملين، وهو ما سيشكل عبئاً على الدولار.
3 نوفمبر، 18:00 / الولايات المتحدة / طلبات المصانع (سبتمبر على أساس شهري) / السابق: 0.8% / الفعلي: 0.1% / التوقعات: 1.2% / مؤشر الدولار الأمريكي – مرتفع ارتفعت الطلبات الجديدة لدى المصانع الأمريكية بنسبة متواضعة بلغت 0.1% في أغسطس، متباطئة بشكل حاد بعد الزيادة المسجلة في يوليو. وساعدت الزيادات الطفيفة في الطلبات على المعدات الكهربائية والمعادن الأولية والآلات في دعم شريحة السلع غير المعمرة (+0.3%). تحسن العقود الصناعية الجديدة سيدعم الدولار الأمريكي.
3 نوفمبر، 18:00 / الولايات المتحدة / مؤشر التفاؤل الاقتصادي RCM/TIPP (نوفمبر، استشرافي) / السابق: 45.6 / الفعلي: 46.8 / التوقعات: 46.2 / مؤشر الدولار الأمريكي – منخفض ارتفع مؤشر ثقة المستهلك RealClearMarkets/TIPP إلى 46.8 في أكتوبر، وهو أعلى مستوى منذ الربيع، على الرغم من الاضطرابات في سوق سندات الخزانة. وتحسنت كافة المؤشرات الفرعية:
من المفترض أن يدعم تحسن ثقة المستهلك الإنفاق المحلي، لكنه وفق هذا التقدير سيضغط على الدولار.
4 نوفمبر، 00:30 / الولايات المتحدة / مخزونات النفط الخام API (أسبوعي) / السابق: -4.93 مليون / الفعلي: -2.031 مليون / برنت – متقلب أبلغت API عن تراجع يزيد على مليوني برميل في مخزونات النفط الخام التجارية للأسبوع المنتهي في 23 أكتوبر، في تحدٍ للتوقعات التي رجّحت زيادة في المخزونات. وجاء تشديد إضافي من خلال السحب من مخزونات كوشينغ (-453 ألف برميل) وتراجع الإنتاج اليومي الأمريكي إلى 13.269 مليون برميل يومياً، وقد قابل ذلك جزئياً ارتفاع في مخزونات وقود المحركات:
غياب إجماع رسمي وتباين التدفقات بين أسواق الخام والمنتجات قد يرفع من تقلبات أسعار خام برنت.
4 نوفمبر، 03:30 / أستراليا / مؤشر نشاط الأعمال (أكتوبر) / السابق: -1.6 / الفعلي: -24.2 / التوقعات: -24.9 / دولار أسترالي/دولار أمريكي – منخفض أظهر مسح سبتمبر انهياراً حاداً في ثقة الأعمال في أستراليا إلى -24.2 بسبب تزايد حالة عدم اليقين، وقيود الائتمان، وموجة ثانية من ارتفاع أسعار الوقود والتكرير.
فجوة حرجة بين تكاليف المدخلات وأسعار البيع (43.2) ضغطت على الهوامش وخفضت معدل استغلال الطاقة الإنتاجية إلى 77.2%. استمرار الضغوط على الشركات سيُبقي الدولار الأسترالي تحت الضغط.
4 نوفمبر، 01:00 / أستراليا / مؤشر مديري المشتريات للخدمات S&P Global (القراءة النهائية، أكتوبر) / السابق: 53.2 / الفعلي: 51.2 / التوقعات: 47.8 / دولار أسترالي/دولار أمريكي – منخفض
دخل قطاع الخدمات في أستراليا مرحلة انكماش في أكتوبر للمرة الأولى منذ مايو. وتراجع المؤشر المركب إلى 47.8 في ظل تباطؤ حاد في تدفق العملاء الجدد. وجاء ضعف الطلب نتيجة:
مررت الشركات التكاليف المرتفعة إلى المستهلكين على الرغم من التوظيف بهدف تصفية الأعمال المتراكمة. تأكيد تباطؤ قطاع الخدمات سيضغط على الدولار الأسترالي (AUD).
4 نوفمبر، 04:45 / الصين / RatingDog مؤشر مديري مشتريات الخدمات (القراءة النهائية، أكتوبر) / السابق: 51.4 / الفعلي: 51.6 / التوقعات: 51.5 / خام برنت – هابط، الدولار الأمريكي/اليوان الصيني (USD/CNY) – صاعد
ارتفع مؤشر مديري مشتريات الخدمات في الصين إلى 51.6 في سبتمبر، وهو أعلى مستوى منذ أوائل الصيف، بدعم من:
زادت شركات الخدمات التوظيف للشهر الخامس على التوالي، لكن ارتفاع تكاليف العمالة والمدخلات والطاقة دفع تضخم تكاليف مدخلات قطاع الخدمات إلى أعلى مستوى في 4.5 أعوام. أي تراجع في زخم قطاع الخدمات في الصين سيضغط على خام برنت ويدفع زوج الدولار الأمريكي/اليوان الصيني إلى الأعلى.
4 نوفمبر، 11:55 / ألمانيا / S&P Global مؤشر مديري مشتريات الخدمات (القراءة النهائية، أكتوبر) / السابق: 49.7 / الفعلي: 52.9 / التوقعات: 51.7 / اليورو/الدولار الأمريكي (EUR/USD) – هابط
استقر مؤشر مديري مشتريات الخدمات في ألمانيا عند 52.9 في سبتمبر، ما يؤكد عودة القطاع إلى التوسع. توقفت الطلبيات الجديدة مع تأجيل العملاء الموافقة على الميزانيات، ما أدى إلى تجدد الانخفاض في الأعمال غير المنجزة. استمر خلق الوظائف للشهر الثالث، لكن التوظيف ظل متحفظاً، وتراجع تضخم تكاليف المدخلات بفضل انخفاض أسعار وقود المركبات. تباطؤ قطاع الخدمات سيضغط على اليورو.
4 نوفمبر، 12:00 / منطقة اليورو / S&P Global مؤشر مديري مشتريات الخدمات (القراءة النهائية، أكتوبر) / السابق: 51.6 / الفعلي: 53.0 / التوقعات: 51.7 / اليورو/الدولار الأمريكي (EUR/USD) – هابط
بلغ نشاط قطاع الخدمات في منطقة اليورو ذروته عند 53.0 في سبتمبر قبل أن يواجه تباطؤاً في الزخم. مع اقتراب خدمات فرنسا من منطقة الانكماش وضعف تدفقات الطلبيات الجديدة في أماكن أخرى، تراجع خلق الوظائف إلى أدنى مستوى في خمسة أشهر. رافق انخفاض تضخم تكاليف المدخلات تراجع الضغوط على الطاقة الإنتاجية في قطاع التصنيع، لكن توقعات الأعمال ضعفت. تباطؤ الخدمات سيضغط على اليورو.
4 نوفمبر، 12:30 / المملكة المتحدة / S&P Global مؤشر مديري مشتريات الخدمات (القراءة النهائية، أكتوبر) / السابق: 52.5 / الفعلي: 52.1 / التوقعات: 53.1 / الجنيه الإسترليني/الدولار الأمريكي (GBP/USD) – صاعد
أظهر مسح قطاع الخدمات في المملكة المتحدة استمرار التوسع في أكتوبر، مدعوماً بـ:
دعم نمو الطلبيات الجديدة استئناف التوظيف على الرغم من حذر الإدارة وارتفاع التكاليف. أي تحسن في نشاط الخدمات سيدعم الجنيه الإسترليني.
4 نوفمبر، 13:00 / منطقة اليورو / مؤشر أسعار المستهلكين (تقديري، أكتوبر) / السابق: 3.2% / الفعلي: 3.8% / التوقعات: 3.9% / اليورو/الدولار الأمريكي (EUR/USD) – صاعد
قفز معدل التضخم السنوي في منطقة اليورو (CPI) إلى 3.8% في سبتمبر، وهو الأعلى منذ خريف 2023. جاءت الزيادة مدفوعة أساساً بـ:
ما دفع التضخم الأساسي إلى 2.5%. انتشرت الضغوط السعرية عبر الاقتصادات الكبرى، لترتفع المعدلات في ألمانيا وفرنسا وهولندا وإيطاليا (إلى 4.2%) وإسبانيا (إلى 5.0%). استمرار التضخم المرتفع سيزيد الضغوط على البنك المركزي الأوروبي لتشديد السياسة النقدية ويدعم اليورو.
4 نوفمبر، 16:15 / الولايات المتحدة / تغيير التوظيف حسب ADP (أكتوبر) / السابق: 36 ألف / الفعلي: 90 ألف / التوقعات: 65 ألف / مؤشر الدولار الأمريكي (USDX) – هابط
ارتفع تقدير ADP للتوظيف في القطاع الخاص إلى 90 ألفاً في سبتمبر، عاكساً تباطؤاً استمر ثلاثة أشهر. تركزت الزيادة في الوظائف في:
ليعوض ذلك التراجعات في التمويل والخدمات المهنية. استمرار نمو الوظائف بأرقام مستقرة إلى جانب الأجور الثابتة يشير إلى عدم وجود تدهور حاد في سوق عمل الشركات. تباطؤ التوظيف في القطاع الخاص سيضغط على الدولار.
4 نوفمبر، 16:30 / كندا / الميزان التجاري (سبتمبر) / السابق: 0.79 مليار دولار كندي / الفعلي: 4.20 مليار دولار كندي / التوقعات: 3.70 مليار دولار كندي / الدولار الأمريكي/الدولار الكندي (USD/CAD) – صاعد
قفز فائض الميزان التجاري في كندا إلى 4.2 مليار دولار كندي في أغسطس، وهو الأعلى منذ ربيع 2022، رغم قوة الدولار الكندي. ارتفعت الصادرات بنسبة 2.5% مع زيادة شحنات السلع الأولية (+4.7%) في ظل:
وتراجعت الواردات بنسبة 2.0% نتيجة انخفاض واردات المركبات (-8.8%) وهبوط حاد في شحنات المعادن الثمينة غير المعالجة ومعادن مجموعة البلاتين (-40.0%). تضييق عجز الميزان التجاري سيدعم الدولار الكندي.
4 نوفمبر، 16:30 / الولايات المتحدة / الميزان التجاري (سبتمبر) / السابق: -92.8 مليار / الفعلي: -105.6 مليار / التوقعات: -108.8 مليار / مؤشر الدولار الأمريكي (USDX) – هابط
اتسع العجز التجاري للولايات المتحدة إلى 105.6 مليار دولار في أغسطس، وهو أكبر فجوة منذ ربيع 2025، مدفوعاً بواردات قياسية بلغت 420.8 مليار دولار مع زيادة المشتريات من:
وارتفعت الصادرات إلى 315.2 مليار دولار، ما عوّض جزئياً اتساع الفجوة. العجز التجاري الأكبر سيضغط على الدولار.
4 نوفمبر، 17:00 / كندا / S&P Global مؤشر مديري مشتريات القطاع المركب (القراءة النهائية، أكتوبر) / السابق: 47.8 / الفعلي: 48.7 / التوقعات: 48.5 / الدولار الأمريكي/الدولار الكندي (USD/CAD) – صاعد
استقر مؤشر مديري مشتريات القطاع المركب في كندا عند 48.7 في سبتمبر، ليظل دون مستوى الحياد للشهر الرابع على التوالي. استمر انكماش قطاع الخدمات بينما أظهر إنتاج المصانع نمواً متواضعاً. تراجعت الطلبيات الجديدة والتوظيف معاً. ارتفاع تكاليف المنتجين، مقابل تباطؤ نمو أسعار البيع وبلوغ تفاؤل الأعمال أعلى مستوى في خمسة أشهر، يهيئان الساحة لاستقرار تدريجي. استمرار الضعف الكلي سيضغط على الدولار الكندي.
4 نوفمبر، 17:45 / الولايات المتحدة / S&P Global مؤشر مديري مشتريات الخدمات (القراءة النهائية، أكتوبر) / السابق: 56.5 / الفعلي: 58.8 / التوقعات: 57.9 / مؤشر الدولار الأمريكي (USDX) – هابط
بلغ مؤشر مديري مشتريات الخدمات في الولايات المتحدة 57.9 في أكتوبر، مواصلاً سلسلة توسع استمرت سبعة أشهر ومقترباً من أعلى مستوياته منذ عدة أعوام. قاد الطلب المحلي أقوى تدفق للطلبيات الجديدة خلال عامين ونصف، فيما سجلت العقود الخارجية أكبر زيادة منذ منتصف 2023. أدت زيادة تكاليف التشغيل المتعلقة بالوقود والموظفين والمرافق والتأمين إلى دفع تضخم تكاليف المدخلات إلى أعلى مستوياته منذ صيف 2022، ما تسبب في تبريد توقعات الإنتاج لستة أشهر مقبلة. تباطؤ نمو الخدمات مقارنة بسبتمبر سيضغط على الدولار.
4 نوفمبر، 18:00 / الولايات المتحدة / ISM مؤشر مديري مشتريات الخدمات (القراءة النهائية، أكتوبر) / السابق: 55.4 / الفعلي: 54.9 / التوقعات: 56.0 / مؤشر الدولار الأمريكي (USDX) – صاعد
أكد مسح ISM لقطاع الخدمات بقاء القطاع في منطقة التوسع للشهر السابع والعشرين على التوالي في سبتمبر، رغم تراجع المؤشر إلى 54.9.
وتبقى من أبرز التحديات تضخم تكاليف المدخلات المرتفع (بلغ مؤشر الأسعار 74)، والرسوم الجمركية التجارية وضعف الطلب الخارجي. قوة ديناميكيات قطاع الخدمات ستدعم الدولار.
4 نوفمبر، 18:00 / الولايات المتحدة / ISM مؤشر نشاط الأعمال في قطاع الخدمات (أكتوبر) / السابق: 61.7 / الفعلي: 56.5 / التوقعات: 56.0 / مؤشر الدولار الأمريكي (USDX) – هابط
تراجع المؤشر الفرعي لنشاط الأعمال في قطاع الخدمات الصادر عن ISM إلى 56.5 في سبتمبر بعد قفزة أغسطس إلى أعلى مستوياته منذ عدة أعوام. ورغم التباطؤ، يظل المؤشر قريباً من متوسطه الطويل الأجل البالغ 57.25، محتفظاً بهامش مريح. ضعف زخم الأعمال سيضغط على الدولار الأمريكي.
4 نوفمبر، 18:30 / الولايات المتحدة / مخزونات النفط الخام وفق EIA (أسبوعي) / السابق: -3.061 مليون / الفعلي: -1.892 مليون / التوقعات: -2.481 مليون / خام برنت – صاعد
أظهر التقرير الأسبوعي لوزارة الطاقة تسجيل الانخفاض الرابع على التوالي في مخزونات النفط الخام التجارية (1.892- مليون برميل حتى 23 أكتوبر)، مؤكداً شح الإمدادات الفعلية. جاءت السحوبات من مخزونات مركز كوشينغ (-624 ألف برميل) وتراجع مخزونات نواتج التقطير بنحو 1.5 مليون برميل تقريباً، مصحوبة بانخفاض صافي الواردات بمقدار 796 ألف برميل يومياً وتراجع طفيف في معدلات تشغيل المصافي، ما فاق أثر زيادة مخزونات البنزين. انخفاض إمدادات الهيدروكربونات سيدعم خام برنت.
2 نوفمبر، 12:45 / منطقة اليورو / خطاب Boris Vujcic (عضو مجلس إدارة البنك المركزي الأوروبي) / اليورو/الدولار الأمريكي (EUR/USD)
2 نوفمبر، 15:00 / منطقة اليورو / خطاب Joachim Nagel (عضو مجلس إدارة البنك المركزي الأوروبي) / اليورو/الدولار الأمريكي (EUR/USD)
2 نوفمبر، 19:15 / الولايات المتحدة / خطاب Austan Goolsbee (رئيس بنك الاحتياطي الفيدرالي في شيكاغو) / مؤشر الدولار الأمريكي (USDX)
3 نوفمبر، 07:30 / أستراليا / خطاب محافظ بنك الاحتياطي الأسترالي Michele Bullock / الدولار الأسترالي/الدولار الأمريكي (AUD/USD)
3 نوفمبر، 11:45 / منطقة اليورو / خطاب Pedro Machado (عضو مجلس الإشراف في البنك المركزي الأوروبي) / اليورو/الدولار الأمريكي (EUR/USD)
3 نوفمبر، 17:00 / منطقة اليورو / خطاب Sharon Donnery (عضو مجلس الإشراف في البنك المركزي الأوروبي) / اليورو/الدولار الأمريكي (EUR/USD)
3 نوفمبر، 19:00 / كندا / خطاب محافظ بنك كندا Tiff Macklem / الدولار الأمريكي/الدولار الكندي (USD/CAD)
3 نوفمبر، 21:00 / منطقة اليورو / خطاب Joachim Nagel (عضو مجلس إدارة البنك المركزي الأوروبي) / اليورو/الدولار الأمريكي (EUR/USD)
3 نوفمبر، 21:15 / منطقة اليورو / خطاب Olaf Sleijpen (عضو مجلس الإشراف في البنك المركزي الأوروبي ومحافظ DNB) / اليورو/الدولار الأمريكي (EUR/USD)
4 نوفمبر، 16:20 / منطقة اليورو / خطاب Philip Lane (عضو مجلس الإشراف في البنك المركزي الأوروبي) / اليورو/الدولار الأمريكي (EUR/USD)
يُتوقَّع أيضاً خلال هذه الأيام إلقاء كلمات من مسؤولين كبار في البنوك المركزية. غالباً ما تتسبب تعليقاتهم في تقلبات بأسواق الصرف الأجنبي لأنها قد تعطي إشارات حول المسارات المستقبلية للسياسات النقدية.

روابط سريعة
ForexMart is authorized and regulated in various jurisdictions.
(Reg No.23071, IBC 2015) with a registered office at First Floor, SVG Teachers Co-operative Credit Union Limited Uptown Building, Corner of James and Middle Street, Kingstown, Saint Vincent and the Grenadines
Restricted Regions: the United States of America, North Korea, Sudan, Syria and some other regions.


 وماهو رأيك