لقد طغى الإعلان عن استقالة Christine Lagarde فعليًا على اجتماع البنك المركزي الأوروبي في أكتوبر. ومع ذلك، لا يزال فارق السياسة النقدية العامل الأهم بالنسبة لزوج اليورو/الدولار الأمريكي،
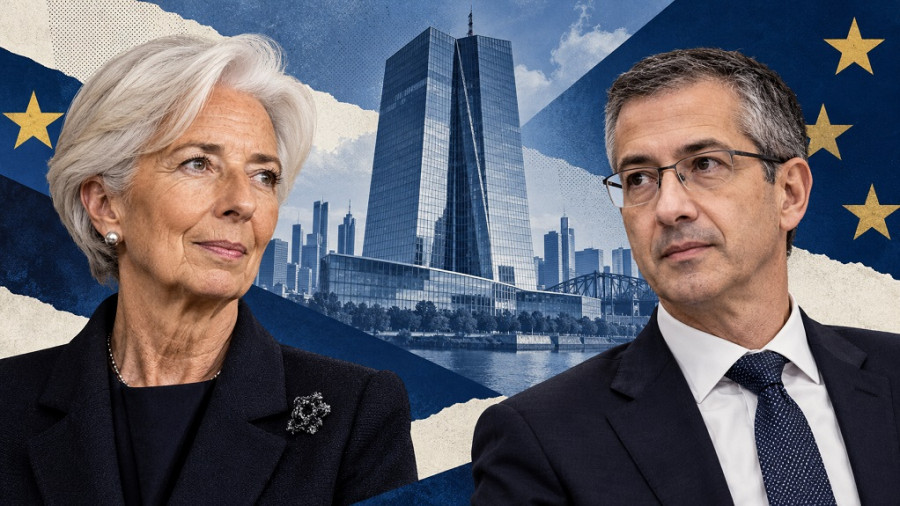
علمنا أمس أن رئيسة البنك المركزي الأوروبي ECB كريستين لاغارد ستغادر منصبها مبكرًا، في 7 فبراير 2027. ولم يكن الخبر مفاجأة كاملة؛ إذ بدأت الأحاديث عن احتمال خروج مبكر منذ فبراير الماضي، عندما ربطت صحيفة Financial Times رحيلها بالانتخابات الرئاسية الفرنسية المقبلة.
في ذلك الوقت، تعامل البنك المركزي الأوروبي بحذر مع شائعات الصحيفة، مؤكدًا أن لاغارد مركّزة على عملها ولم تتخذ أي قرار بالتنحي. وبمعنى آخر، لم يؤكد المنظّم تلك التقارير ولم ينفها أيضًا. ولاحقًا، أقرت لاغارد نفسها بإمكانية المغادرة المبكرة، لكنها لم تقدّم أي تفاصيل. ومع مرور الوقت، تراجع الخبر إلى الصفحات الثانية أو الثالثة ثم خفت تمامًا.
لذا جاء بيان الأمس في آن واحد مفاجئًا ومتوقعًا، بطريقة ما.
الدلالات السياسية في الخلفية واضحة إلى حد كبير. فرنسا مقبلة على انتخابات رئاسية في الربيع المقبل قد تعقّد علاقات باريس مع Brussels بشكل ملحوظ. أحد السيناريوهات المرجّحة هو جولة ثانية بين مرشحة اليمين المتطرف Marine Le Pen واليساري الراديكالي Jean‑Luc Mélenchon. ووفقًا لوكالة Reuters، تتصدر Le Pen استطلاعات الرأي حاليًا. ورغم أن الوقت لا يزال مبكرًا للجزم بفوز أي مرشح، فإن الاحتمالات مرتفعة بأن الفائز سيأتي من أحد القطبين: اليمين أو اليسار.
رحيل Lagarde المبكر يتيح التوافق على خليفتها بينما لا يزال Emmanuel Macron رئيسًا، وبذلك تُحفظ قدرة الإدارة الفرنسية الحالية على التأثير في قرار التعيين. وهذه نقطة مهمة لأن مدة المنصب ثماني سنوات. يمكن القول إن Lagarde "تساير" Brussels من خلال المساهمة في استباق قضية قد تصبح موضع خلاف حاد. ورغم أنها تقدّم استقالتها على أنها رغبة في "التحدث بحرية أكبر في قضايا تتجاوز السياسة النقدية"، فإن الدوافع السياسية جلية.
في هذا السياق، يتمحور السؤال الأساسي حول من سيخلف Lagarde في رئاسة ECB. أكثر الأسماء تداولًا هما الرئيس السابق للبنك المركزي الهولندي Klaas Knot والحاكم السابق لبنك إسبانيا Pablo Hernández de Cos، الذي يترأس حاليًا Bank for International Settlements. ويُنظر إلى de Cos على أنه المرشح الأوفر حظًا، بما في ذلك في استطلاع أجرته Bloomberg ونُشر الأسبوع الماضي؛ إذ سمّاه 12 اقتصاديًا، مقابل 9 اختاروا Knot. وفي إسبانيا يحظى de Cos بدعم كل من رئيس الوزراء Pedro Sánchez وزعيم المعارضة Alberto Núñez Feijóo.
ومن اللافت أيضًا أن إسبانيا لم تحصل من قبل على منصب رئيس ECB، كما أن تعيين "صقر" مثل Boris Vujcic نائبًا للرئيس يمكن أن يعزز حظوظ مرشح أكثر اعتدالًا مثل de Cos.
ما الذي يمكن توقعه في ظل قيادته؟ يصف كثير من المحللين Knot بأنه "صقر براغماتي"، بينما يُنظر إلى de Cos على أنه أكثر ميلاً للتيسير. ومع ذلك يُتوقع من كلا المرشحين الإبقاء على استمرارية الخط العام للسياسة في ECB.
برأيي، سيولي de Cos اهتمامًا أكبر لمخاطر التشديد المفرط، وسيحاول الموازنة بين محاربة التضخم ودعم النمو. لكن لا ينبغي توقع أن يبادر ECB إلى خفض الفائدة فور توليه المنصب؛ فقرارات السياسة النقدية تبقى ضمن صلاحيات مجلس المحافظين، بينما تتمثل وظيفة الرئيس في تنظيم النقاش، والمساعدة في بلورة التوافق، ونقل موقف البنك الجماعي إلى الأسواق. بلا شك، يتجاوز تأثير الرئيس مجرد صوت واحد في المجلس، لكنه لا يستطيع وضع السياسة النقدية من جانب واحد. ومع ذلك، يمكن أن يكون لرأي الرئيس الكلمة الفصل في حال تساوي الأصوات.
قصة التغييرات في المناصب التي برزت أمس طغت فعليًا على اجتماع أكتوبر لـ ECB، الذي جاء خاليًا من المفاجآت. فقد أبقى المنظّم على أسعار الفائدة دون تغيير، واستخدم عبارات معتادة. من ناحية، ترك ECB الباب مفتوحًا أمام احتمال رفع الفائدة في ديسمبر؛ ومن ناحية أخرى، شدّد على استقرار نسبي في الضغوط التضخمية الأساسية، وعدم ظهور تسارع ملموس في نمو الأجور. كما شكل تشدد الأوضاع المالية عامل كبح إضافيًا. بشكل عام، اضطر البنك إلى الموازنة بين خطر ترسخ التضخم المرتفع وبين خطر إضعاف الطلب المحلي بشكل مفرط.
في تفاعلها مع أحداث الأمس، تعافت حركة زوج EUR/USD من القيعان، لكنها فشلت في تثبيت موطئ قدم قوي مجددًا في منطقة 1.12. أرى هذه الارتفاعات بالدرجة الأولى كحركة تصحيحية في ظل ضعف أوسع في الدولار، إلى جانب دفعة مؤقتة لليورو بسبب بقاء رفع الفائدة في ديسمبر ضمن التسعير. إلا أن ECB لم يتشدد أكثر في نبرته، وبالتالي لا توجد أرضية لارتفاع مستدام في اليورو.
على النقيض من ذلك، جاءت البيانات الأمريكية أمس داعمة للدولار؛ إذ نما الناتج المحلي الإجمالي الأمريكي للربع الثالث بنسبة 3.4% على أساس سنوي (مقابل توقعات عند 3.2%)، وارتفع الاستهلاك الشخصي بنسبة 3.8%. هذا الطلب القوي المصحوب بتسارع التضخم يتيح لـ Fed ليس فقط الإبقاء على موقفه المتشدد، بل تشديده أكثر أيضًا.
وعليه، ما زلت أرى أن كفة الدولار أرجح. فكلا البنكين المركزيين—Fed و ECB—قد يمضيان إلى مزيد من التشديد في اجتماعات ديسمبر. غير أن Fed يستند إلى طلب محلي أكثر متانة، بينما يتعيّن على ECB أن يأخذ في الحسبان ارتفاع مخاطر تباطؤ الاقتصاد. تغيير رئيس ECB لن يزيل هذا التباين. لذلك ينبغي النظر إلى ارتدادات اليورو كفرص لفتح مراكز بيع، مع استهداف أولي عند 1.1130 (الحد السفلي لمؤشر Bollinger على الإطار اليومي D1).

روابط سريعة
ForexMart is authorized and regulated in various jurisdictions.
(Reg No.23071, IBC 2015) with a registered office at First Floor, SVG Teachers Co-operative Credit Union Limited Uptown Building, Corner of James and Middle Street, Kingstown, Saint Vincent and the Grenadines
Restricted Regions: the United States of America, North Korea, Sudan, Syria and some other regions.




 وماهو رأيك