افتتحت أسواق الأسهم الأمريكية الأسبوع على ارتفاعات قوية؛ إذ صعد مؤشر S&P 500 واسع النطاق بنسبة 0.7%، وارتفع مؤشر Nasdaq Composite المُثقَّل بأسهم التكنولوجيا بنسبة 1.1%، بينما تقدم مؤشر
افتتحت أسواق الأسهم الأمريكية الأسبوع على ارتفاعات قوية؛ إذ صعد مؤشر S&P 500 واسع النطاق بنسبة 0.7%، وارتفع مؤشر Nasdaq Composite المُثقَّل بأسهم التكنولوجيا بنسبة 1.1%، بينما تقدم مؤشر Dow Jones للأسهم القيادية بنحو 146 نقطة. المحرّك الرئيسي لهذا الارتداد المحلي كان عودة الشراء في أسهم الشركات المرتبطة بالذكاء الاصطناعي بعد إعلان محوري: المطوّر Anthropic تقدّم رسميًا بطلب طرح عام أولي (IPO).
سيُشكّل إدراج Anthropic أول اختبار واسع النطاق لشهية المستثمرين الأفراد والمؤسسات تجاه شركة تركز حصريًا على تطوير نماذج أساسية متقدمة للذكاء الاصطناعي. وكجزء من الطرح، يخطط بعض المساهمين الحاليين لبيع حصصهم، ما سيساعد في قياس الطلب الحقيقي في السوق على هذا القطاع بعد سلسلة من موجات البيع. هذا الخبر أشعل موجة صعود في قطاع أشباه الموصلات:
من بين الأسهم الثقيلة في السوق، أظهرت Tesla أداءً لافتًا، إذ قفز سهمها بنسبة 5.2% بعد أن رفعت Barclays توصيتها للسهم من وزن مساوٍ للسوق إلى زيادة الوزن النسبي (Overweight). في المقابل، تراجع سهم Meta بنسبة 1.9% بعدما أقلقت المستثمرين خطة الشركة لجمع ما يصل إلى 95 مليار دولار عبر إصدارات أسهم إضافية لتمويل نفقاتها الرأسمالية في الذكاء الاصطناعي. وجاء التداول في أسهم التكنولوجيا متوترًا قبيل صدور نتائج مرتقبة؛ إذ خسر سهم Alphabet نسبة 1.1%، وتراجع Amazon بنسبة 0.4%، بينما أغلق سهم Microsoft مرتفعًا بنسبة 1.5%.
نمو أرباح ثلث مؤشر S&P 500 يعتمد على مصدرين فقط، وهذه الموجة الصعودية المحلية لا تُزيل المخاطر الهيكلية الأساسية التي يواجهها المؤشر. سوق الأسهم الأمريكية تتعرض لضغوط متزايدة من جانبين:
حتى الآن، اعتمدت موجة الصعود في وول ستريت على توقعات متفائلة لأرباح الشركات في الربع الثالث. لكن التدقيق يكشف هشاشة خطيرة في S&P 500 تتمثل في التركّز الشديد لنمو الأرباح المتوقعة في مجموعة ضيقة من المُصدِرين. ووفقًا لحسابات محللي وول ستريت، من المتوقع أن ترتفع أرباح شركات مؤشر S&P 500 المجمّعة في الربع الثالث بنسبة 30%. وأكثر من ثلث هذه الزيادة يعود لشركتين فقط هما Nvidia وMicron. وإذا وسّعنا العينة لتشمل أكبر عشر شركات (من ضمنها Broadcom وMeta Platforms) يتضح أنها تمثل ثلثي النمو المتوقع في أرباح المؤشر القياسي.
أما المساهمة الكبيرة خارج قطاع التكنولوجيا فتأتي أساسًا من عمالقة النفط والغاز الذين يستفيدون مباشرة من قفزة أسعار الهيدروكربونات. في المقابل، تنمو المؤشرات المالية لبقية شركات المؤشر البالغ عددها 490 شركة بوتيرة أكثر تواضعًا، بمتوسط يقارب 10%. هذه وتيرة تُعد محترمة لسوق صاعدة تدخل عامها الخامس على التوالي، لكنها في الوقت نفسه تُظهر مدى هشاشة الأساس الكلي للمؤشر إذا تعثر القادة.
يدرك المستثمرون أن الأرباح الفائقة لشركات التكنولوجيا الكبرى لا يمكن أن تنمو بوتيرة أسية إلى ما لا نهاية. مشروعات البنية التحتية للذكاء الاصطناعي تعتمد بشكل متزايد على التمويل بالاقتراض. وفي هذا السياق، تؤثر عوائد سندات الخزانة الأمريكية المرتفعة بشكل مستمر على هوامش الربح مباشرة؛ إذ ترتفع تكاليف الفائدة على الديون، ما يضغط على صافي أرباح الشركات. ويُفترض أن يقدّم موسم نتائج الربع الثالث إجابة واضحة: هل تولّد النفقات الرأسمالية في مجال الذكاء الاصطناعي تدفقات نقدية حقيقية، أم ينبغي لمديري المحافظ تقليص أوزانهم في أسهم عمالقة التكنولوجيا بشكل حاد؟
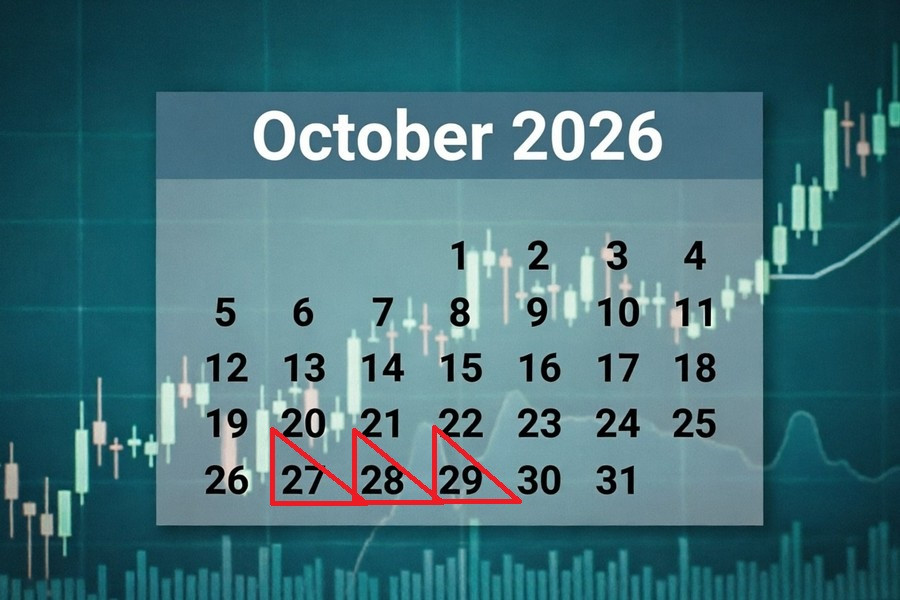
يحمل الأسبوع الأخير من أكتوبر أعلى مخاطر لاضطراب مؤشر S&P 500. تركيز المتعاملين منصب على نتائج الشركات الثقيلة: Microsoft وAlphabet وAmazon. وتتزامن تواريخ نشر النتائج المالية مع اجتماعات البنوك المركزية الكبرى، وعلى رأسها الفيدرالي الأمريكي. أي نبرة متشددة من رئيس الاحتياطي الفيدرالي Kevin Warsh قد تشعل موجة جديدة من البيع في سوق السندات، ما يدفع عوائد الخزانة إلى مستويات أعلى ويُوجّه ضربة مباشرة لتقييمات قطاع التكنولوجيا.
يقدّر استراتيجيّو Bank of America أن حالة العزوف عن المخاطر مرشحة للاستمرار حتى ديسمبر. والحيز الصعودي أمام مؤشر S&P 500 يظل محدودًا للغاية بفعل حزمة معقدة من الرياح المعاكسة:
ويُضاف إلى مصادر التوتر اقتراب انتخابات منتصف المدة الأمريكية. تتابع وول ستريت بقلق احتمال فوز الديمقراطيين؛ فانتقال السيطرة التشريعية إلى صفوف المعارضة سيُعرقل خطط الإدارة لخفض الضرائب وتخفيف القيود التنظيمية، ويدخل عقبات تنظيمية جديدة ويزيد الضغط على نمو أرباح الشركات.
27 أكتوبر، 17:00 / الولايات المتحدة — مبيعات المنازل الجديدة في سبتمبر / السابق: 643 ألف / الفعلي: 684 ألف / التوقع: 650 ألف / مؤشر USDX (مؤشر الدولار مقابل 6 عملات) — انخفاض
أظهرت مبيعات المنازل الجديدة المخصصة لعائلة واحدة في الولايات المتحدة خلال أغسطس قفزة قوية بلغت 6.4%، لتسجل أعلى مستوى منذ بداية العام بالرغم من ارتفاع معدلات الرهن العقاري. وكان المحرك الرئيسي هو إقليم الغرب الأوسط، حيث قفزت العقود الموقعة بنحو 85% تقريبًا، وهو ما عوّض بالكامل ضعف نشاط الشراء في الشمال الشرقي والغرب، إلى جانب نمو معتدل في الجنوب. وبلغ إجمالي المعروض من المنازل الجديدة غير المباعة ما يعادل 8.5 أشهر من المعروض، مع ارتفاع طفيف في السعر الوسيط للعقارات إلى 393,700 دولار. يتضمّن تقرير سبتمبر تباطؤًا ملحوظًا في الطلب في سوق الإسكان الأولي. تباطؤ نمو المبيعات من شأنه أن يضغط على الدولار الأمريكي.
27 أكتوبر، 17:00 / الولايات المتحدة — مؤشر الصناعات التحويلية لمصرف الاحتياطي الفيدرالي في ريتشموند (مؤشر استباقي) لشهر أكتوبر / السابق: 4 / الفعلي: -2 / التوقع: 1 / مؤشر USDX (مؤشر الدولار مقابل 6 عملات) — ارتفاع
تراجعت أنشطة الأعمال في قطاع الصناعات التحويلية ضمن الدائرة الخامسة للاحتياطي الفيدرالي إلى منطقة الانكماش في سبتمبر للمرة الأولى منذ ستة أشهر. وجاء هبوط المؤشر إلى مستوى -2 نقطة مصحوبًا بانخفاض متزامن في الشحنات الفعلية والطلبيات الجديدة، إلى جانب مزيد من التراجع في رصيد العقود غير المنجزة. العلامة الإيجابية الوحيدة تمثّلت في تحسن موضعي في مكوّن التوظيف، في حين أن حذر الإدارات حيال الاستثمار والمخزونات أدى إلى خفض التوقعات بشأن أوضاع الأعمال في الأشهر الستة المقبلة. ويتوقع المحللون عودة المؤشر إلى المنطقة الإيجابية في أكتوبر. تحسن الإنتاج الإقليمي المتوقع سيدعم العملة الأمريكية.
27 أكتوبر، 23:30 / الولايات المتحدة — مخزونات النفط الخام وفق بيانات API / السابق: -11.12 مليون برميل / الفعلي: -4.93 مليون برميل / التوقع: — / خام Brent — متقلب
سجّل أحدث تقرير صناعي صادر عن American Petroleum Institute استمرار السحوبات الكبيرة من مخزونات النفط الخام التجارية في الولايات المتحدة؛ إذ تراجعت المخزونات للأسبوع المنتهي في 16 أكتوبر بنحو 5 ملايين برميل تقريبًا، بالتوازي مع انخفاض مخزونات البنزين ونواتج التقطير. كما ساهم انخفاض الإنتاج المحلي اليومي بنحو 300 ألف برميل في مزيد من تضييق جانب المعروض، بينما سجّل مركز التخزين في Cushing تدفقات داخلة محدودة. غياب توقعات رسمية، إلى جانب التباين بين التراجعات الحادة في مخزونات الوقود وتراكم الخام في نقطة تسليم رئيسية، يعني أن التقرير قد يزيد من تقلبات عقود Brent الآجلة.
28 أكتوبر، 03:30 / أستراليا — مؤشر أسعار المستهلكين (CPI) لشهر سبتمبر / السابق: 3.5% / الفعلي: 4.0% / التوقع: 4.2% / زوج AUD/USD — ارتفاع
قفز التضخم الاستهلاكي في أستراليا بشكل حاد إلى 4.0% في أغسطس، مسجلاً أعلى مستوى في ثلاثة أشهر ومستوطنًا فوق النطاق المستهدف من جانب Reserve Bank of Australia. جاء الزخم الرئيس من تكاليف النقل التي قفزت إلى 5.6% بفعل ارتفاع أسعار الوقود و انتهاء التخفيضات المؤقتة في الرسوم الانتقائية على الوقود التي قدمتها الحكومة، وكذلك من قطاع الإسكان حيث بلغ نمو الأسعار 5.7%. في المقابل، استقرت مقاييس التضخم الأساسي عند 3.6%، ما يؤكد انتشار الضغوط السعرية عبر معظم سلة الاستهلاك. ومن المتوقع أن يُظهر إصدار سبتمبر مزيدًا من التسارع في أسعار المستهلكين. الضغوط التضخمية الأقوى ستعزز التوقعات باستمرار الأوضاع النقدية المتشددة وتدعم الدولار الأسترالي.
28 أكتوبر، 10:00 / ألمانيا — مؤشر ثقة المستهلك GfK لشهر نوفمبر (مؤشر استباقي) / السابق: -26.8 / الفعلي: -30.6 / التوقع: -31.0 / زوج EUR/USD — تراجع
هبط المؤشر الرائد لثقة المستهلكين في ألمانيا إلى أدنى مستوياته منذ أواخر الربيع. المحرك الرئيس للتدهور كان تراجع توقعات دخول الأسر بنحو 16.7 نقطة على خلفية المخاوف من موجة جديدة لارتفاع أسعار الطاقة. ومع تحوّل الأسر إلى نهج ادخار صارم، ارتفعت قابلية الادخار إلى مستويات غير مسبوقة منذ أزمة 2008، ما شلّ الاستعداد للإنفاق رغم التقييم الإيجابي نسبيًا للوضع العام للاقتصاد. ويتوقع إجماع السوق مزيدًا من التراجع في مؤشر الثقة خلال نوفمبر. تفاقم تشاؤم المستهلكين سيضغط على اليورو.
28 أكتوبر، 17:00 / الولايات المتحدة — المخزونات بالجملة لشهر سبتمبر / السابق: 1.4% / الفعلي: 0.5% / التوقع: 0.4% / مؤشر USDX (مؤشر الدولار مقابل 6 عملات) — انخفاض
تباطأت وتيرة تراكم المخزونات بالجملة في الولايات المتحدة بشكل ملحوظ في أغسطس، رغم أن موجة بناء المخزون متواصلة منذ سبعة أشهر متتالية. وأظهرت بنية المعروض تمايزًا واضحًا؛ إذ قابلت الزيادات في معادن الصناعة ومكونات السيارات تراجعات في معدات الحاسوب، بينما عوّضت التدفقات الداخلة للسلع الزراعية خروج المنتجات النفطية والدوائية ضمن السلع قصيرة العمر الافتراضي. ويتوقع الخبراء مزيدًا من التباطؤ في نمو المخزونات بالجملة خلال سبتمبر. تباطؤ دوران المخزون وتزايد حذر الأعمال سيضغطان على الدولار الأمريكي.
28 أكتوبر، 16:45 / 17:30 / كندا — قرار سعر الفائدة الصادر عن Bank of Canada والمؤتمر الصحفي / السابق: 2.25% / الفعلي: 2.25% / التوقع: 2.50% / زوج USD/CAD — انخفاض
اختتم بنك كندا اجتماعه في سبتمبر بالإبقاء على سعر الفائدة على الإيداع لليلة واحدة عند مستوى 2.25%، بما يتوافق مع أغلب توقعات السوق، إلا أن نبرة البيان المرافق مالت بشكل ملحوظ نحو التشديد. أشار البنك المركزي إلى تحسن عام في النشاط الاقتصادي خلال الربع الثاني، وأكد على متانة الاقتصاد المحلي في مواجهة الصدمات الخارجية الناتجة عن تصاعد التوتر في الشرق الأوسط. وفي الوقت نفسه، أعرب المنظم عن قلق متزايد بشأن مخاطر التضخم المرتبطة باستمرار ارتفاع أسعار الطاقة، وارتفاع عوائد السندات الحكومية الكندية، واحتمال عودة تطبيق إجراءات تجارية متشددة من جانب الولايات المتحدة. ورغم أن مؤشرات الأسعار الأساسية لا تزال قريبة من المستوى المستهدف، فإن السلطات النقدية لم تُخفِ احتمال اتخاذ إجراءات إضافية إذا اشتدت الضغوط التضخمية. يتضمن القرار المرتقب سيناريو رفع للفائدة من جانب المنظم الكندي. إن ترسخ توقعات الميل نحو التشديد سيقدم دعماً ملموساً للدولار الكندي.
28 أكتوبر، 17:30 / الولايات المتحدة — مخزونات النفط الخام وفق EIA / السابق: -8.557 مليون برميل / الفعلي: -3.061 مليون برميل / التوقعات: -0.300 مليون برميل / خام Brent — صعود
سجل التقرير الأسبوعي لإدارة معلومات الطاقة الأمريكية انخفاضاً جديداً ملموساً في مخزونات النفط الخام التجارية؛ إذ تراجعت المخزونات خلال الأسبوع المنتهي في 16 أكتوبر بأكثر من 3 ملايين برميل، متجاوزة بكثير تقديرات المحللين الأولية. وجاء هذا التحرك مدفوعاً بالسحب النشط من مخزونات البنزين التي انخفضت بنحو 3 ملايين برميل، بالتزامن مع زيادة طفيفة في معدلات تشغيل المصافي، وهو ما عوّض بالكامل التدفقات المحلية إلى مرافق التخزين في مركز التوزيع Cushing وارتفاع مخزونات نواتج التقطير. ظل التوازن الفعلي في السوق المحلية متوتراً رغم ارتفاع صافي واردات الهيدروكربونات بمقدار 837 ألف برميل يومياً. ويتوقع المحللون في التقرير الأخير استمرار توجه تراجع المخزونات من النفط الخام. وسيُسهم استمرار استنزاف المخزونات التجارية في دعم أسعار خام Brent.
28 أكتوبر، 21:00 / 21:30 / الولايات المتحدة — قرار فائدة FOMC والمؤتمر الصحفي / السابق: 3.75% / الفعلي: 4.00% / التوقعات: 4.00% / USDX (مؤشر الدولار الأمريكي مقابل 6 عملات) — صعود
أكدت تصريحات قيادة الاحتياطي الفيدرالي التزام المنظم القوي بمكافحة الضغوط التضخمية. ورغم أن رئيس الفيدرالي Warsh تجنب تقديم تلميحات صريحة حول القرارات المقبلة خلال قمة IMF، فإن تقييمه للصورة الكلية للاقتصاد أشار إلى الاستعداد للإبقاء على السياسة النقدية في وضعية تشديد في ظل مستويات تضخم مرتفعة بشكل غير مريح. وبعد رفع نطاق سعر الفائدة على الأموال الفيدرالية الشهر الماضي إلى 3.75–4.00% — في أول خطوة من نوعها منذ 2023 وبدعم بالإجماع من أعضاء اللجنة — لا تزال الأسواق تسعّر استمرار تكاليف اقتراض مرتفعة. ومن المتوقع أن يبقي القرار القادم على السعر عند هذا المستوى المرتفع. وسيعزز تأكيد الموقف النقدي المتشدد من قوة الدولار الأمريكي.
29 أكتوبر، 02:01 / المملكة المتحدة — إنتاج المركبات لشهر أغسطس / السابق: -1.2% / الفعلي: -10.6% / التوقعات: -8.0% / GBP/USD — هبوط
عكست بيانات أغسطس لقطاع السيارات في المملكة المتحدة تعافياً موضعياً في إنتاج سيارات الركاب، الذي ارتفع بنسبة 6.1% ليعوض مؤقتاً التراجع الحاد المسجّل في يوليو. وجاء هذا الارتفاع مدعوماً بالطلب المحلي وزيادة الصادرات إلى الولايات المتحدة واليابان وأستراليا، في حين تراجع السوق الأوروبية الرئيسية — التي تمثل أكثر من نصف شحنات المملكة المتحدة — بنسبة 7.4%، وانخفضت الصادرات إلى الصين بنسبة 15%. وعلى الرغم من الاستثمارات الكبيرة من كبار مصنعّي السيارات، عبّرت رابطة الصناعة SMMT عن قلق بالغ حيال المبادرات الحمائية الأوروبية ضمن برنامج "Made in Europe" التي قد تقيد وصول المنتجات البريطانية إلى السوق الأوروبية الموحدة. يفترض التقرير المرتقب استمرار تراجع القطاع. وستضغط الحواجز التنظيمية والتجارية المتزايدة على مصنّعي المملكة المتحدة، ما سيشكل عاملاً سلبياً للجنيه الإسترليني.
29 أكتوبر، 15:30 / كندا — الأجور لشهر أغسطس / السابق: 3.30% / الفعلي: 3.39% / التوقعات: 3.20% / USD/CAD — صعود
يستمر نمو متوسط الأجور في كندا فوق المستوى التاريخي الطويل الأجل البالغ نحو 2.5%. وتساعد متانة الأجور في دعم الطلب الاستهلاكي المحلي، مما يعوض جزئياً أثر ارتفاع تكاليف الاقتراض على ميزانيات الأسر. وقد توقعت التقديرات الإجماعية لتقرير أغسطس تباطؤ وتيرة نمو الأجور. إن تبريد ديناميكيات الأجور من شأنه أن يقلل الضغوط التضخمية، ويضغط على الدولار الكندي، ويدفع زوج USD/CAD إلى مستويات أعلى.
29 أكتوبر، 15:30 / الولايات المتحدة — الناتج المحلي الإجمالي للربع الثالث (أولي) / السابق: 2.5% / الفعلي: 2.2% / التوقعات: 3.2% / USDX (مؤشر الدولار الأمريكي مقابل 6 عملات) — صعود
سجل الاقتصاد الأمريكي نمواً قوياً بنسبة 2.2% في الربع الثاني، ما يعكس تحسناً ملحوظاً بعد المراجعات التي طالت بيانات الاستثمار الخاص والإنفاق الحكومي والنشاط الاستهلاكي. وتمثلت المحركات الرئيسية للنمو في الاستثمارات في العقارات التجارية ومراكز البيانات لصناعة التكنولوجيا، بالإضافة إلى خدمات التأجير والخدمات المالية، والتي فاقت تأثير الضعف في قطاع لوجستيات التخزين وتجارة التجزئة. ويتوقع المحللون تسارعاً ملموساً في وتيرة نمو الاقتصاد خلال الربع الثالث. وسيشكل توسع نشاط الأعمال على نطاق واسع دعماً قوياً للدولار الأمريكي.
29 أكتوبر، 15:30 / الولايات المتحدة — معامل انكماش الناتج المحلي الإجمالي للربع الثالث / السابق: 3.7% / الفعلي: 3.6% / التوقعات: 6.4% / USDX (مؤشر الدولار الأمريكي مقابل 6 عملات) — صعود
يعكس معامل انكماش الناتج المحلي الإجمالي الأمريكي ارتفاعاً قوياً في الضغوط السعرية على مستوى بنية الإنتاج الوطني، متجاوزاً بشكل كبير الفترات السابقة على خلفية ارتفاع أسعار السلع الأولية والسلع الوسيطة. ويؤكد استمرار نمو هذا المؤشر الواسع للأسعار انتقال الزيادات في تكاليف الإنتاج إلى المستهلكين والشركات بشكل نشط. وتتوقع الأسواق ارتفاعاً حاداً في معامل الانكماش خلال الربع الثالث. ويعزز تصاعد الضغوط السعرية عبر مختلف مكونات الاقتصاد احتمال استمرار السياسة النقدية المتشددة، بما يدعم قوة الدولار.
29 أكتوبر، 15:30 / الولايات المتحدة — الدخل الشخصي لشهر سبتمبر (على أساس شهري) / السابق: 0.2% / الفعلي: 0.3% / التوقعات: 0.2% / USDX (مؤشر الدولار الأمريكي مقابل 6 عملات) — هبوط
سجل الدخل الشخصي نمواً متواضعاً قدره 0.2% في أغسطس، ما يعكس تباطؤاً تدريجياً في تدفقات دخول الأسر. وجاءت الزيادة الأساسية من تعويضات القطاع الخاص والتحويلات الاجتماعية الحكومية، في حين لم تسجل الدخول الحقيقية المتاحة — بعد احتساب التضخم — أي نمو، مما يشير إلى ركود في القوة الشرائية للأسر. ويتوقع أن يظهر تقرير سبتمبر استمرار ضعف نمو الدخل. وستضغط ديناميكيات الدخل الأبطأ للأسر على الدولار الأمريكي.
29 أكتوبر، 15:30 / الولايات المتحدة — الإنفاق الشخصي لشهر سبتمبر (على أساس شهري) / السابق: 0.1% / الفعلي: 0.9% / التوقعات: 0.5% / USDX (مؤشر الدولار الأمريكي مقابل 6 عملات) — هبوط
سجل إنفاق المستهلكين في الولايات المتحدة زيادة قوية في أغسطس، مرتفعاً بنحو 191 مليار دولار، في أقوى توسع منذ الربيع. وشملت المحركات الرئيسية ارتفاع الإنفاق على وقود السيارات والطاقة والسلع الاستهلاكية اليومية، إضافة إلى الخدمات مثل تناول الطعام خارج المنزل والرعاية الصحية، ما دعم الاستهلاك الحقيقي حتى بعد احتساب أثر الأسعار. ومن المتوقع أن يُظهر إصدار سبتمبر تباطؤاً ملحوظاً في نشاط الإنفاق الاستهلاكي. وسيؤدي تراجع وتيرة إنفاق الأسر إلى الضغط على الدولار الأمريكي.
29 أكتوبر، 15:30 / الولايات المتحدة — طلبات إعانة البطالة الأولية / السابق: 200 ألف / الفعلي: 190 ألف / التوقعات: 200 ألف / USDX (مؤشر الدولار الأمريكي مقابل 6 عملات) — هبوط
انخفضت طلبات إعانة البطالة الأولية في منتصف أكتوبر إلى أدنى مستوياتها في ثلاثة أشهر، مما يؤكد متانة سوق العمل في ظل ارتفاع ربحية الشركات. ولا يزال أرباب العمل حذرين تجاه تقليص العمالة رغم التوترات الجيوسياسية في الشرق الأوسط وعدم اليقين المرتبط بالسياسات التجارية وارتفاع تكاليف الطاقة، على الرغم من أن الزيادة الطفيفة في طلبات الإعانة المستمرة تشير إلى فترات أطول لإعادة التوظيف لمن يفقدون وظائفهم. ويتوقع التقرير القادم بدء ارتفاع في الطلبات الأولية. وستضغط المؤشرات المبكرة على ضعف أوضاع سوق العمل على الدولار الأمريكي.
29 أكتوبر، 15:30 / الولايات المتحدة — مؤشر أسعار نفقات الاستهلاك الشخصي (PCE) لشهر سبتمبر / السابق: 3.7% / الفعلي: 3.4% / التوقعات: 3.6% / USDX (مؤشر الدولار الأمريكي مقابل 6 عملات) — صعود
استقر معدل تضخم مؤشر PCE الرئيسي في أغسطس عند مستوياته السابقة وجاء أدنى من توقعات السوق. أما مؤشر PCE الأساسي، الذي يستثني فئات الغذاء والطاقة شديدة التقلب، فبقي عند مستوى 3.0%. ومع ذلك، يواصل مقياس التضخم المفضل لدى الفيدرالي تجاوز هدف 2% منذ عام 2021، بما يشير إلى استمرار درجة عالية من الصلابة الهيكلية للأسعار في سلة الاستهلاك. ومن المتوقع أن يُظهر إصدار سبتمبر عودة تسارع التضخم الأساسي. وسيعزز تسارع المؤشر الأساسي الحجج الداعمة للإبقاء على موقف نقدي متشدد، ما يساند قوة الدولار الأمريكي.
29 أكتوبر، 16:15 / 16:45 / منطقة اليورو — قرار فائدة ECB والمؤتمر الصحفي / السابق: 2.40% / الفعلي: 2.65% / التوقعات: 2.65% / EUR/USD — صعود
مثّل قرار البنك المركزي الأوروبي في سبتمبر برفع الفائدة أول زيادة منذ عام 2023، معبّراً عن غلبة مخاطر التضخم الصعودية في منطقة اليورو. واختار ECB تجنب تقديم توجيه متشدد بشكل مفرط بشأن المسار المستقبلي لتكاليف الاقتراض، حفاظاً على مساحة للمناورة في ظل حالة عدم اليقين الجيوسياسي الناتجة عن صراع الشرق الأوسط والقتال في أوروبا الشرقية. ورغم تقييم سعر الإيداع الحالي على أنه قريب من المستوى المحايد، أكد البنك استعداده للتحرك بما يتماشى مع حجم الضغوط السعرية. ويتوقع الإجماع الإبقاء على سعر الفائدة عند مستوى مرتفع في القرار المرتقب. وستدعم أوضاع التمويل المتشددة المستمرة في كتلة العملة الموحدة اليورو.
28 أكتوبر، 17:30 / كندا — خطاب محافظ بنك كندا Tiff Macklem / USD/CAD
28 أكتوبر، 21:30 / الولايات المتحدة — خطاب رئيس الفيدرالي Kevin Warsh / USDX 29 أكتوبر، 16:45 / منطقة اليورو — خطاب رئيسة ECB Christine Lagarde / EUR/USD 29 أكتوبر، 20:50 / منطقة اليورو — خطاب عضو المجلس التنفيذي لـ ECB Piero Cipollone / EUR/USD
من المقرر أيضاً إلقاء خطابات من قبل كبار مسؤولي البنوك المركزية خلال هذه الأيام. وغالباً ما تثير تعليقاتهم تقلبات في أسواق العملات، إذ قد تنطوي على إشارات حول توجهات السياسات المستقبلية.

روابط سريعة
ForexMart is authorized and regulated in various jurisdictions.
(Reg No.23071, IBC 2015) with a registered office at First Floor, SVG Teachers Co-operative Credit Union Limited Uptown Building, Corner of James and Middle Street, Kingstown, Saint Vincent and the Grenadines
Restricted Regions: the United States of America, North Korea, Sudan, Syria and some other regions.




 وماهو رأيك